
Kredit Umschuldung Rechner: Ersparnis 2026 sofort berechnen
Ein Kredit-Umschuldungsrechner ist Ihr wahrscheinlich wertvollstes Werkzeug, wenn es darum geht, auf den ersten Blick zu erkennen, wie viel Geld Sie wirklich sparen können. Vergessen Sie komplizierte Finanzmathematik – der Rechner liefert Ihnen eine klare Zahl: Ihre monatliche und Ihre gesamte Ersparnis. Damit haben Sie sofort die Kontrolle und sehen einen direkten Weg aus der Zinsfalle. Probieren Sie es direkt mit unserem kostenlosen Ablöserechner aus.
Wie ein Umschuldungsrechner Ihr Sparpotenzial sofort sichtbar macht
Viele kennen das: Die Lebenshaltungskosten steigen, und alte, teure Kredite fressen Monat für Monat ein großes Loch ins Budget. Man zahlt oft jahrelang hohe Zinsen für einen alten Ratenkredit oder hat den Überblick über mehrere kleine Darlehen komplett verloren. Genau an diesem Punkt wird eine Umschuldung zu einem cleveren finanziellen Manöver. Das Prinzip ist einfach: Sie ersetzen einen oder mehrere teure Kredite durch einen einzigen neuen Kredit mit deutlich besseren Konditionen.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Die aktuelle Wirtschaftslage macht das Thema dringender denn je. Laut dem SchuldnerAtlas Deutschland 2025 der Creditreform ist die Zahl der überschuldeten Menschen in Deutschland erstmals seit Jahren wieder gestiegen. Viele Haushalte können ihre Ratenkredite nur noch mit Mühe bedienen, weil gestiegene Lebenshaltungs- und Energiekosten ihre Rücklagen aufgebraucht haben.
Ein Beispiel aus der Praxis
Stellen Sie sich Folgendes vor: Sie zahlen einen Altkredit über 15.000 Euro mit einem saftigen Zinssatz von 8,9 % ab. Ihre monatliche Rate fühlt sich hoch an, und ein großer Teil davon geht allein für die Zinsen drauf.
Ein kurzer Check mit einem Umschuldungsrechner zeigt Ihnen, dass Sie denselben Betrag bei guter Bonität heute vielleicht schon für 5,9 % Zinsen bekommen könnten (beispielhafte Werte). Das Ergebnis liegt sofort auf der Hand:
- Ihre monatliche Rate sinkt spürbar.
- Über die gesamte Laufzeit zahlen Sie deutlich weniger Zinsen.
- Sie gewinnen wertvollen finanziellen Spielraum für andere Dinge.
Ihr Sparpotenzial auf einen Blick
Diese Tabelle verdeutlicht, wie sich die monatliche Rate und die Gesamtkosten bei einer Umschuldung mit einem niedrigeren Zinssatz konkret verändern.
| Merkmal | Alter Kredit | Neuer Kredit nach Umschuldung | Ihre Ersparnis |
|---|---|---|---|
| Kreditsumme | 15.000 € | 15.000 € | – |
| Zinssatz | 8,9 % | 5,9 % | 3,0 Prozentpunkte weniger Zinsen |
| Monatliche Rate* | ca. 476 € | ca. 456 € | ca. 20 € / Monat |
| Gesamtkosten* | ca. 17.147 € | ca. 16.403 € | ca. 744 € gesamt |
*Rechenbeispiel mit einer Laufzeit von 36 Monaten (Annuitätendarlehen, Sollzins), ohne Vorfälligkeitsentschädigung für den Altkredit.
Wie Sie sehen, ist eine Umschuldung kein komplexer Finanztrick, sondern eine logische Entscheidung, um die eigenen Ausgaben zu optimieren. Es geht darum, das Heft selbst in die Hand zu nehmen, anstatt Monat für Monat unnötig Geld zu verschenken. Letztlich zielt die Umschuldung darauf ab, Ihre Liquidität zu stärken und Ihnen wieder mehr Luft zum Atmen zu geben.
Wenn Sie tiefer in das Thema einsteigen und verstehen möchten, wie Sie von der aktuellen Zinsentwicklung profitieren können, lesen Sie unseren Beitrag dazu, warum sich eine Umschuldung jetzt besonders lohnt.
So füttern Sie den Umschuldungsrechner mit den richtigen Zahlen
Ein Rechner kann nur so gut sein wie die Daten, die man ihm gibt. Das gilt ganz besonders, wenn es um Ihre Finanzen geht. Um mit einem Kredit-Umschuldungsrechner wirklich ein verlässliches Ergebnis zu bekommen, müssen Ihre Eingaben stimmen – und zwar möglichst auf den Cent genau.
Sehen Sie es mal so: Diese Zahlen sind das Fundament für Ihre Entscheidung. Je genauer Sie hier arbeiten, desto stabiler und belastbarer ist das Ergebnis. Aber keine Sorge, Sie müssen dafür kein Finanzprofi sein. Alles, was Sie brauchen, finden Sie in Ihren aktuellen Kreditverträgen. Ein paar Minuten Vorbereitung können Ihnen später eine Menge Ärger durch falsche Annahmen ersparen.
Diese drei Kennzahlen sind entscheidend
Bevor Sie loslegen, sollten Sie drei ganz bestimmte Werte zur Hand haben. Sie sind das A und O für jede seriöse Berechnung und bestimmen am Ende, wie viel Sie tatsächlich sparen können.
- Die exakte Restschuld: Hier geht es um den genauen Betrag, den Sie Ihrer Bank heute noch schulden. Eine grobe Schätzung reicht nicht, denn schon kleine Abweichungen können das Ergebnis verfälschen.
- Der effektive Jahreszins: Achtung, nicht mit dem Sollzins verwechseln! Der effektive Jahreszins ist die entscheidende Größe, denn er beinhaltet bereits die meisten Kreditkosten und macht Angebote erst richtig vergleichbar.
- Die verbleibende Laufzeit: Wie viele Monate läuft Ihr alter Vertrag noch? Diese Angabe ist enorm wichtig, um die Zinskosten fair gegenüberstellen zu können.
Der ganze Prozess ist eigentlich ganz unkompliziert. Sie nehmen die Daten Ihres alten, oft teuren Kredits, geben sie in den Rechner ein und sehen sofort, was mit einem neuen, günstigeren Kredit möglich wäre.
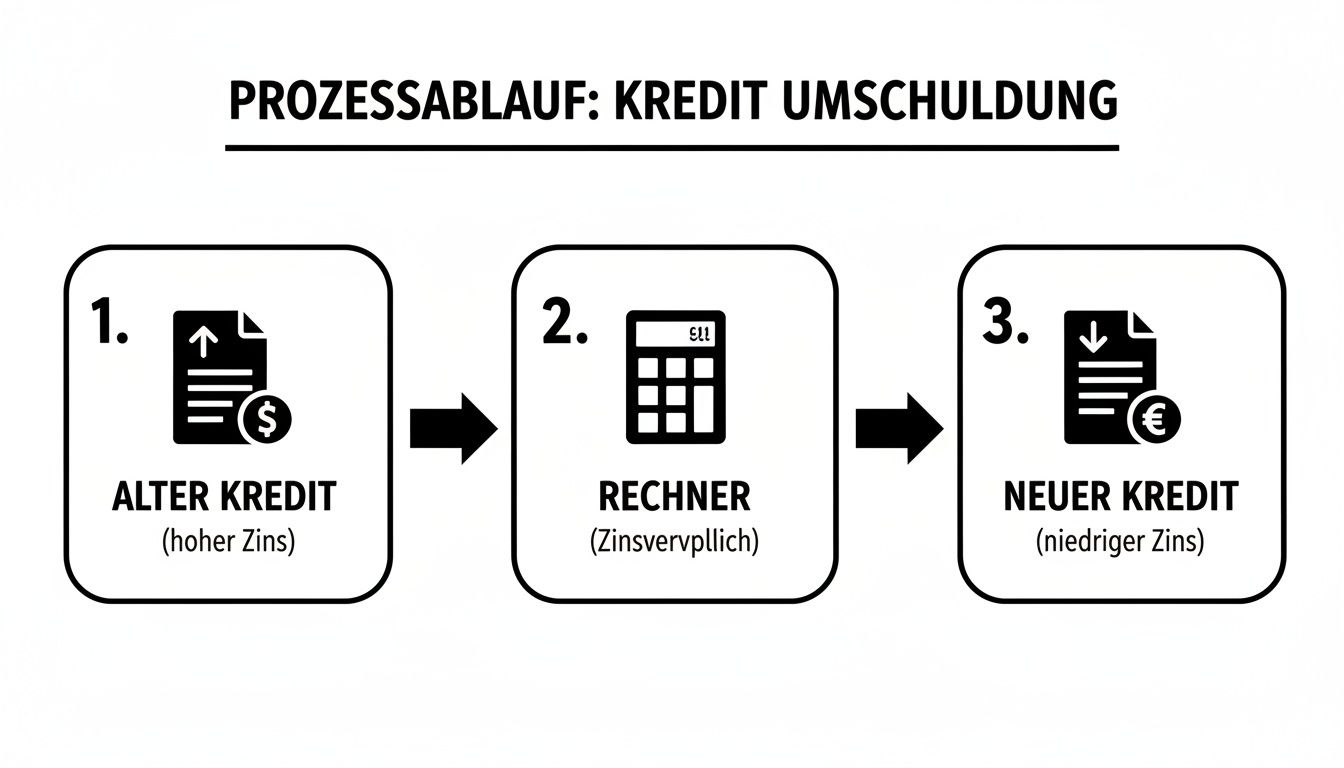
Man sieht hier sehr schön: Der Rechner ist die Brücke zwischen Ihrer aktuellen finanziellen Situation und einer spürbaren Entlastung.
Warum Präzision hier bares Geld wert ist
Schon eine kleine Ungenauigkeit bei der Restschuld oder ein Zehntelprozent Abweichung beim Zinssatz kann die berechnete Ersparnis spürbar verändern – nach oben wie nach unten. Nehmen Sie sich also die Zeit, die exakten Werte aus Ihren Unterlagen herauszusuchen. Nur so wird aus einer vagen Schätzung eine solide Grundlage für Ihre Entscheidung.
Tipp aus der Praxis: Sie wollen mehrere Kredite zu einem einzigen zusammenfassen? Dann addieren Sie einfach die einzelnen Restschulden. Für ein noch genaueres Ergebnis können Sie jeden Kredit einzeln durchrechnen oder einen gewichteten Durchschnittszins als Grundlage nehmen.
Eine gute Vorbereitung ist die halbe Miete. Um wirklich sicherzugehen, dass die neue, niedrigere Rate perfekt in Ihr monatliches Budget passt, empfiehlt sich zusätzlich ein Blick in unseren Budgetrechner. Damit schaffen Sie eine klare Übersicht über Ihre Einnahmen und Ausgaben und können fundierte Entscheidungen für Ihre finanzielle Zukunft treffen.
Was die Zahlen aus dem Umschuldungsrechner wirklich bedeuten
Ein Kredit-Umschuldungsrechner liefert auf den ersten Blick vor allem zwei Ergebnisse: die neue monatliche Rate und die Gesamtersparnis. Doch diese Zahlen sind viel mehr als nur Ziffern auf einem Bildschirm. Sie sind der Schlüssel zu Ihrer finanziellen Entlastung und entfalten ihre wahre Bedeutung erst, wenn man sie auf die eigene Lebenssituation überträgt.
Die neue Monatsrate ist der sofort spürbare Vorteil. Eine niedrigere Rate heißt ganz einfach: Am Monatsende bleibt mehr Geld übrig. Dieses Plus können Sie nutzen, um endlich einen finanziellen Puffer aufzubauen, für die Altersvorsorge zu sparen oder sich einfach mal etwas zu gönnen, ohne ein schlechtes Gewissen haben zu müssen.
Die Gesamtersparnis wiederum zeigt das langfristige Potenzial Ihrer Entscheidung. Sie beziffert, wie viel Zinskosten Sie über die gesamte restliche Laufzeit vermeiden können. Das ist Geld, das nicht mehr an die Bank fließt, sondern bei Ihnen bleibt.
Szenario 1: Einen teuren Ratenkredit ablösen
Stellen Sie sich vor, Sie haben vor zwei Jahren für eine neue Küche einen Ratenkredit über 20.000 € aufgenommen. Der Zinssatz liegt bei 7,9 % und Ihre monatliche Rate bei rund 405 €, bei einer ursprünglichen Laufzeit von fünf Jahren. Die Restschuld beträgt jetzt noch rund 12.930 €, die Restlaufzeit 36 Monate.
Ein Umschuldungsrechner zeigt Ihnen nun ein Angebot mit einem deutlich besseren Zinssatz von nur noch 4,5 % (Rechenbeispiel). Was heißt das konkret für Sie?
- Ihre neue Rate: Sie sinkt bei gleicher Restlaufzeit auf circa 385 €. Das sind rund 20 € mehr pro Monat in Ihrer Tasche.
- Ihre Gesamtersparnis: Über die verbleibende Laufzeit sparen Sie rund 720 € an Zinskosten. Davon geht noch eine Vorfälligkeitsentschädigung von höchstens 1 % der Restschuld ab (hier max. rund 130 €) – unterm Strich bleibt ein klares Plus.
Diese Ersparnis kommt zustande, weil von Ihrer monatlichen Zahlung ein viel kleinerer Teil für die Zinsen draufgeht und ein entsprechend größerer Teil direkt in die Tilgung Ihrer Schulden fließt. Sie werden Ihre Schulden also effizienter los.
Szenario 2: Mehrere Kleinkredite bündeln und aufräumen
Viele verlieren den Überblick, wenn sie mehrere kleine Kredite gleichzeitig bedienen müssen – ein Ratenkauf hier, eine Kontoüberziehung da. Schauen wir uns ein typisches Beispiel an:
- Ein Restkredit vom Autokauf: 5.000 € zu 6,5 % Zinsen
- Ein Ratenkauf für Elektronik: 2.000 € zu 9,9 % Zinsen
- Ein ausgeschöpfter Dispokredit: 3.000 € zu teuren 11 % Zinsen
Momentan zahlen Sie also hohe Zinsen an drei verschiedene Gläubiger und müssen mehrere Termine im Kopf behalten. Durch die Bündelung dieser Schulden in einen einzigen Umschuldungskredit von 10.000 € zu einem neuen, fairen Zinssatz von beispielsweise 5,0 % schaffen Sie nicht nur Ordnung. Sie sparen auch ganz erheblich. Die Zinslast sinkt deutlich, und Sie haben nur noch eine einzige, überschaubare Rate.
Die Zahlen des Rechners sind eine Einladung, die eigene Finanzlage neu zu bewerten. Sie zeigen schwarz auf weiß, dass es oft eine günstigere Alternative gibt und Sie nicht in teuren Altkrediten gefangen bleiben müssen.
Das Sparpotenzial ist gerade bei teuren Altkrediten, Dispo- und Kreditkartenschulden groß, denn deren Zinsen liegen häufig deutlich über denen eines günstigen Ratenkredits bei guter Bonität.
Aber Vorsicht: Es ist entscheidend, nicht nur auf den niedrigsten Zinssatz zu schielen. Manchmal kann das billigste Angebot auf den ersten Blick trügerisch sein. Lesen Sie dazu auch unseren Ratgeber, warum der niedrigste Zinssatz selten die beste Lösung ist. Ein wirklich gutes Angebot zeichnet sich auch durch faire Konditionen, Transparenz und Flexibilität aus.
Umschuldung: Wo die versteckten Kosten lauern und wie Sie sie umgehen
Die Idee, durch eine Umschuldung jeden Monat Geld zu sparen, klingt natürlich super. Wer will nicht weniger für seinen Kredit zahlen? Aber Vorsicht: Die reine Fixierung auf einen niedrigeren Zinssatz kann schnell nach hinten losgehen. In der Praxis lauern oft Zusatzkosten, die einen Teil der Ersparnis aufzehren, wenn man nicht genau hinschaut.
Bevor Sie also irgendetwas unterschreiben, müssen Sie alle potenziellen Kosten kennen und mit Ihrem Kredit Umschuldung Rechner durchspielen.
Der größte Posten: Die Vorfälligkeitsentschädigung
Der häufigste Kostenpunkt ist die sogenannte Vorfälligkeitsentschädigung. Sie ist eine Entschädigung, die Ihre alte Bank verlangen kann, weil Sie den Vertrag vorzeitig beenden und ihr dadurch Zinseinnahmen entgehen.
Bei Ratenkrediten (Allgemein-Verbraucherdarlehen) ist diese Entschädigung gesetzlich klar gedeckelt: Nach § 502 BGB darf sie höchstens 1 % des vorzeitig zurückgezahlten Betrags betragen, wenn die Restlaufzeit mehr als ein Jahr beträgt – bei kürzerer Restlaufzeit höchstens 0,5 %. Außerdem darf sie nie höher sein als die Sollzinsen, die bis zum regulären Laufzeitende angefallen wären. Das Recht zur vorzeitigen Rückzahlung selbst haben Sie jederzeit (§ 500 Abs. 2 BGB).
Deshalb unser klarer Rat: Fordern Sie bei Ihrer alten Bank eine genaue Ablösebestätigung mit allen Kosten an, bevor Sie einen neuen Vertrag abschließen. Eine Umschuldung rechnet sich, wenn die Zinsersparnis deutlich höher ist als diese Entschädigung. Mehr zu den rechtlichen Details und dem genauen Vorgehen haben wir in unserem Ratgeber zum Thema Kredit vorzeitig ablösen zusammengefasst.
Weitere Kosten, die Ihre Ersparnis auffressen können
Leider ist es mit der Vorfälligkeitsentschädigung nicht immer getan. Bei neuen Kreditangeboten sollten Sie auch auf diese Punkte achten, die gerne mal im Kleingedruckten versteckt sind:
- Bearbeitungsgebühren: Bei Verbraucherkrediten hat der Bundesgerichtshof sie 2014 für unzulässig erklärt. Taucht trotzdem eine solche Gebühr auf, sollten Sie genau nachfragen.
- Kontoführungsgebühren: Manchmal ist der neue, günstige Kredit an ein Girokonto bei derselben Bank gebunden – das natürlich monatliche Gebühren kosten kann.
- Restschuldversicherungen: Werden oft als „optionaler Schutz“ angepriesen, treiben die Gesamtkosten aber massiv in die Höhe. Seit dem 1. Januar 2025 dürfen sie erst frühestens eine Woche nach Abschluss des Kreditvertrags verkauft werden (§ 7a Abs. 5 VVG). Überlegen Sie ganz genau, ob Sie diese Versicherung wirklich brauchen.
Ein guter Umschuldungsrechner sollte es ermöglichen, solche Zusatzkosten direkt einzutragen. Wenn nicht, müssen Sie diese Beträge unbedingt manuell von Ihrer errechneten Ersparnis abziehen. Nur so bekommen Sie ein ehrliches Ergebnis.
Gerade in Zeiten, in denen die Finanzen vieler Haushalte angespannt sind, ist eine solche sorgfältige Planung unerlässlich. Die steigende private Überschuldung zeigt, wie schnell ein knapp kalkuliertes Budget kippen kann.
In diesem Umfeld kann eine Umschuldung Gold wert sein: Bei einer Kreditsumme von 10.000 Euro bedeuten schon zwei Prozentpunkte weniger Zins im ersten Jahr eine Zinsersparnis von knapp 200 Euro – über mehrere Jahre Laufzeit summiert sich das entsprechend. Das ist Geld, das man an anderer Stelle gut gebrauchen kann.
Umschuldung: Ihre persönliche Checkliste für die finale Entscheidung
Ein Kredit Umschuldung Rechner hat Ihnen also vielversprechende Zahlen geliefert. Die mögliche Zinsersparnis leuchtet auf dem Bildschirm und die neue, niedrigere Monatsrate sieht auf den ersten Blick verlockend aus. Genau an diesem Punkt ist es aber entscheidend, kurz innezuhalten und das große Ganze zu betrachten, bevor Sie voreilig einen neuen Vertrag unterschreiben. Eine Entscheidung, die nur auf reinen Zahlen basiert, lässt oft wichtige, persönliche Aspekte außen vor.
Sehen Sie die folgende Checkliste als Ihren persönlichen Leitfaden. Sie hilft Ihnen dabei sicherzustellen, dass die Umschuldung auch wirklich der richtige Schritt für Ihre aktuelle und zukünftige Lebenssituation ist. Es geht darum, über die nackten Zahlen hinauszuschauen und eine Entscheidung zu treffen, die sich auch langfristig gut und richtig anfühlt.
Passt das finanziell wirklich? Eine ehrliche Bestandsaufnahme
Der absolut wichtigste Punkt ist eine schonungslose Analyse Ihrer Finanzen. Eine niedrigere Rate ist nämlich nur dann ein echter Gewinn, wenn sie auch nachhaltig und ohne Bauchschmerzen in Ihr Budget passt.
- Ist die neue Rate wirklich stemmbar? Denken Sie dabei nicht nur an Ihr heutiges Einkommen. Was ist mit absehbaren Veränderungen? Ist Ihr Job wirklich sicher? Stehen demnächst größere Ausgaben an, die Sie schon im Kopf haben?
- Bleibt nach Abzug aller Kosten noch eine attraktive Ersparnis übrig? Stellen Sie die errechnete Zinsersparnis allen anfallenden Kosten gegenüber, allen voran der möglichen Vorfälligkeitsentschädigung. Nur wenn am Ende ein klares, deutliches Plus für Sie herausspringt, lohnt sich der ganze Aufwand.
- Haben Sie einen finanziellen Puffer? Eine Rate, die auf Kante genäht ist, kann Sie bei der ersten unerwarteten Autoreparatur oder einer kaputten Waschmaschine sofort wieder in die Bredouille bringen.
Ein guter Kreditvertrag sollte Ihnen Luft zum Atmen verschaffen, nicht die Schlinge enger ziehen. Die Umschuldung ist dazu da, finanziellen Druck abzubauen, nicht neuen zu erzeugen.
Vertragsdetails und langfristige Pläne unter der Lupe
Ein Kredit ist eine langfristige Bindung. Deshalb müssen die Konditionen nicht nur heute passen, sondern auch morgen und übermorgen noch zu Ihrem Leben passen. Flexibilität ist hier das Zauberwort.
Gehen Sie gedanklich diese Fragen durch:
- Sind kostenlose Sondertilgungen im neuen Vertrag vorgesehen? Diese Option ist pures Gold wert. Sie gibt Ihnen die Freiheit, bei einem unerwarteten Geldsegen – wie einer Bonuszahlung oder einer kleinen Erbschaft – Ihre Schulden schneller loszuwerden und dadurch noch mehr Zinsen zu sparen.
- Gibt es die Möglichkeit für Ratenpausen? Das Leben hält sich nicht immer an Pläne. Die Option, mal eine Rate aussetzen zu können, kann in finanziell angespannten Phasen eine riesige Entlastung sein.
- Wie transparent sind die Konditionen wirklich? Gibt es versteckte Klauseln im Kleingedruckten oder schwammige Formulierungen? Prüfen Sie die vorvertraglichen Informationen, die Ihnen jede Bank vor Vertragsschluss aushändigen muss, und fragen Sie bei Unklarheiten nach.
Umschuldung Ja oder Nein? Ihre persönliche Prüfliste
Nutzen Sie diese Checkliste, um alle wichtigen Aspekte vor der finalen Entscheidung zu bewerten.
| Prüfpunkt | Ihre Antwort (Ja/Nein) | Wichtige Überlegung |
|---|---|---|
| Finanzielle Prüfung | ||
| Ergibt sich nach Abzug aller Kosten eine deutliche Ersparnis? | Alle Kosten (Vorfälligkeitsentschädigung, Kontoführung, Versicherungen) müssen berücksichtigt werden. | |
| Passt die neue Rate bequem in mein monatliches Budget? | Berücksichtigen Sie auch zukünftige Einkommensschwankungen oder geplante Ausgaben. | |
| Habe ich einen finanziellen Notgroschen für Unvorhergesehenes? | Eine zu knappe Kalkulation kann schnell nach hinten losgehen. | |
| Vertragsprüfung | ||
| Erlaubt der neue Vertrag kostenlose Sondertilgungen? | Wichtig, um den Kredit bei Bedarf schneller zurückzuzahlen. | |
| Sind Ratenpausen im Notfall möglich? | Gibt Ihnen Flexibilität bei unvorhergesehenen finanziellen Engpässen. | |
| Habe ich alle Vertragsklauseln vollständig verstanden? | Lassen Sie sich Unklares unbedingt vor der Unterschrift erklären. | |
| Langfristige Perspektive | ||
| Ist die Laufzeit des neuen Kredits für mich passend? | Eine längere Laufzeit senkt die Rate, erhöht aber die Gesamtzinskosten. | |
| Bin ich mir der langfristigen Bindung bewusst? | Ein Kreditvertrag prägt Ihre Finanzen über Jahre. |
Nehmen Sie sich die Zeit, jeden Punkt ehrlich für sich zu beantworten. Diese wenigen Minuten können Ihnen viel Ärger und Geld ersparen.
Ein Kredit Umschuldung Rechner liefert die wichtigen Zahlen, doch die finale Entscheidung treffen Sie. Im nächsten Schritt vergleichen Sie über unseren Kreditvergleich mit einer Schufa-neutralen Konditionsanfrage die konkreten Umschuldungsangebote von über 20 Banken. Erfahren Sie außerdem, warum sich ein Vergleich bei credxperts.de besonders lohnt.
Häufige Fragen zur Kreditumschuldung
Wer über eine Umschuldung nachdenkt und zum ersten Mal einen Rechner dafür nutzt, stößt oft auf dieselben Fragen. Das ist ganz normal, schließlich geht es hier um Ihr Geld und eine wichtige finanzielle Weichenstellung. Hier finden Sie die häufigsten Punkte mit klaren, verständlichen Antworten, damit Sie sicher in die nächsten Schritte gehen können.
Wie genau muss ich die Restschuld eingeben?
Kurz und knapp: so exakt wie möglich. Eine grobe Schätzung kann das Ergebnis des Rechners nämlich ziemlich verfälschen. Schon eine Abweichung von ein paar Hundert Euro bei der Restschuld wirkt sich direkt auf die Zinsberechnung aus – und damit auf Ihre potenzielle Ersparnis.
Unser Tipp aus der Praxis: Der schnellste Weg zur exakten Zahl führt über Ihr Online-Banking oder den letzten Kontoauszug Ihres Kredits. Dort steht die tagesaktuelle Restschuld schwarz auf weiß. Falls Sie beides nicht zur Hand haben, reicht meist ein kurzer Anruf bei Ihrer jetzigen Bank.
Diese Genauigkeit ist wirklich das A und O. Nur mit den korrekten Werten liefert der Umschuldungsrechner eine verlässliche Zahl, die Ihnen als solide Entscheidungsgrundlage dient. Es ist der kleine, aber feine Unterschied zwischen einer vagen Idee und einem handfesten Plan.
Was mache ich, wenn ich meinen Zinssatz nicht kenne?
Keine Sorge, damit sind Sie nicht allein. Viele haben den genauen Zinssatz nicht im Kopf. Wichtig ist nur, dass Sie nach dem effektiven Jahreszins suchen, nicht nach dem reinen Sollzins. Der Effektivzins schließt nämlich die meisten Nebenkosten mit ein und ist die einzige Größe, die Angebote wirklich vergleichbar macht.
Hier finden Sie die entscheidende Zahl:
- Im ursprünglichen Kreditvertrag: Dort muss der effektive Jahreszins verbindlich aufgeführt sein.
- In der jährlichen Zins- und Tilgungsübersicht: Die meisten Banken schicken dieses Dokument einmal im Jahr raus.
- Mit einer direkten Nachfrage bei Ihrer Bank: Ihre Bank gibt Ihnen diese Auskunft jederzeit.
Sollten Sie die Angabe partout nicht finden, können Sie für eine erste, grobe Kalkulation einen Durchschnittswert für Ratenkredite aus dem damaligen Abschlussjahr verwenden. Seien Sie sich aber bewusst, dass das Ergebnis dann wirklich nur ein grober Anhaltspunkt ist.
Beeinflusst die Nutzung eines Rechners meine Kreditwürdigkeit?
Das ist eine der häufigsten Sorgen – und hier können wir Sie komplett beruhigen. Die reine Nutzung eines Online-Rechners zur Umschuldung hat keinerlei Einfluss auf Ihre Bonität oder Ihren Schufa-Score. Sie können so oft rechnen und verschiedene Szenarien durchspielen, wie Sie möchten. Das Ganze ist eine anonyme und unverbindliche Simulation.
Erst wenn Sie konkrete Angebote einholen, fragt die Bank bei der Schufa an. Seriöse Kreditvergleiche nutzen dafür eine Schufa-neutrale Konditionsanfrage, die Ihren Score nicht beeinflusst. Erst der verbindliche Kreditantrag bei der Bank Ihrer Wahl wird als Kreditanfrage gespeichert.
Wie lange dauert der gesamte Umschuldungsprozess?
Der genaue Zeitrahmen hängt von verschiedenen Faktoren ab, aber es lässt sich ein typischer Ablauf skizzieren. Wenn Sie alle Unterlagen wie Gehaltsabrechnungen und den alten Kreditvertrag beisammenhaben, kann es oft überraschend zügig gehen.
- Angebot einholen: Nachdem Sie Ihre Daten online eingegeben haben, liegt oft schon innerhalb von Minuten ein erstes unverbindliches Angebot vor.
- Prüfung & Genehmigung: Die neue Bank prüft Ihre Dokumente und Ihre Identität (z. B. per Video-Ident). Bei digitalen Abläufen dauert das häufig nur wenige Werktage.
- Ablösung & Abschluss: Nach der Zusage überweist die neue Bank die Restschuld in der Regel direkt an Ihre alte Bank. Auch dieser Schritt dauert meist nur wenige Werktage.
Alles in allem sollten Sie von der ersten Berechnung bis zur finalen Ablösung des Altkredits mit etwa ein bis zwei Wochen rechnen – abhängig von der Bank und davon, wie schnell Ihre Unterlagen vollständig vorliegen. Ihr 14-tägiges Widerrufsrecht (§ 495 BGB) beim neuen Kredit bleibt davon unberührt.
Sind noch Fragen offen geblieben? Berechnen Sie Ihre Ersparnis mit unserem Ablöserechner und vergleichen Sie anschließend kostenlos und Schufa-neutral die Umschuldungsangebote von über 20 Banken. Starten Sie jetzt Ihre unverbindliche Kreditanfrage über unseren Kreditvergleich.