Kreditvergleich Deutschland 2026: So finden Sie bessere Zinsen
Einen Kredit in Deutschland zu vergleichen, heißt weit mehr, als nur den niedrigsten Zinssatz zu jagen. Es geht darum, das Gesamtpaket zu verstehen – von den echten Kosten bis hin zur Flexibilität des Vertrags. Das beste Angebot ist am Ende das, was nicht nur günstig ist, sondern auch fair und passend zu Ihrer aktuellen Lebenslage.
So funktioniert ein Kreditvergleich in Deutschland
Ein durchdachter Kreditvergleich ist die Basis für jede kluge Finanzentscheidung. Viele machen den Fehler, sich nur auf den Sollzins zu fixieren und übersehen dabei das Kleingedruckte, das einen Kredit schnell unnötig teuer machen kann. Der Trick liegt darin, die Angebote als Ganzes zu betrachten.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Das A und O ist dabei der effektive Jahreszins. Im Gegensatz zum reinen Sollzins rechnet er alle zusätzlichen Kosten mit ein, die für den Kreditvertrag verpflichtend sind. Er zeigt Ihnen also ungeschminkt, was der Kredit Sie wirklich kostet.
Genauso wichtig ist ein Blick auf die Flexibilität. Dürfen Sie kostenlos Sondertilgungen leisten? Was passiert, wenn Sie den Kredit vorzeitig zurückzahlen möchten – und wie hoch fällt dann die Vorfälligkeitsentschädigung aus? Solche Optionen können Ihnen über die Jahre hinweg hunderte, wenn nicht sogar tausende Euro sparen.
Wichtige gesetzliche Rahmenbedingungen
In Deutschland regelt das Verbraucherdarlehensrecht im Bürgerlichen Gesetzbuch (§§ 491 ff. BGB) Ratenkredite für Privatpersonen. Es soll Verbraucher vor Überschuldung und unfairen Vertragsbedingungen schützen. Die wichtigsten Punkte für Ihren Vergleich:
- Kreditwürdigkeitsprüfung: Die Bank muss vor Vertragsschluss prüfen, ob Sie den Kredit voraussichtlich zurückzahlen können (§ 505a BGB).
- Widerrufsrecht: Sie können einen Verbraucherkreditvertrag innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen (§ 495 BGB i. V. m. § 355 BGB).
- Vorzeitige Rückzahlung: Sie dürfen Ihren Ratenkredit jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB). Die Vorfälligkeitsentschädigung ist gesetzlich gedeckelt (§ 502 BGB): höchstens 1 % des vorzeitig zurückgezahlten Betrags bei einer Restlaufzeit von mehr als einem Jahr, sonst höchstens 0,5 % – und nie mehr als die Sollzinsen bis zum regulären Laufzeitende.
Einen festen gesetzlichen Höchstzins für Ratenkredite gibt es in Deutschland nicht. Umso wichtiger ist es, die Angebote mehrerer Banken nebeneinanderzulegen.
Die gängigsten Kreditarten im Überblick
Um den Durchblick zu behalten, hilft es, die verschiedenen Kreditarten und ihre Eigenheiten zu kennen. Schließlich passt nicht jeder Kredit zu jedem Vorhaben, und je nach Zweck rücken andere Vergleichskriterien in den Vordergrund. In unserem Leitfaden erfahren Sie übrigens noch mehr darüber, wie Sie erfolgreich einen Kredit aufnehmen.
Die folgende Tabelle gibt einen schnellen Überblick über die verschiedenen Kreditarten, ihre typischen Anwendungsfälle und worauf beim Vergleich besonders zu achten ist.
Übersicht der gängigsten Kreditarten in Deutschland
| Kreditart | Typischer Verwendungszweck | Wichtigstes Vergleichskriterium |
|---|---|---|
| Privatkredit | Flexible Nutzung (z. B. Möbel, Weiterbildung, Reisen) | Effektiver Jahreszins und kostenlose Sondertilgungen |
| Autokredit | Finanzierung eines Neu- oder Gebrauchtwagens | Zweckbindung vs. freie Verfügung, Zinsvorteil durch Zweckbindung |
| Umschuldungskredit | Zusammenfassung bestehender teurer Kredite und Dispo | Gesamtersparnis durch niedrigere Zinsen und eine Rate |
| Konsumkredit | Finanzierung von Konsumgütern (z. B. Elektronik) | Niedrige monatliche Rate und transparente Kosten |
Diese Übersicht soll Ihnen als erste Orientierung dienen. Jeder Kredit hat seine Stärken und Schwächen, die es im Kontext Ihrer persönlichen Situation abzuwägen gilt.
Ein guter Kreditvergleich ist wie ein Kompass: Er zeigt Ihnen nicht nur den direktesten, sondern auch den sichersten und kostengünstigsten Weg zu Ihrem finanziellen Ziel.
Worauf es beim Kreditvergleich wirklich ankommt
Ein guter Kreditvergleich in Deutschland geht tiefer als nur auf die großen Werbebanner zu schauen. Klar, der Zinssatz springt einem sofort ins Auge, aber er ist nur ein Teil der ganzen Geschichte. Um am Ende nicht draufzuzahlen, müssen Sie lernen, zwischen den Zeilen zu lesen und die entscheidenden Details im Kleingedruckten zu verstehen.
Die wahren Kosten eines Kredits verstecken sich oft in mehreren Komponenten. Nur wenn Sie den effektiven Jahreszins, mögliche Zusatzprodukte und die Flexibilität des Vertrags genau unter die Lupe nehmen, finden Sie das Angebot, das wirklich zu Ihrer Situation passt – und vermeiden teure Überraschungen.
Der effektive Jahreszins: Die einzig ehrliche Kennzahl
Der Sollzins, mit dem viele Anbieter werben, zeigt nur die reinen Zinskosten für den geliehenen Betrag. Viel aussagekräftiger und für Sie entscheidend ist der effektive Jahreszins. Nach der Preisangabenverordnung muss er alle Kosten enthalten, die Sie im Zusammenhang mit dem Kreditvertrag zwingend tragen müssen.
Dazu gehören zum Beispiel:
- Zinsen: Der vereinbarte Sollzins über die gesamte Laufzeit.
- Kontoführungsgebühren: Sofern ein Kreditkonto verpflichtend ist und dafür Kosten anfallen.
- Sonstige obligatorische Kosten: Alle weiteren Kosten, ohne die der Vertrag nicht zustande käme – etwa eine Versicherung, die die Bank zwingend vorschreibt.
Der effektive Jahreszins packt also die Gesamtkosten pro Jahr in eine einzige, vergleichbare Prozentzahl. Ein Angebot mit einem verlockend niedrigen Sollzins kann sich durch zusätzliche Pflichtkosten schnell als Kostenfalle entpuppen und am Ende teurer sein als ein Konkurrenzangebot mit einem auf den ersten Blick höheren Zins.
Tipp aus der Praxis: Schauen Sie bei Ihrem Kreditvergleich in Deutschland immer auf den effektiven Jahreszins – und zwar auf den, der Ihnen persönlich angeboten wird. Nur dieser Wert erlaubt einen fairen und transparenten Kostenvergleich.
Versteckte Kosten und Zusatzprodukte aufspüren
Neben den bereits im Effektivzins enthaltenen Posten lauern manchmal weitere Kosten, die durch freiwillige Zusatzprodukte entstehen. Diese sind oft nicht sofort ersichtlich und können eine Finanzierung unerwartet verteuern. Seien Sie besonders wachsam bei Klauseln zu optionalen Zusatzleistungen.
Ein Klassiker ist hier die Restschuldversicherung, oft auch als Ratenschutzversicherung bezeichnet. In manchen Lebenslagen kann sie durchaus sinnvoll sein, keine Frage. Aber sie treibt die monatliche Rate und damit die Gesamtkosten ordentlich in die Höhe. Ist sie freiwillig, fließt sie nicht in den effektiven Jahreszins ein – genau das macht Angebote schwer vergleichbar. Prüfen Sie also ganz genau: Ist diese Versicherung Pflicht oder nur eine Option? Und was kostet sie konkret?
Warum Flexibilität im Vertrag unbezahlbar ist
Was nützt der günstigste Zins, wenn der Vertrag Sie über Jahre in ein starres Korsett schnürt? Das Leben ist nicht planbar – eine Gehaltserhöhung, eine unerwartete Erbschaft oder finanzielle Engpässe können alles ändern. Ein flexibler Kreditvertrag gibt Ihnen den Spielraum, darauf zu reagieren.
Sondertilgungen und vorzeitige Rückzahlung
Die Möglichkeit, einen Kredit schneller zurückzuzahlen, ist Gold wert. Jede zusätzliche Tilgung reduziert die Restschuld und damit die Zinskosten, die Sie in Zukunft zahlen müssen. Das Recht zur vorzeitigen Rückzahlung haben Sie bei einem Verbraucherdarlehen ohnehin – entscheidend ist, was es kostet. Klären Sie deshalb vor der Unterschrift unbedingt ab:
- Sind Sondertilgungen kostenlos möglich, oder verlangt die Bank eine Entschädigung?
- Gibt es ein jährliches Limit für kostenlose Zusatzzahlungen?
- Wie hoch wäre die Vorfälligkeitsentschädigung, wenn Sie den Kredit komplett vorzeitig ablösen (maximal 1 % bzw. 0,5 % nach § 502 BGB)?
Ratenpausen und Ratenanpassung
Genauso wichtig ist es, bei finanziellen Engpässen Luft zu haben. Bietet die Bank an, mal eine oder mehrere Raten auszusetzen? Lässt sich die Monatsrate bei Bedarf anpassen – sei es nach unten, um eine Durststrecke zu überbrücken, oder nach oben, um schneller schuldenfrei zu sein? Solche Optionen sind ein wertvolles Sicherheitsnetz.
Wie Ihre Bonität die Karten neu mischt
Vergessen Sie eines nicht: Kein Kreditangebot ist in Stein gemeißelt. Die Zinssätze in der Werbung, vor allem die verlockenden "Ab-Zinssätze", gelten nur für Kunden mit sehr guter Bonität. Deshalb müssen Banken in Deutschland zusätzlich ein repräsentatives Beispiel angeben, das zeigt, welchen Zins mindestens zwei Drittel der Kunden tatsächlich erhalten (sogenannter Zwei-Drittel-Zins).
Banken bewerten Ihre Bonität anhand vieler Faktoren: Einkommen, Ausgaben, bestehende Schulden und natürlich Ihre Zahlungsmoral, die bei Auskunfteien wie der Schufa gespeichert ist. Einfach gesagt: Je geringer das Ausfallrisiko für die Bank, desto besser der Zinssatz für Sie.
Diese individuelle Preisgestaltung macht einen pauschalen Kreditvergleich in Deutschland so knifflig. Ein Online-Rechner gibt Ihnen eine erste Richtung vor, aber das verbindliche Angebot kommt erst nach einer Prüfung Ihrer Finanzen. Deshalb ist es so wichtig, die eigene Bonität zu kennen und sie – wenn möglich – vor der Kreditanfrage noch zu verbessern.
Kreditvergleich für spezifische Lebenssituationen
Ein theoretischer Kreditvergleich in Deutschland ist eine gute Sache, aber erst im echten Leben zeigt sich, worauf es wirklich ankommt. Ob es um den Kauf eines Autos geht, die Neuordnung der Finanzen durch eine Umschuldung oder eine Aufstockung für neue Pläne – jede Situation hat ihre eigenen Spielregeln.
Wenn wir die Kriterien von vorhin auf diese ganz praktischen Szenarien anwenden, können Sie teure Fehler vermeiden und die für Sie beste Entscheidung treffen. Es geht schlicht darum, die Vor- und Nachteile der verschiedenen Finanzierungen in Ihrem ganz persönlichen Kontext zu verstehen.
Der Autokredit im Detailvergleich
Wer ein neues oder gebrauchtes Auto kaufen will, steht schnell vor der Finanzierungsfrage. Im Grunde konkurrieren hier zwei Modelle: die Händlerfinanzierung über eine Autobank und der flexible Ratenkredit einer unabhängigen Bank – entweder als zweckgebundener Autokredit oder als frei verfügbarer Privatkredit.
Die Händler- bzw. Autobankfinanzierung: Solche Angebote locken oft mit extrem niedrigen Zinsen, manchmal sogar mit 0-%-Finanzierungen. Der Haken daran? Sie sind fest an den Kauf eines bestimmten Fahrzeugs geknüpft, und die Bank behält in der Regel die Zulassungsbescheinigung Teil II (den früheren Fahrzeugbrief) als Sicherheit ein. Zudem fallen Rabatte beim Kaufpreis oft geringer aus.
Der Ratenkredit einer Bank: Hier nehmen Sie einen Kredit bei einer Bank auf und treten beim Händler als Barzahler auf. Das ist ein gewaltiger Vorteil, denn plötzlich sind Sie in einer viel stärkeren Verhandlungsposition. Als Barzahler lassen sich oft spürbare Preisnachlässe heraushandeln – und die machen eventuell etwas höhere Zinsen schnell wieder wett.
Rechenbeispiel: Nehmen wir an, das Auto kostet 30.000 €. Als Barzahler handeln Sie 10 % Rabatt aus und zahlen nur noch 27.000 €. Die Ersparnis von 3.000 € kann die Mehrkosten eines etwas teureren Bankkredits deutlich übersteigen. Rechnen Sie beide Varianten trotzdem immer konkret durch.
Die folgende Grafik bringt es auf den Punkt. Bei einem Kreditvergleich sind Zinsen, Gebühren und Flexibilität die drei Säulen einer wirklich guten Entscheidung.
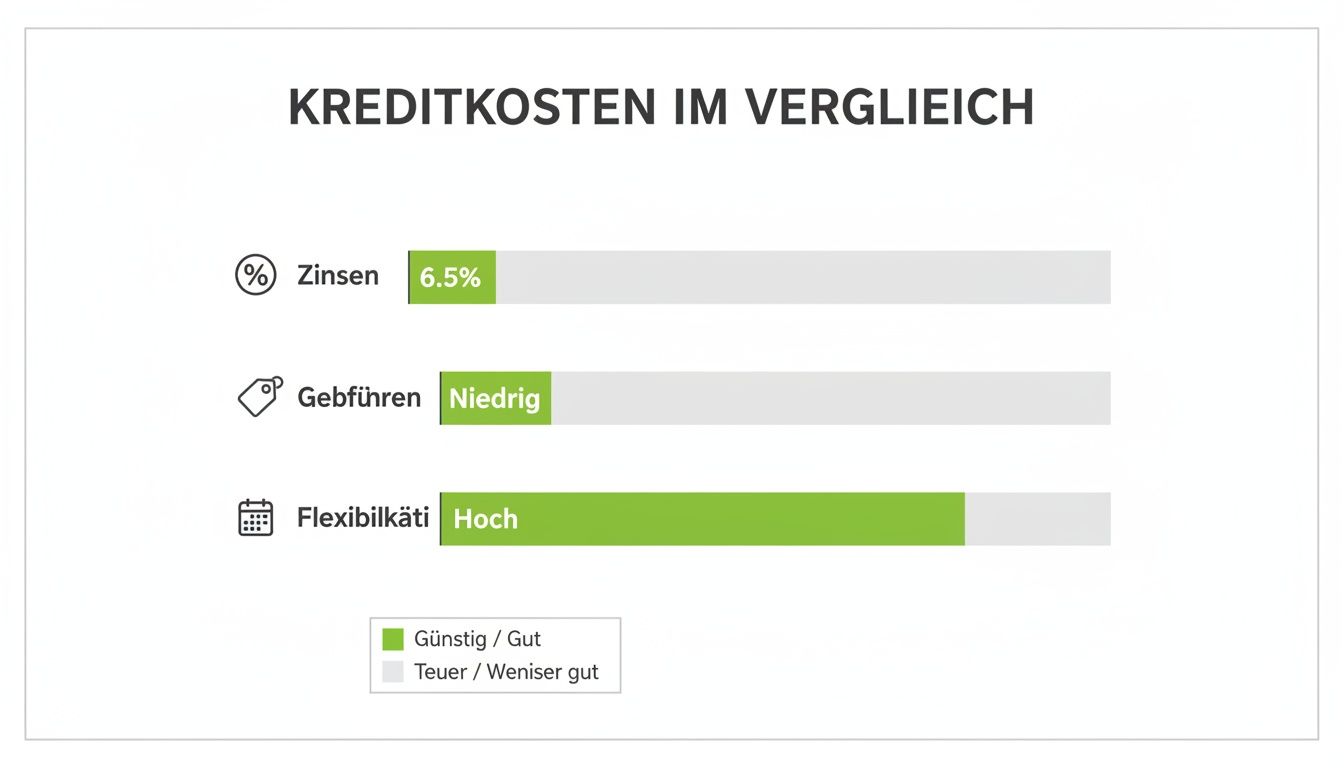
Man sieht klar: Ein niedriger Zinssatz allein reicht nicht. Erst das Zusammenspiel mit geringen Kosten und einem flexiblen Vertrag führt zur wirklich kostengünstigsten Lösung.
Umschuldung teurer Kredite als Sparpotenzial
Viele Haushalte jonglieren mit mehreren Verbindlichkeiten gleichzeitig: ein Ratenkredit hier, ein ausgereizter Dispo oder eine Kreditkarte mit Teilzahlung dort. Jede dieser Schulden hat ihre eigenen, oft hohen Zinsen und eine separate Rate. Das wird schnell unübersichtlich und vor allem teuer. Eine Umschuldung ist hier oft die Lösung: Sie bündelt alle Schulden in einem einzigen, neuen Kredit.
Das Ziel ist einfach: Sie sichern sich einen besseren Zinssatz für die Gesamtsumme und zahlen ab sofort nur noch eine einzige, gut planbare Monatsrate. Dank des gesetzlichen Rechts auf vorzeitige Rückzahlung und der gedeckelten Vorfälligkeitsentschädigung ist eine Umschuldung bei Ratenkrediten in Deutschland meist unkompliziert möglich.
Schauen wir uns das an einem konkreten Beispiel an.
Vergleichsrechnung Umschuldungskredit vs. bestehende Kredite
Diese Tabelle zeigt, wie viel Geld eine Umschuldung von zwei bestehenden Krediten in einen einzigen, günstigeren Kredit sparen kann.
| Kostenpunkt | Vor der Umschuldung (2 Kredite) | Nach der Umschuldung (1 Kredit) | Ersparnis |
|---|---|---|---|
| Kredit 1 (Kreditkarte mit Teilzahlung) | 5.000 € zu 16 % Zins | – | – |
| Kredit 2 (Ratenkredit) | 15.000 € zu 9,9 % Zins | – | – |
| Monatliche Rate gesamt | ~ 659 € | ~ 613 € | ~ 46 € / Monat |
| Neuer Umschuldungskredit | – | 20.000 € zu 6,5 % Zins | – |
| Gesamte Zinskosten | ~ 3.730 € | ~ 2.070 € | ~ 1.660 € |
Annahmen: fiktives Rechenbeispiel, Laufzeit für alle Kredite 36 Monate, gleichbleibende Annuitätenraten, ohne Vorfälligkeitsentschädigung. Die Werte sind gerundet und dienen nur der Veranschaulichung; Ihre tatsächlichen Zinsen hängen von Bonität, Laufzeit und Betrag ab.
Die Zahlen sprechen für sich: Durch die Umschuldung sinkt nicht nur die monatliche Belastung. Die gesamten Zinskosten über die Laufzeit fallen in diesem Beispiel um rund 45 % niedriger aus. Wie viel Sie konkret sparen, zeigt Ihnen unser Ablöserechner.
Kredit aufstocken oder neu beantragen?
Manchmal ändert sich der Finanzbedarf, während ein Kredit bereits läuft. Ein Umbau steht an, eine Weiterbildung wird fällig oder eine unvorhergesehene Reparatur muss bezahlt werden. Dann stellt sich die Frage: Soll ich meinen bestehenden Kredit aufstocken oder lieber einen komplett neuen, zweiten Kredit aufnehmen?
- Kredit aufstocken: Dabei wird Ihr laufender Vertrag angepasst. Der Restbetrag wird mit der neuen Summe zusammengelegt, und Sie erhalten einen neuen Vertrag mit neuer Rate und Laufzeit. Der Vorteil liegt auf der Hand: Sie haben weiterhin nur einen Ansprechpartner und eine Rate.
- Neuen Kredit aufnehmen: Das kann sich lohnen, wenn die Zinsen seit Ihrem ersten Abschluss deutlich gesunken sind oder sich Ihre Bonität verbessert hat. Vielleicht bekommen Sie für den neuen Kredit viel bessere Konditionen als bei einer Aufstockung des alten. Der Nachteil: Sie müssen zwei separate Kredite mit zwei Raten verwalten.
Was die richtige Wahl ist, hängt von den aktuellen Marktkonditionen und dem Angebot Ihrer Bank ab. Ein sorgfältiger Kreditvergleich beider Optionen ist hier unerlässlich. Manchmal ist sogar die Ablösung des alten Kredits zusammen mit dem neuen Betrag bei einem ganz anderen Anbieter die günstigste Lösung.
Gerade bei größeren Finanzierungen lohnt sich ein genauer Blick. Über unseren Kreditvergleich sehen Sie, welche Banken für Ihren Betrag und Ihre Laufzeit infrage kommen.
Wie Ihre Bonität die Zinsen direkt beeinflusst
Ihre Bonität ist der mit Abstand größte Hebel, wenn es um die Höhe Ihrer Kreditzinsen geht. Bei einem Kreditvergleich in Deutschland ist sie das A und O. Banken nutzen Ihre Kreditwürdigkeit schlichtweg als Maßstab für das Risiko, das sie eingehen, wenn sie Ihnen Geld leihen.
Ganz einfach gesagt: Je besser Ihre finanzielle Vergangenheit aussieht, desto vertrauenswürdiger stuft die Bank Sie ein. Das geringere Ausfallrisiko belohnt sie dann mit einem attraktiveren Zinssatz. Genau deshalb sind die glänzenden «Ab-Zinssätze» aus der Werbung in der Realität nur für wenige mit einer makellosen Finanzhistorie zu haben. Für alle anderen ist das persönliche Angebot das Ergebnis einer genauen Prüfung.
So bewerten Banken Ihre Kreditwürdigkeit
Um Ihr persönliches Risiko zu kalkulieren, schauen sich die Kreditgeber verschiedene Datenquellen an. Dreh- und Angelpunkt ist dabei die Schufa, die größte Auskunftei in Deutschland. Daneben nutzen manche Banken weitere Auskunfteien wie Creditreform (Boniversum) oder CRIF. Hier laufen kreditrelevante Informationen über Sie zusammen, aus denen ein Score berechnet wird.
Was schaut sich die Bank also genau an?
- Zahlungsmoral: Das ist die absolute Grundlage. Wer seine Rechnungen und Raten pünktlich zahlt, baut Vertrauen auf. Zahlungsausfälle, Inkasso- oder gar Vollstreckungsmaßnahmen sind dagegen Gift für die Bonität.
- Bestehende Verbindlichkeiten: Wie viele Kredite, Leasingverträge oder Kreditkarten laufen bereits? Eine hohe Gesamtverschuldung kann schnell als Warnsignal gedeutet werden.
- Kredithistorie: Haben Sie frühere Kredite sauber zurückgezahlt? Ein reibungsloser Verlauf ist ein großes Plus.
- Art der Kreditanfragen: Viele echte Kreditanfragen in kurzer Zeit können den Eindruck erwecken, Sie bräuchten dringend Geld. Eine reine Konditionsanfrage dagegen ist für andere Banken nicht sichtbar und wirkt sich nicht auf Ihren Score aus.
Jeder dieser Punkte fließt in Ihren persönlichen Schufa-Score und das interne Rating der Bank ein. Ein guter Score öffnet Türen zu Top-Konditionen, ein schwacher führt zu höheren Zinsen oder im schlimmsten Fall zur Ablehnung.
Praktische Schritte zur Verbesserung Ihrer Bonität
Der beste Zeitpunkt, sich um die eigene Bonität zu kümmern, ist immer bevor man den Kreditantrag stellt. Mit ein paar gezielten Maßnahmen können Sie Ihren Score aktiv verbessern und sich eine viel bessere Ausgangslage verschaffen.
Starten Sie mit einem Kassensturz. Begleichen Sie alle offenen Rechnungen, kündigen Sie ungenutzte Kreditkarten und Rahmenkredite und überlegen Sie, ob Sie teure Kleinkredite bündeln können. Fordern Sie außerdem Ihre kostenlose Datenkopie bei der Schufa an (Art. 15 DSGVO) und lassen Sie falsche oder veraltete Einträge berichtigen.
Experten-Tipp: Stellen Sie nicht auf eigene Faust bei zig Banken echte Kreditanfragen. Achten Sie stattdessen darauf, dass Ihr Vergleich über eine Schufa-neutrale Konditionsanfrage läuft. Diese wird zwar gespeichert, ist aber für andere Banken nicht sichtbar und beeinflusst Ihren Score nicht.
Natürlich spielt auch die allgemeine Marktlage eine Rolle. Die Zinsen für Ratenkredite hängen vom Leitzins, vom Wettbewerb der Banken und von Ihrer Bonität, Laufzeit und Kreditsumme ab. Gerade weil die Spannen zwischen den Anbietern groß sein können, lohnt sich der Vergleich mehrerer Banken – etwa von Direktbanken wie ING oder DKB, Filialbanken wie Targobank oder Commerzbank und Spezialanbietern wie der SWK Bank.
Wie ein Kreditvergleich Ihre Chancen optimiert
Genau hier spielt ein unabhängiger Kreditvergleich seine Stärke aus. Anstatt einzelne Banken nacheinander anzufragen, geben Sie Ihre Daten einmal ein und sehen auf einen Blick, welche Banken Ihnen zu welchen Konditionen einen Kredit anbieten würden.
Über unseren Kreditvergleich fragen Sie die Konditionen von über 20 Banken mit einer Schufa-neutralen Konditionsanfrage ab. So erhalten Sie personalisierte Angebote, ohne dass Ihr Score durch mehrere echte Kreditanfragen leidet – und entscheiden selbst, welches Angebot Sie annehmen.
Sollten bei Ihnen bereits negative Einträge vorliegen, ist eine gute Vorbereitung umso wichtiger. In unserem Artikel erklären wir Ihnen die Möglichkeiten für einen Kredit trotz negativer SCHUFA. Eine sorgfältige Vorbereitung ist eben der Schlüssel zum Erfolg.
Online-Kreditrechner richtig nutzen und Fallstricke vermeiden
Ein Online-Kreditrechner ist für viele der erste Anlaufpunkt, wenn es um einen Kreditvergleich in Deutschland geht. Und das zu Recht: Diese digitalen Werkzeuge sind ungemein praktisch, um sich schnell einen Überblick über mögliche Monatsraten und die Gesamtkosten zu verschaffen. Aber Vorsicht – die Ergebnisse sind nur so gut wie die Daten, die Sie eingeben und wie gut Sie die Zahlen am Ende deuten.
Viele machen den Fehler, die angezeigten Beträge für bare Münze zu nehmen. In Wahrheit handelt es sich aber immer nur um eine erste, unverbindliche Schätzung. Der Zinssatz, den Sie am Ende tatsächlich bekommen, hängt von Ihrer persönlichen Bonität ab – und die kennt der Rechner an diesem Punkt natürlich noch nicht.
Der Unterschied zwischen Schaufensterzins und Realität
Das größte Missverständnis bei Kreditrechnern ist der sogenannte „Schaufensterzins“. Das ist dieser besonders attraktive „Ab-Zinssatz“, der groß beworben wird, um Ihr Interesse zu wecken. Wie schon erwähnt, ist dieser Top-Zins aber nur für Antragsteller mit sehr guter Kreditwürdigkeit reserviert.
Die Realität sieht meistens anders aus. Für die Mehrheit der Kreditnehmer wird ein individueller Zinssatz festgelegt, der sich innerhalb einer bestimmten Bandbreite bewegt. Seriöse Rechner zeigen deshalb oft eine Spanne an, zum Beispiel „monatliche Rate von 480 € bis 520 €“. Genau diese Spanne ist Ihr realistischer Anhaltspunkt. Planen Sie am besten mit dem höheren Wert, dann sind Sie auf der sicheren Seite.
Ein Online-Rechner ist wie eine Landkarte – er zeigt Ihnen mögliche Routen. Den genauen Weg und wie lange Sie wirklich unterwegs sind, erfahren Sie aber erst, nachdem die Bank Ihre persönlichen Voraussetzungen geprüft hat.
Worauf Sie bei der Dateneingabe achten müssen
Um wirklich aussagekräftige Ergebnisse zu bekommen, sollten Sie so realistisch wie möglich bleiben. Es ist okay, verschiedene Szenarien durchzuspielen, aber Ihre eigentliche Berechnung sollte auf soliden Annahmen basieren.
- Kreditbetrag: Leihen Sie wirklich nur so viel, wie Sie auch brauchen. Ein unnötig hoher Betrag treibt nur die Zinskosten in die Höhe.
- Laufzeit: Eine längere Laufzeit macht die monatliche Rate zwar niedriger, erhöht aber die Gesamtkosten des Kredits ganz erheblich. Eine kürzere Laufzeit ist anspruchsvoller, aber unterm Strich günstiger. Hier gilt es, eine gute Balance für Ihr Budget zu finden.
Ein gutes Tool erlaubt es Ihnen, diese Parameter ganz einfach anzupassen und die Auswirkungen sofort zu sehen. Wenn Sie verschiedene Optionen durchrechnen wollen, ist unser kostenloser und unverbindlicher Kreditrechner für Deutschland eine hervorragende Basis für Ihre Planung. Wie viel Rate in Ihr Haushaltsbudget passt, ermitteln Sie mit dem Budgetrechner.
Checkliste zur Bewertung von Vergleichsportalen
Nicht alle Online-Rechner und Vergleichsportale sind gleich gut – oder gleich ehrlich. Lockangebote und undurchsichtige Praktiken können Sie schnell in die Irre führen. Mit dieser Checkliste trennen Sie die Spreu vom Weizen und sichern sich eine solide Entscheidungsgrundlage.
- Transparenz der Zinsspanne: Zeigt das Portal klar die gesamte Bandbreite der Zinsen (von/bis) an oder wirbt es nur mit einem unrealistischen Tiefstzins? Ein seriöser Anbieter spielt mit offenen Karten.
- Repräsentatives Beispiel: Gibt es das gesetzlich vorgeschriebene repräsentative Beispiel (Zwei-Drittel-Zins)? Es zeigt, welche Konditionen ein Großteil der Kunden tatsächlich erhält, und ist ein klares Qualitätsmerkmal.
- Datenschutz: Wie werden Ihre Daten behandelt? Achten Sie auf eine verständliche Datenschutzerklärung nach DSGVO und eine sichere Verbindung (HTTPS).
- Schufa-Neutralität: Wird unmissverständlich klargestellt, dass der Vergleich über eine Schufa-neutrale Konditionsanfrage läuft und keine verbindliche Kreditanfrage ist? Wichtig ist, dass der Vergleich Ihre Bonität nicht negativ beeinflusst.
- Anbieter-Vielfalt und Kosten: Werden Kredite von verschiedenen Banken verglichen oder nur die Produkte eines einzigen Partners beworben? Und: Seriöse Vergleichsportale und Kreditvermittler verlangen keine Vorkosten – eine Vergütung ist nur bei erfolgreicher Vermittlung zulässig (§ 655c BGB).
Diese digitalen Helfer sind ein wichtiger Schritt in der Vorbereitung. Sie geben Ihnen eine erste Orientierung und helfen dabei, Ihre finanziellen Möglichkeiten besser einzuschätzen. Sobald Sie eine klare Vorstellung haben, ist der Vergleich konkreter, personalisierter Bankangebote der nächste logische Schritt, um sich das bestmögliche, verbindliche Angebot zu sichern.
Wann sich ein besonders sorgfältiger Vergleich auszahlt
Ein Online-Kreditvergleich in Deutschland ist ein guter erster Schritt. Er verschafft Ihnen schnell einen Überblick und ein Gefühl für die aktuellen Konditionen am Markt. Aber ganz ehrlich: Es gibt Situationen, in denen ein Standardantrag bei der Hausbank schnell an seine Grenzen stößt.
Besonders wenn Ihre finanzielle Situation nicht ganz dem Standard entspricht, lohnt sich ein breiter Vergleich. Vielleicht sind Sie selbstständig und Ihr Einkommen schwankt? Oder Sie möchten bestehende Kredite sinnvoll umschulden und den Überblick zurückgewinnen? Auch eine nicht ganz perfekte Bonität kann ein Grund sein. In solchen Fällen führt ein einzelner Antrag bei der falschen Bank oft direkt in eine Ablehnung – während andere Banken Ihr Profil durchaus akzeptieren würden.
Der Mehrwert eines breiten Bankenvergleichs
Jede Bank hat eigene Annahmekriterien: Manche sind offen für Selbstständige, andere haben sich auf Rentner spezialisiert, wieder andere bewerten einen mittleren Schufa-Score weniger streng. Ein Vergleich vieler Banken zeigt Ihnen, welches Institut für Ihr persönliches Profil die besten Chancen und Konditionen bereithält.
Der Vorteil lässt sich klar benennen: Sie sehen mehrere echte, personalisierte Angebote nebeneinander, statt sich auf das eine Angebot Ihrer Hausbank zu verlassen. Das minimiert das Risiko frustrierender Absagen und verbessert Ihre Verhandlungsposition.
Ein guter Kreditvergleich übersetzt Ihre finanzielle Situation in vergleichbare Angebote. Er zeigt Ihnen, welche Bank zu Ihnen passt, bevor Sie sich festlegen.
Spezialisierte Anbieter und Kreditvermittler
Für besondere Fälle gibt es neben klassischen Banken auch spezialisierte Anbieter und Kreditvermittler. Plattformen wie auxmoney oder Vermittler wie myloan24 und Kredanta arbeiten mit Partnerbanken zusammen, die auch schwierigere Profile prüfen.
Achten Sie dabei auf folgende Punkte:
- Keine Vorkosten: Seriöse Kreditvermittler verlangen kein Geld im Voraus. Eine Vergütung darf nur bei erfolgreicher Vermittlung und Auszahlung fällig werden (§ 655c BGB).
- Transparente Konditionen: Sie sollten vor Vertragsschluss den effektiven Jahreszins und alle Kosten schriftlich erhalten.
- Freiwillige Zusatzprodukte: Lassen Sie sich keine Versicherungen oder Bausparverträge als Bedingung für den Kredit aufdrängen, ohne die Kosten genau zu prüfen.
Ein breiter Vergleich spart Ihnen also nicht nur Zeit und Nerven. Er erhöht die Wahrscheinlichkeit einer Zusage und führt oft zu spürbar besseren Zinsen, als Sie sie im Alleingang bei einer einzigen Bank bekommen hätten. Mehr dazu erfahren Sie in unserem Artikel zur unabhängigen Kreditberatung.
Häufig gestellte Fragen zum Kreditvergleich
Ein Kreditvergleich in Deutschland geht weit über den reinen Zinssatz hinaus. In der Praxis tauchen oft ganz konkrete Fragen auf. Hier sind die wichtigsten Punkte für Sie zusammengefasst, damit Sie eine sichere und fundierte Entscheidung treffen können.
Wie lange dauert die Kreditauszahlung nach dem Vergleich?
Vom Antrag bis zum Geld auf dem Konto – wie lange dauert das wirklich? Das hängt von ein paar Dingen ab. Sobald Sie sich für ein Angebot entschieden und alle Unterlagen eingereicht haben, führt die Bank die gesetzlich vorgeschriebene Kreditwürdigkeitsprüfung durch (§ 505a BGB).
Läuft alles digital – etwa mit Video- oder eID-Identifizierung, digitaler Unterschrift und digitalem Kontoblick – ist eine Auszahlung oft innerhalb weniger Werktage möglich. Unabhängig davon steht Ihnen ein gesetzliches Widerrufsrecht von 14 Tagen zu (§ 495 BGB). Die Frist beginnt in der Regel mit Vertragsschluss und Erhalt aller Pflichtangaben. Widerrufen Sie, müssen Sie einen bereits ausgezahlten Betrag samt angefallener Sollzinsen zurückzahlen.
Welchen Einfluss hat die Laufzeit auf die Gesamtkosten?
Die Laufzeit ist einer der größten Hebel, wenn es um die Gesamtkosten Ihres Kredits geht. Eine längere Laufzeit macht die monatliche Rate natürlich niedriger und schafft kurzfristig Luft im Budget. Langfristig zahlen Sie aber deutlich mehr Zinsen.
Das Prinzip ist simpel: Je länger Sie sich Geld leihen, desto teurer wird es. Eine kürzere Laufzeit bedeutet zwar eine höhere monatliche Belastung, spart Ihnen am Ende aber oft Hunderte oder sogar Tausende von Euro.
Unser Tipp: Spielen Sie verschiedene Szenarien mit einem Kreditrechner durch. So finden Sie die beste Balance zwischen einer Rate, die Sie sich gut leisten können, und möglichst geringen Gesamtkosten.
Kann ich einen Kredit auch ohne feste Anstellung bekommen?
Einen Kredit ohne unbefristeten Arbeitsvertrag zu bekommen, ist in Deutschland anspruchsvoller, aber nicht ausgeschlossen. Banken brauchen die Sicherheit, dass Sie ein regelmäßiges Einkommen haben. Selbstständige, Freiberufler oder Menschen mit befristeten Verträgen werden deshalb genauer unter die Lupe genommen.
Was zählt, sind in der Regel diese Punkte:
- Ein stabiles, nachweisbares Einkommen über einen längeren Zeitraum (bei Selbstständigen meist mindestens zwei Jahre, belegt durch Steuerbescheide oder BWA).
- Eine saubere Bonität ohne negative Schufa-Einträge.
- Manchmal helfen zusätzliche Sicherheiten oder ein zweiter Kreditnehmer mit festem Einkommen.
Gerade in solchen Fällen lohnt sich ein Vergleich vieler Banken. Mit einer Schufa-neutralen Konditionsanfrage sehen Sie, welche Anbieter für Ihr Profil infrage kommen – ohne dass Ihre Bonität darunter leidet.
Sind Sie bereit, den passenden Kredit für Ihre Pläne zu finden? Mit dem Kreditvergleich von credXperts vergleichen Sie die Angebote von über 20 Banken transparent, Schufa-neutral und kostenlos. Starten Sie jetzt Ihre unverbindliche Anfrage über unseren Kreditvergleich.