Auto kaufen ohne Anzahlung 2026: So klappt die Finanzierung
Sie träumen vom neuen Auto, aber das nötige Kleingeld für eine Anzahlung fehlt gerade? Keine Sorge, das ist heute kein K.o.-Kriterium mehr. Ein Auto ohne Anzahlung zu kaufen, ist eine völlig gängige und flexible Möglichkeit, schnell mobil zu werden. Der gesamte Kaufpreis wird einfach über monatliche Raten finanziert.
Ihr Traumauto finanzieren – auch ohne Eigenkapital
Eine Vollfinanzierung ist besonders für diejenigen interessant, die ihre flüssigen Mittel nicht antasten wollen. Ich denke da zum Beispiel an Selbstständige, die ihr Kapital lieber im Unternehmen lassen, oder an junge Familien, die trotz festem Einkommen einen Puffer für unvorhergesehene Ausgaben behalten möchten. Der Kredit deckt hierbei den kompletten Fahrzeugpreis ab.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Der größte Pluspunkt dieser Methode ist ganz klar die finanzielle Beweglichkeit. Sie müssen nicht erst ewig sparen, um sich hinters Steuer zu setzen, sondern können Ihr Geld für andere wichtige Dinge nutzen.
Das Prinzip dahinter ist denkbar einfach: Anstatt einen Teil der Summe direkt auf den Tisch zu legen, wird der Gesamtbetrag auf die gesamte Laufzeit verteilt. Klar, das macht die monatlichen Raten ein wenig höher, aber dafür bleibt Ihr finanzieller Spielraum unangetastet.
Warum dieser Weg immer beliebter wird
Ein Autokauf kann eine echte finanzielle Hürde sein, vor allem, wenn keine größeren Ersparnisse da sind. Die Zahlen sprechen für sich: Laut Kraftfahrt-Bundesamt (KBA) wurden im Januar 2026 genau 193.981 Pkw neu zugelassen – ein Rückgang von 6,6 Prozent im Vergleich zum Vorjahresmonat. Das zeigt deutlich, dass flexible Finanzierungsmodelle immer wichtiger werden.
Experten sehen das genauso. Die etwas höheren Monatsraten sind die logische Folge, wenn man ohne Eigenkapital startet. Für viele Käufer wiegt der Erhalt der vollen Liquidität diesen Umstand aber locker auf. Mehr zu den aktuellen Zulassungsstatistiken und Markttrends finden Sie übrigens auch beim ADAC.
In diesem Ratgeber nehmen wir Sie an die Hand und zeigen Ihnen Schritt für Schritt, wie Sie Ihr Auto erfolgreich ohne Anzahlung finanzieren. Von der realistischen Budgetplanung bis zur Wahl des richtigen Modells decken wir alles ab. Unser Ziel ist, Ihnen das nötige Rüstzeug zu geben, damit Sie eine kluge und sichere Entscheidung treffen.
Wollen Sie tiefer ins Thema einsteigen? In unserem umfassenden Ratgeber zum Thema Autokredit finden Sie alle Details und Optionen, die Ihnen zur Verfügung stehen.
Autokredit, Leasing oder Ballonfinanzierung – was passt wirklich zu Ihnen?
Sie möchten ein Auto ohne Anzahlung kaufen? Dann stehen Sie vor einer wichtigen Weichenstellung. Es gibt nämlich verschiedene Wege, die zum Ziel führen, aber jeder hat seine eigenen Spielregeln. Die beste Wahl hängt ganz von Ihrer persönlichen Lebenssituation, Ihren Fahrgewohnheiten und nicht zuletzt Ihren finanziellen Zielen ab.
Gehen wir die drei gängigsten Optionen mal durch: den klassischen Autokredit, das Leasing ohne Anzahlung und die Ballonfinanzierung. Jedes Modell hat seine Berechtigung – für den Pendler, der Planungssicherheit braucht, genauso wie für die junge Familie, die flexibel bleiben will.
Der klassische Autokredit: der direkte Weg zum Eigentum
Der Autokredit ist die unkomplizierteste und direkteste Variante, um an ein eigenes Fahrzeug zu kommen. Sie leihen sich den kompletten Kaufpreis von einer Bank und zahlen ihn über eine feste Laufzeit in gleichbleibenden Raten zurück. Der größte Vorteil liegt auf der Hand: Sie sind der Halter und nutzen das Auto wie Ihr eigenes – viele Banken lassen sich lediglich die Zulassungsbescheinigung Teil II (Fahrzeugbrief) als Sicherheit hinterlegen, bis der Kredit getilgt ist.
Was das konkret für Sie bedeutet:
- Keine Kilometerbegrenzung: Ob Roadtrip oder tägliches Pendeln – fahren Sie, so viel Sie wollen, ohne Angst vor Nachzahlungen.
- Volle Freiheit: Sie können das Auto umbauen, folieren oder – nach Ablösung des Kredits – verkaufen, wann immer Sie es für richtig halten.
- Klares Ende: Ist die letzte Rate bezahlt, gehört das Auto schuldenfrei Ihnen. Punkt.
Dieser Weg ist perfekt für jeden, der sein Auto langfristig nutzen und die volle Kontrolle darüber behalten möchte. Sie müssen am Ende niemandem Rechenschaft über Kratzer oder den allgemeinen Zustand ablegen – außer natürlich dem potenziellen Käufer, wenn Sie es wieder verkaufen.
Leasing ohne Anzahlung: immer das neueste Modell fahren
Leasing ist im Grunde nichts anderes als eine Langzeitmiete. Sie zahlen eine monatliche Rate dafür, das Auto für einen festen Zeitraum – meist 24 bis 48 Monate – zu nutzen. Am Ende geben Sie es einfach zurück und müssen sich nicht um den Wiederverkauf kümmern.
Ein großer Pluspunkt beim Leasing ohne Anzahlung: Sie fahren oft ein moderneres und sichereres Auto zu Raten, die niedriger sind als bei einem Kredit. Das liegt daran, dass Sie nur den Wertverlust bezahlen, nicht den vollen Kaufpreis.
Allerdings hat diese Flexibilität ihren Preis in Form von strengen Vertragsbedingungen. Eine vereinbarte Kilometerleistung pro Jahr ist Standard, genauso wie die Pflicht, das Fahrzeug pfleglich zu behandeln. Fahren Sie mehr als erlaubt oder hat das Auto bei der Rückgabe mehr als nur normale Gebrauchsspuren, kann das schnell teuer werden.
Falls Sie noch unschlüssig sind, ob Sie eher der Leasing- oder Kredittyp sind, werfen Sie einen Blick in unseren Ratgeber Wie funktioniert eine Autofinanzierung?. Dort finden Sie noch mehr Entscheidungshilfen.
Die Ballonfinanzierung: der Kompromiss mit der großen Schlussrate
Die Ballonfinanzierung, oft in Form der Drei-Wege-Finanzierung angeboten, ist eine Art Hybrid aus Kredit und Leasing. Der Kniff dabei: Sie zahlen während der Laufzeit sehr niedrige Monatsraten. Möglich wird das, weil ein großer Teil der Kreditsumme als hohe Schlussrate, der sogenannte „Ballon“, am Ende fällig wird.
Wenn der Vertrag ausläuft, stehen Sie vor drei Optionen:
- Sie begleichen die Schlussrate auf einen Schlag und das Auto gehört Ihnen.
- Sie geben das Fahrzeug an den Händler zurück (das muss aber vertraglich vereinbart sein).
- Sie schließen für die hohe Schlussrate eine neue Finanzierung ab.
Dieses Modell lockt zwar mit einer geringen monatlichen Belastung, birgt aber das Risiko einer finanziellen Herausforderung am Ende. Es ist eine Überlegung wert für Käufer, die sich noch nicht festlegen wollen und Wert auf niedrige laufende Kosten legen.
Um Ihnen die Entscheidung zu erleichtern, haben wir die wichtigsten Punkte der drei Modelle noch einmal übersichtlich gegenübergestellt.
Überblick der Finanzierungsoptionen ohne Anzahlung
Eine klare Gegenüberstellung von Autokredit, Leasing und Ballonfinanzierung, um die beste Wahl für Ihre individuelle Situation zu treffen.
| Merkmal | Autokredit | Leasing ohne Anzahlung | Ballonfinanzierung |
|---|---|---|---|
| Eigentum | Halter ab Tag 1, volles Eigentum spätestens nach der letzten Rate | Kein Eigentumserwerb | Eigentum nach Zahlung der Schlussrate |
| Monatliche Rate | Höher, da Tilgung des Gesamtwerts | Niedriger, da nur Nutzungsgebühr | Sehr niedrig während der Laufzeit |
| Laufzeitende | Auto ist abbezahlt | Fahrzeugrückgabe, evtl. Nachzahlung | Entscheidung: Schlussrate zahlen, weiterfinanzieren oder zurückgeben |
| Kilometerbegrenzung | Keine | Ja, vertraglich festgelegt | Oft vorhanden, wenn Rückgabeoption besteht |
| Flexibilität | Hoch (Umbau jederzeit, Verkauf nach Ablösung) | Gering (strenge Vertragsbindung) | Mittel (Optionen am Ende) |
| Geeignet für | Langfristige Halter, die Eigentum wollen | Fahrer, die oft das Modell wechseln | Unentschlossene mit Wunsch nach niedrigen Raten |
Jede Finanzierungsart hat also ihre spezifischen Vor- und Nachteile. Ihre persönliche Priorität – ob nun Eigentum, niedrige Raten oder Flexibilität – ist am Ende entscheidend.
Der folgende Entscheidungsbaum hilft Ihnen dabei, einzuschätzen, welcher Weg für Sie je nach Eigenkapital und Bonität überhaupt infrage kommt.
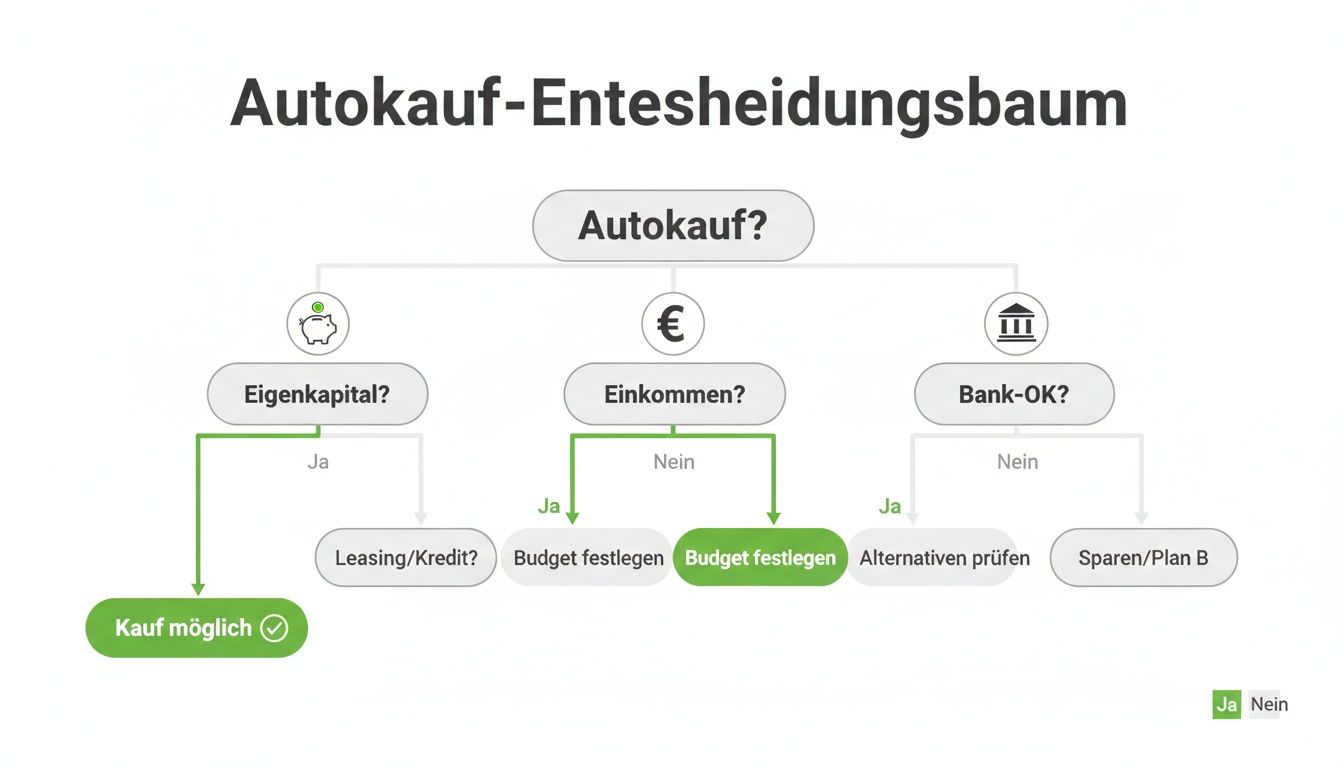
Wie die Grafik gut zeigt: Ein Auto ohne Anzahlung zu kaufen, ist vor allem dann realistisch, wenn das Einkommen stimmt und die Bank grünes Licht gibt. Fehlt das Eigenkapital, fällt der direkte Barkauf als Option natürlich weg.
Die Hürde der Bonitätsprüfung erfolgreich nehmen
Wenn Sie ein Auto ohne Anzahlung kaufen möchten, liegt das finanzielle Risiko komplett bei der Bank. Genau deshalb ist eine positive Bonitätsprüfung der absolute Schlüssel zum Erfolg. Die Bank ist gesetzlich verpflichtet, Ihre Kreditwürdigkeit zu prüfen (§ 505a BGB) – Sie müssen ihr also zeigen, dass Sie ein verlässlicher Partner sind, der seine Raten pünktlich zahlt.
Man kann es sich so vorstellen: Eine gute Bonität ist wie ein Türöffner. Sie entscheidet nicht nur darüber, ob Sie überhaupt eine Zusage bekommen, sondern auch, zu welchen Zinsen. Ein lückenloser Nachweis Ihrer finanziellen Stabilität ist daher das A und O.
Was Banken wirklich von Ihnen sehen wollen
Banken wollen Fakten, keine Versprechungen. Um Ihre Kreditwürdigkeit zu prüfen, brauchen sie konkrete Unterlagen. Sehen Sie das nicht als lästige Bürokratie, sondern als Ihre Chance, einen überzeugenden Eindruck zu hinterlassen.
Diese Dokumente und Voraussetzungen sind in der Regel unverzichtbar:
- Aktuelle Gehaltsabrechnungen: Meistens die der letzten zwei bis drei Monate, um ein regelmäßiges Einkommen zu belegen.
- Saubere Schufa: In Deutschland holt die Bank vor der Kreditzusage eine Schufa-Auskunft ein. Harte Negativmerkmale wie offene Zahlungsstörungen machen eine Vollfinanzierung sehr schwierig.
- Gültiger Personalausweis oder Reisepass: Ein Standard zur eindeutigen Identifikation, meist per VideoIdent oder PostIdent.
- Wohnsitz und Girokonto in Deutschland: Die meisten Banken setzen eine Meldeadresse in Deutschland und ein deutsches Girokonto voraus; oft werden zusätzlich Kontoauszüge der letzten Wochen angefordert.
Diese Papiere zusammenzutragen, ist der erste konkrete Schritt. Aber was, wenn die Bonität vielleicht nicht ganz perfekt ist? Keine Panik. Selbst dann gibt es Möglichkeiten. Falls Sie unsicher sind, ob Ihre finanzielle Lage für einen Kredit ausreicht, finden Sie in unserem Ratgeber zum Autokredit trotz schlechter Bonität wertvolle Tipps.
So polieren Sie Ihre Kreditwürdigkeit auf
Sie sind Ihrer Bonität nicht einfach nur ausgeliefert – Sie können Ihre Chancen auf eine Zusage und bessere Konditionen aktiv verbessern. Ein guter Anfang ist, bestehende Kredite und offene Rechnungen pünktlich zu begleichen. Das demonstriert eine solide Zahlungsmoral. Ein weiterer Profi-Tipp: Vermeiden Sie es, auf eigene Faust unzählige Kreditanfragen bei verschiedenen Banken zu stellen. Echte „Anfragen Kredit“ werden bei der Schufa vermerkt und können Ihren Score belasten.
Prüfen Sie Ihre Daten vorab: Mit einer kostenlosen Datenkopie nach Art. 15 DSGVO sehen Sie genau, was die Schufa über Sie gespeichert hat. Falsche oder veraltete Einträge können Sie berichtigen oder löschen lassen.
Genau hier hilft ein unabhängiger Vergleich wie der von credXperts. Statt bei jeder Bank einzeln anzufragen, stellen Sie über unseren Kreditvergleich eine einzige, Schufa-neutrale Konditionsanfrage und sehen die Angebote von über 20 Banken – von Direktbanken wie ING oder DSL Bank bis zur Targobank.
Dieser strategische Ansatz zahlt sich aus. Sie sehen sofort, welche Banken für Ihr Profil infrage kommen, und schließen nur dort ab, wo die Konditionen wirklich passen. Zusätzlich verbessert ein zweiter Kreditnehmer mit eigenem Einkommen die Chancen spürbar – so können Sie schon bald Ihr Auto ohne Anzahlung kaufen.
So sparen Sie beim Autokauf bares Geld: Der richtige Kreditvergleich macht’s möglich
Ein Auto ohne Anzahlung zu kaufen, klingt verlockend. Doch gerade wenn die Zeit drängt, neigen viele dazu, das erstbeste Finanzierungsangebot anzunehmen – meist direkt vom Händler. Das ist zwar bequem, aber aus finanzieller Sicht selten die beste Entscheidung. Die Zinsunterschiede zwischen den Banken sind oft groß und summieren sich über die Jahre schnell zu mehreren Hundert bis Tausend Euro.
Ein unabhängiger Kreditvergleich ist daher kein nettes Extra, sondern ein absolutes Muss. Er gibt Ihnen die Zügel in die Hand und stellt sicher, dass Sie am Ende nicht unnötig draufzahlen.
Warum der Händlerkredit selten die beste Wahl ist
Autohäuser kooperieren in der Regel mit einer festen Partnerbank, oft der Herstellerbank. Das Angebot mag auf den ersten Blick unkompliziert wirken, ist aber nicht automatisch das günstigste am Markt. Der Händler will primär Autos verkaufen, nicht die besten Kreditkonditionen für Sie aushandeln. Sein Anreiz ist also begrenzt. Hinzu kommt: Wer mit einem freien Autokredit kommt, verhandelt beim Händler als Barzahler – und kann so oft einen besseren Preis erzielen.
Ein weiteres Problem: Jede Kreditanfrage, die Sie selbst bei unterschiedlichen Banken stellen, kann sich negativ auf Ihre Bonität auswirken. Paradoxerweise können zu viele Anfragen in kurzer Zeit als Zeichen finanzieller Instabilität gedeutet werden, was Ihre Chancen auf eine Zusage schmälert.
Ein unabhängiger Kreditvergleich arbeitet mit einer einzigen, Schufa-neutralen Konditionsanfrage. Sie ist nur für Sie sichtbar und schont damit Ihren Score – und gleichzeitig sehen Sie die Angebote zahlreicher Banken nebeneinander.
Dieser strategische Vorteil ist Gold wert. Anstatt sich allein durch den Finanzdschungel zu kämpfen, sehen Sie auf einen Blick, welche Bank für Ihr Profil die besten Zinsen anbietet.
Die Stärke eines unabhängigen Vergleichs wie bei credXperts
Der Kreditvergleich von credXperts ist wie Ihr persönlicher Finanz-Scout. Der ganze Prozess ist darauf ausgelegt, Ihnen Zeit, Nerven und vor allem bares Geld zu sparen. Anstatt unzählige Formulare auszufüllen, geben Sie Ihre Daten nur ein einziges Mal an.
Die Vorteile liegen klar auf der Hand:
- Breiter Marktüberblick: Sie sehen die Konditionen von über 20 Banken und Kreditanbietern, statt nur das Angebot Ihrer Hausbank oder des Autohändlers.
- Schutz Ihrer Bonität: Die Konditionsanfrage ist Schufa-neutral – Ihr Score bleibt unberührt, egal wie viele Angebote Sie sich anzeigen lassen.
- Transparenter Überblick: Sie bekommen eine übersichtliche Gegenüberstellung der Angebote mit effektivem Jahreszins und Gesamtkosten und können in aller Ruhe die passende Option für sich auswählen.
Die Realität zeigt, dass die wenigsten Haushalte über große finanzielle Reserven verfügen. Laut Statistik finanzierten 2024 in Deutschland nur knapp ein Viertel der Neuwagenkäufer ihr Fahrzeug komplett aus eigener Tasche. Der Rest greift auf Finanzierungsmodelle zurück. Eine Vollfinanzierung schont die eigene Liquidität, auch wenn die Raten dadurch höher ausfallen. Für Kreditnehmer mit guter Bonität ist das aber absolut machbar. Ein gründlicher Vergleich hilft, diese Raten durch möglichst günstige Zinsen so niedrig wie möglich zu halten. Mehr zu den aktuellen Trends im Neuwagenhandel finden Sie bei Statista.
Online-Tools für eine erste Orientierung
Bevor Sie eine verbindliche Anfrage starten, können Sie unverbindlich mit Online-Kreditrechnern experimentieren. So entwickeln Sie schnell ein Gefühl dafür, welche Kreditsumme und Laufzeit wirklich zu Ihrem monatlichen Budget passen. Unser Kreditrechner und der Budgetrechner sind ein super erster Schritt, um Ihre Finanzplanung auf ein solides Fundament zu stellen.
Indem Sie digitale Tools mit einem gründlichen Angebotsvergleich kombinieren, sichern Sie sich nicht nur gute Konditionen, sondern umgehen auch geschickt versteckte Kosten und Fallstricke. In unserem Ratgeber zum Kreditvergleich gehen wir noch tiefer ins Detail. So wird der Traum vom neuen Auto ohne Anzahlung zu einer sicheren und finanziell klugen Entscheidung.
Häufige Fehler und rechtliche Fallstricke vermeiden
Der Wunsch, schnell an ein neues Auto zu kommen, ist nur allzu verständlich. Doch gerade bei einer Finanzierung ohne Anzahlung kann genau diese Eile zu teuren Fehlern führen. Wer kennt es nicht? Man hat das Traumauto gefunden und will nur noch unterschreiben. Genau dann übersieht man leicht versteckte Gebühren im Kleingedruckten oder plant das Budget zu optimistisch.
Das passiert häufiger, als man denkt: Man fixiert sich auf die monatliche Rate und blendet alles andere aus. Doch ein Auto kostet mehr als nur die Finanzierung. Versicherung, Kfz-Steuer, Wartung und der unerwartete Reifenwechsel kommen obendrauf. Ein ehrlicher Kassensturz vorab ist daher das A und O für eine sorgenfreie Zeit mit dem neuen Wagen.
Das Kleingedruckte hat es in sich
Ein klassischer Fehler ist, den Kreditvertrag nur zu überfliegen. Nehmen Sie sich die Zeit, auch wenn es mühsam erscheint. Begriffe wie "Bearbeitungsgebühren" oder hohe Zinsen bei Ratenverzug können die Gesamtkosten unbemerkt in die Höhe treiben.
Besonders aufmerksam sollten Sie bei der Restschuldversicherung sein. Händler präsentieren sie oft als sinnvolle Absicherung, aber in vielen Fällen ist sie vor allem eines: teuer. Sie schützt in erster Linie die Bank, nicht Sie. Seit dem 1. Januar 2025 darf eine Restschuldversicherung übrigens erst frühestens eine Woche nach Abschluss des Kreditvertrags verkauft werden (§ 7a Abs. 5 VVG) – Sie müssen sich also nicht am Verkaufstisch entscheiden. In unserem Artikel erklären wir im Detail, was eine Restschuldversicherung ist und für wen sie wirklich sinnvoll sein kann.
Mein Tipp aus der Praxis: Ein guter Vertrag ist transparent. Wenn ein Anbieter bei Rückfragen ausweicht, Vorkosten verlangt oder Sie zur schnellen Unterschrift drängt, sollten Sie hellhörig werden. Seriöse Kreditvermittler dürfen nur im Erfolgsfall eine Vergütung verlangen (§ 655c BGB).
Kennen Sie Ihre Rechte als Kreditnehmer
In Deutschland stehen Sie als Verbraucher nicht schutzlos da. Das Verbraucherdarlehensrecht im Bürgerlichen Gesetzbuch (§§ 491 ff. BGB) ist Ihr wichtigster Verbündeter, wenn Sie ein Auto ohne Anzahlung kaufen und dafür einen Kredit aufnehmen. Es schützt Sie vor übereilten Entscheidungen.
Diese Rechte sollten Sie unbedingt kennen:
- 14-tägiges Widerrufsrecht: Sie haben unterschrieben und bekommen plötzlich Zweifel? Kein Problem. Gesetzlich haben Sie 14 Tage Zeit, um den Kreditvertrag zu widerrufen – ohne Angabe von Gründen (§ 495 BGB i. V. m. § 355 BGB). Die Frist beginnt mit Vertragsschluss, aber nicht bevor Sie die vorgeschriebenen Vertragsinformationen erhalten haben.
- Pflicht zur Kreditwürdigkeitsprüfung: Jede Bank muss Ihre finanzielle Lage prüfen (§ 505a BGB). Das ist keine Schikane, sondern ein Schutzmechanismus, der Sie vor einer Überschuldung bewahren soll.
- Volle Kostentransparenz und vorzeitige Rückzahlung: Im Vertrag müssen alle Kosten lückenlos aufgeführt sein. Entscheidend ist der effektive Jahreszins, denn nur er enthält sämtliche Kreditkosten. Außerdem dürfen Sie den Kredit jederzeit vorzeitig zurückzahlen (§ 500 Abs. 2 BGB); die Vorfälligkeitsentschädigung ist auf maximal 1 % bzw. 0,5 % begrenzt (§ 502 BGB).
Wer diese typischen Stolpersteine umgeht und seine Rechte kennt, ist auf der sicheren Seite. Ein gutes Verständnis für die Details im Vertrag und die gesetzlichen Spielregeln ist der beste Weg zu einer Autofinanzierung, die Ihnen nicht den Schlaf raubt.
Häufige Fragen zur Autofinanzierung ohne Anzahlung
Wenn man über einen Autokauf ohne Eigenkapital nachdenkt, kommen oft dieselben Fragen auf. Hier habe ich die wichtigsten Punkte für Sie zusammengefasst – kurz und bündig, damit Sie bestens informiert sind.
Kann ich trotz negativer Schufa ein Auto ohne Anzahlung finanzieren?
Ganz ehrlich? Mit harten Negativmerkmalen wie offenen Zahlungsstörungen oder einer laufenden Insolvenz wird eine Vollfinanzierung bei seriösen Banken sehr schwierig. Das Gesetz verpflichtet die Banken, Ihre Kreditwürdigkeit genau zu prüfen, um Sie vor einer Überschuldung zu schützen. Ohne Anzahlung liegt das gesamte Risiko bei der Bank – entsprechend streng fällt die Prüfung aus.
Sobald negative Einträge erledigt und gelöscht sind, sieht die Welt schon ganz anders aus. Seit 2025 werden einmalige Zahlungsstörungen, die innerhalb von 100 Tagen beglichen werden, bereits nach 18 Monaten gelöscht. Ihre Chancen steigen dann wieder deutlich – mehr dazu im Ratgeber Kredit trotz negativer Schufa.
Wie schnell ist das Geld nach der Zusage auf meinem Konto?
Sobald Ihr Antrag bewilligt ist, Sie sich legitimiert und den Vertrag unterschrieben haben, zahlen viele Banken innerhalb weniger Bankarbeitstage aus – teils schon am nächsten Tag. Die 14-tägige Widerrufsfrist läuft dabei parallel; Sie müssen nicht auf ihr Ende warten. Wenn alles glattläuft, kann der gesamte Prozess von der Anfrage bis zur Auszahlung oft in wenigen Werktagen erledigt sein.
Lohnt es sich, einen bestehenden Autokredit umzuschulden?
Ja, das kann sich absolut lohnen! Gerade wenn die Zinsen seit Ihrem Vertragsabschluss gefallen sind oder sich Ihre Bonität verbessert hat, können Sie mit einer Umschuldung richtig Geld sparen. Ein neuer Kredit zu besseren Konditionen senkt Ihre monatlichen Raten und reduziert die Gesamtkosten über die restliche Laufzeit.
Vergleichen Sie Ihren alten Vertrag mit den aktuellen Angeboten am Markt – unser Ablöserechner zeigt Ihnen inklusive Vorfälligkeitsentschädigung, ob sich eine vorzeitige Ablösung für Sie rechnet. Mehr dazu im Ratgeber Autokredit vorzeitig ablösen.
Welchen Einfluss hat die Laufzeit auf meine monatliche Rate?
Die Laufzeit ist einer der größten Hebel für Ihre monatliche Belastung. Die Faustregel ist simpel:
- Eine längere Laufzeit bedeutet niedrigere Monatsraten. Das macht es im Alltag entspannter, aber unterm Strich zahlen Sie über die Jahre mehr Zinsen.
- Eine kürzere Laufzeit heißt zwar, dass die Raten höher sind, dafür sind Sie aber schneller schuldenfrei und die gesamten Zinskosten sind deutlich geringer.
Hier geht es darum, den perfekten Mittelweg für Ihr Budget zu finden, damit Sie finanziell flexibel bleiben, aber nicht unnötig viel für den Kredit bezahlen.
Sie möchten die besten Konditionen für Ihre Autofinanzierung, ohne sich selbst durch den Angebotsdschungel kämpfen zu müssen? Mit dem Kreditvergleich von credXperts vergleichen Sie unabhängig und Schufa-neutral die Angebote von über 20 Banken. Starten Sie jetzt Ihre unverbindliche Anfrage und kommen Sie Ihrem Traumauto einen großen Schritt näher.
Finden Sie jetzt Ihren Wunschkredit: Jetzt Autokredit vergleichen.
Das könnte Sie auch interessieren: