Kleinkredit mit Sofortauszahlung 2026: So geht’s wirklich schnell
Plötzlich flattert eine unerwartete Rechnung ins Haus – in solchen Momenten klingt ein Kleinkredit mit Sofortauszahlung wie die perfekte Lösung. Aber was heißt „sofort“ in Deutschland wirklich? Seien wir ehrlich: Es geht selten um Minuten. Realistisch sind eher ein paar Stunden bis ein oder zwei Werktage. Der Schlüssel zur Geschwindigkeit liegt in modernen digitalen Prozessen, aber vor allem in Ihrer eigenen Vorbereitung. Je schneller und vollständiger Ihre Unterlagen bei der Bank landen, desto zügiger ist das Geld auf Ihrem Konto.
Wie sie wirklich einen kleinkredit mit sofortauszahlung bekommen
Der Wunsch nach einer schnellen Finanzspritze ist alles andere als ungewöhnlich. Ein Blick auf den deutschen Markt zeigt, wie groß der Bedarf ist: Ende Dezember belief sich das Volumen der Konsumentenkredite, worunter auch solche schnellen Kleindarlehen fallen, auf stattliche 197,3 Milliarden Euro. Diese Zahl macht deutlich, wie viele Menschen auf eine flexible Finanzierung angewiesen sind, sei es für die Autoreparatur, die plötzlich fällig wird, oder die Kosten für einen Umzug. Wer sich für die Marktentwicklung interessiert, findet detaillierte Zahlen in den aktuellen Erhebungen von Statista.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Dieses Bedürfnis nach Tempo hat den Kreditmarkt ordentlich aufgemischt. Früher bedeutete ein Kreditantrag wochenlanges Warten und jede Menge Papierkram. Heute sorgen digitale Antragsstrecken, ein digitaler Kontoblick und automatisierte Prüfungen dafür, dass alles viel schneller geht.
Der unterschied zwischen werbeversprechen und realität
Klar, viele Anbieter locken mit einer „Auszahlung in Minuten“, aber das ist oft nur die halbe Miete. In Deutschland ist jede Bank vor der Vergabe eines Verbraucherdarlehens gesetzlich zur Kreditwürdigkeitsprüfung verpflichtet (§ 505a BGB). Dazu gehören in der Regel eine Schufa-Abfrage und die Prüfung Ihres Einkommens – daran führt kein Weg vorbei. Selbst bei den modernsten, vollautomatisierten Systemen kommen Identitätsprüfung, Vertragsunterzeichnung und die Laufzeit der Überweisung hinzu.
Ein realistischer Zeitrahmen für einen Kleinkredit mit Sofortauszahlung in Deutschland liegt zwischen 24 und 48 Stunden. Wenn Anbieter von schnelleren Auszahlungen sprechen, meinen sie oft nur die reine Bearbeitungszeit, nachdem alle Unterlagen komplett vorliegen – nicht den gesamten Weg vom ersten Klick bis zum Geldeingang auf Ihrem Konto.
Sie selbst haben es also maßgeblich in der Hand. Lückenlos und korrekt eingereichte Dokumente sind der größte Beschleuniger für den gesamten Prozess.
Die schlüsselfaktoren für eine schnelle auszahlung
Um die Auszahlung Ihres Kleinkredits wirklich voranzutreiben, sollten Sie sich auf ein paar entscheidende Punkte konzentrieren:
- Digitale Unterlagen parat haben: Halten Sie die letzten zwei bis drei Gehaltsabrechnungen, Ihren Personalausweis oder Reisepass und aktuelle Kontoauszüge als digitale Dateien bereit. Das erspart lästiges Suchen und Scannen im entscheidenden Moment.
- Den richtigen Anbieter wählen: Nicht jede Bank hat ihre Prozesse auf schnelle Kleinkredite getrimmt. Reine Online-Kreditbanken sind hier klar im Vorteil, weil ihre Abläufe genau darauf ausgelegt sind. Über einen Kreditvergleich finden Sie diese Anbieter in wenigen Minuten.
- Identifikation beschleunigen: Nutzen Sie moderne Verfahren wie Video-Ident, eID-Funktion des Personalausweises oder eine digitale Signatur. Wer den Vertrag erst ausdrucken, unterschreiben und per Post schicken muss, verliert wertvolle Tage.
Am schnellsten kommen Sie voran, wenn Sie nicht jede Bank einzeln abklappern, sondern die Angebote gebündelt vergleichen. Über unseren Kreditvergleich sehen Sie nach einer Schufa-neutralen Konditionsanfrage die Angebote von über 20 Banken auf einen Blick und können direkt beim passenden Anbieter abschließen – inklusive digitaler Legitimation. Möchten Sie wissen, wie Sie sich optimal vorbereiten können? In unserem Ratgeber finden Sie wertvolle Tipps, wie Sie einen Sofortkredit schneller erhalten.
Die folgende Tabelle gibt Ihnen einen realistischen Überblick, mit welchen Zeitfenstern Sie bei den verschiedenen Anbietertypen rechnen müssen.
Typische bearbeitungszeiten für einen kleinkredit
Eine grobe Orientierung zur Zeit von der Antragstellung bis zur Auszahlung bei verschiedenen Anbietertypen in Deutschland (Erfahrungswerte, keine Garantie).
| Anbietertyp | Digitale Antragsprüfung | Identitätsprüfung | Finale Zusage | Auszahlungsdauer |
|---|---|---|---|---|
| Traditionelle Hausbank | Bis zu 24 Stunden | Oft nur in der Filiale | 2–3 Werktage | 3–5 Werktage |
| Online-Kreditbank | 10–30 Minuten | Video-Ident / eID (Minuten) | 4–24 Stunden | 1–2 Werktage |
| Online-Vergleich mit digitalem Abschluss | 5–15 Minuten | Video-Ident / eID (Minuten) | Teils sofort bis wenige Stunden | 24–48 Stunden |
Wie Sie sehen, sind die Unterschiede beträchtlich. Vor allem digitale Anbieter mit Kontoblick und elektronischer Unterschrift können den Prozess durch optimierte Abläufe deutlich verkürzen.
Ihr Weg zum schnellen Geld: So klappt’s in der Praxis
Einen Kleinkredit mit sofortiger Auszahlung zu bekommen, ist heute keine Hexerei mehr. Der ganze Prozess ist mittlerweile so digitalisiert, dass Sie sich den mühsamen Gang zur Bankfiliale sparen können. Wenn Sie wissen, worauf es ankommt und ein paar Dinge vorbereiten, geht alles erstaunlich schnell und reibungslos. Es geht darum, clever vorzugehen und keine Zeit durch unnötige Fehler zu verlieren.
Alles parat? Die richtige Vorbereitung ist die halbe Miete
Der schnellste Kreditantrag beginnt, noch bevor Sie das erste Feld im Online-Formular ausfüllen. Klingt komisch, ist aber so. Eine saubere Vorbereitung Ihrer Unterlagen ist das A und O. Banken müssen Ihre Kreditwürdigkeit nach § 505a BGB prüfen, und dafür brauchen sie handfeste Belege. Fehlt auch nur ein Dokument, legt das den ganzen Prozess lahm.
Scannen Sie die folgenden Papiere am besten gleich ein oder machen Sie gut lesbare Fotos davon:
- Ihre letzten zwei bis drei Gehaltsabrechnungen: Damit weisen Sie nach, dass Sie ein regelmäßiges Einkommen haben.
- Personalausweis oder Reisepass: Ein gültiges Ausweisdokument ist Pflicht. Ohne deutsche oder EU-Staatsangehörigkeit verlangen viele Banken zusätzlich Ihren Aufenthaltstitel.
- Aktuelle Kontoauszüge: Viele Online-Banken bieten statt des Uploads einen digitalen Kontoblick an. Mit Ihrer Zustimmung werden dabei Ein- und Ausgänge automatisch ausgewertet – das spart oft einen ganzen Tag.
Ein kleiner Tipp aus der Praxis: Legen Sie sich auf dem Computer oder in einer sicheren Cloud einen Ordner "Kreditunterlagen" an. Wenn Sie dann im Antrag zum Upload aufgefordert werden, ist alles mit einem Klick erledigt – kein nerviges Suchen in letzter Minute.
Der Online-Antrag: Typische Stolperfallen vermeiden
Moderne Online-Formulare sind eigentlich selbsterklärend. Trotzdem gibt es immer wieder dieselben kleinen Fehler, die zu ärgerlichen Verzögerungen führen. Der Klassiker: ein einfacher Zahlendreher bei der Postleitzahl oder ein Tippfehler im Namen. Schon muss die Bank nachfragen.
Nehmen Sie sich also einen Moment Zeit und kontrollieren Sie jede Angabe, bevor Sie auf "Senden" klicken. Seien Sie vor allem bei Ihren monatlichen Ausgaben ehrlich. Die Banken haben Vergleichswerte und sehen spätestens beim Kontoblick, wenn etwas unrealistisch ist. Geschönte Zahlen fliegen auf und führen im besten Fall zu Rückfragen, im schlimmsten Fall direkt zur Ablehnung.
Der Ablauf ist eigentlich ganz logisch, wie diese Grafik zeigt.
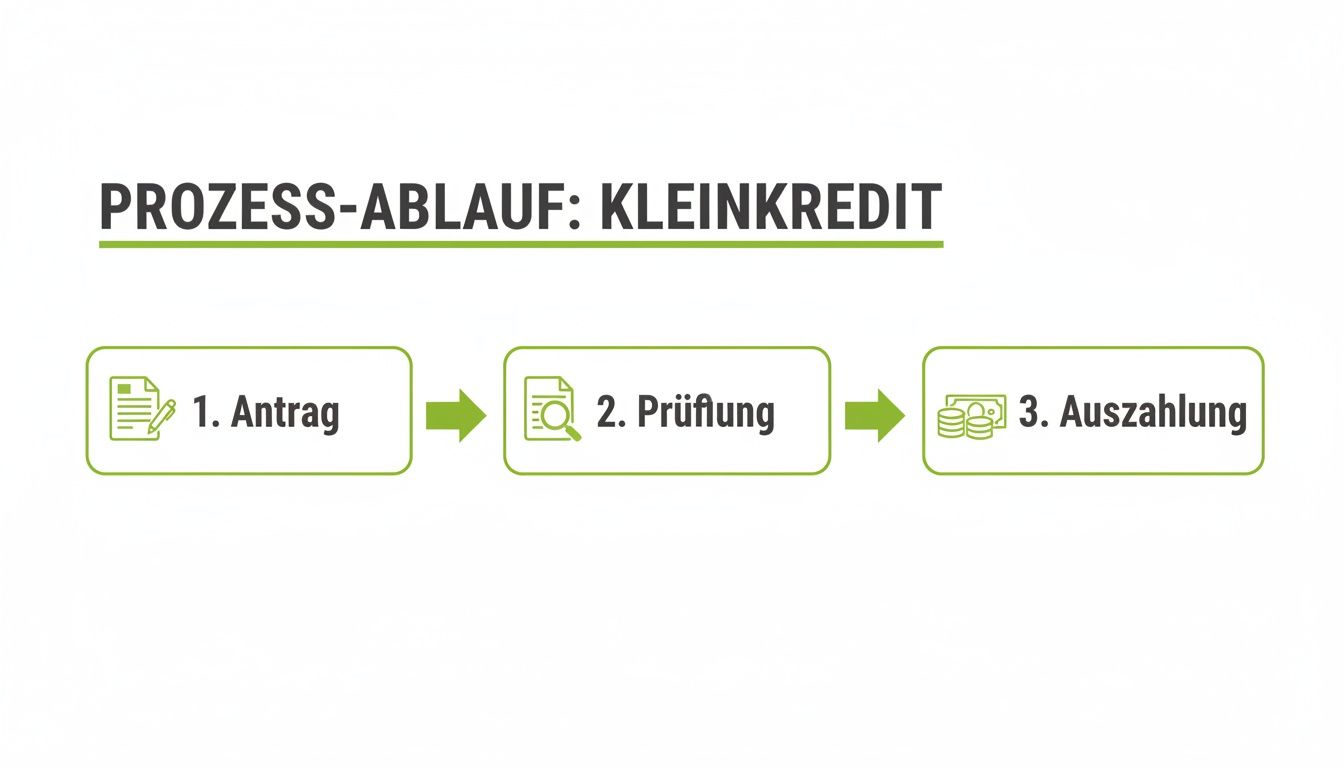
Man sieht deutlich: Jeder Schritt baut auf dem vorherigen auf. Eine saubere Vorbereitung beim Antrag macht die Prüfung schneller und bringt Sie somit auch schneller an Ihr Geld.
Turbo für Ihren Antrag: Digitale Identifizierung und Unterschrift
Früher waren die größten Zeitfresser das PostIdent-Verfahren in der Filiale und das Warten auf den Papiervertrag, den man unterschrieben zurücksenden musste. Das ist zum Glück Geschichte. Nutzen Sie unbedingt Anbieter, die eine Video-Identifikation oder die Online-Ausweisfunktion (eID) anbieten. Dabei halten Sie einfach Ihren Ausweis in die Kamera von Smartphone oder Laptop bzw. lesen ihn per NFC aus, und Ihre Identität ist in wenigen Minuten bestätigt.
Noch entscheidender ist die qualifizierte elektronische Signatur (QES). Diese digitale Unterschrift ist nach der EU-eIDAS-Verordnung der handschriftlichen Unterschrift rechtlich gleichgestellt. Damit können Sie den Kreditvertrag sofort online unterzeichnen, ohne auch nur einen Tag auf die Post warten zu müssen. Das ist der Schlüssel für eine wirklich schnelle Auszahlung.
Wie Vorbereitung den Unterschied macht: Ein typisches Beispiel
Stellen Sie sich vor, Ihr Auto gibt den Geist auf. Motorschaden. Die Werkstatt will 3.500 € für die Reparatur – Geld, das Sie gerade nicht flüssig haben. Anstatt stundenlang einzelne Bankseiten abzuklappern, starten Sie mit Ihren vorbereiteten Dokumenten einen Online-Kreditvergleich.
Nach der Schufa-neutralen Konditionsanfrage sehen Sie mehrere Angebote nebeneinander, wählen eine Online-Bank mit digitalem Kontoblick und Video-Ident und laden die fehlenden Unterlagen direkt hoch. Da Ihr Einkommen die Rate gut trägt und Ihr Schufa-Eintrag sauber ist, kann die Prüfung weitgehend automatisiert laufen.
Das mögliche Resultat: eine Kreditzusage noch am selben Tag, Vertragsunterzeichnung per QES und das Geld am nächsten Werktag auf dem Konto. Die Reparatur kann beauftragt werden, und Sie sind wieder mobil. Das zeigt, wie das Zusammenspiel aus guter Vorbereitung, moderner Technik und einem gezielten Vergleich den Prozess massiv beschleunigen kann.
Geht es um noch kleinere Beträge für eine kurze Zeit, gibt es übrigens spezielle Lösungen. Mehr dazu erfahren Sie in unserem Artikel zum Minikredit mit 24h Auszahlung.
Was Sie wirklich an Voraussetzungen und Unterlagen brauchen
Wenn es um einen Kleinkredit mit Sofortauszahlung geht, gibt es einen entscheidenden Faktor, der über die Geschwindigkeit entscheidet: Ihre Vorbereitung. Betrachten Sie die folgenden Punkte als Ihre persönliche Checkliste, um den Prozess nicht unnötig auszubremsen. Die Erfahrung zeigt: Jede einzelne Rückfrage der Bank kostet wertvolle Zeit.
Die Grundvoraussetzungen der deutschen Banken sind klar definiert. Sie schützen nicht nur den Kreditgeber vor einem Ausfallrisiko, sondern vor allem Sie vor einer möglichen Überschuldung.
Die grundlegenden Anforderungen der Banken
Bevor Sie überhaupt einen Antrag ausfüllen, sollten Sie kurz prüfen, ob Sie diese formalen Kriterien erfüllen. Sie sind bei nahezu allen Banken in Deutschland die Basis jeder Kreditprüfung.
- Mindestalter und Wohnsitz: Sie müssen volljährig, also mindestens 18 Jahre alt sein, einen festen Wohnsitz in Deutschland haben und ein deutsches Girokonto besitzen.
- Regelmäßiges Einkommen: Ein stabiles Einkommen ist das A und O. Die Bank muss sehen, dass die monatlichen Raten für Sie problemlos tragbar sind.
- Ausreichende Bonität (Schufa): Harte Negativmerkmale wie gekündigte Kredite, Inkassoverfahren oder eine Privatinsolvenz führen bei klassischen Banken fast immer zur Ablehnung. Ein Blick auf Ihre Schufa-Selbstauskunft vorab lohnt sich.
- Ausweis und ggf. Aufenthaltstitel: Ohne deutsche oder EU-Staatsangehörigkeit verlangen viele Banken einen gültigen Aufenthaltstitel, der oft mindestens die Kreditlaufzeit abdecken muss.
Aus der Praxis wissen wir: Selbst wenn Sie auf dem Papier alle Kriterien erfüllen, kommt es oft auf die Details an. Eine noch kurze Anstellungsdauer oder eine laufende Probezeit kann bei manchen Banken ein Hinderungsgrund sein, während andere Institute hier deutlich mehr Spielraum lassen.
Ihre Dokumenten-Checkliste für maximale Geschwindigkeit
Legen Sie sich die folgenden Dokumente am besten schon digital bereit, bevor Sie den Antrag starten. Speichern Sie alles als gut lesbare PDF- oder JPG-Datei in einem separaten Ordner auf Ihrem Computer oder Smartphone. Das spart später enorm Zeit.
- Identitätsnachweis: Eine saubere Kopie Ihres Personalausweises (unbedingt Vorder- und Rückseite!) oder Ihres Reisepasses mit Meldebescheinigung.
- Aufenthaltstitel (falls nötig): Eine Kopie Ihres Aufenthaltstitels. Prüfen Sie kurz, ob er noch gültig ist.
- Die letzten zwei bis drei Gehaltsabrechnungen: Diese müssen lückenlos vorliegen und Ihr aktuelles Gehalt klar und deutlich ausweisen.
Je nach Ihrer persönlichen Situation kann es sein, dass eine Bank auch mal nach weiteren Unterlagen fragt, etwa Kontoauszügen der letzten Wochen, dem Mietvertrag oder bei Rentnern dem Rentenbescheid. Das hilft dem Institut, Ihre monatlichen Fixkosten genauer einzuschätzen.
Warum jedes Dokument so wichtig ist
Jedes dieser Dokumente hat eine klare Funktion. Der Ausweis bestätigt, wer Sie sind. Die Gehaltsabrechnungen belegen Ihre Kreditfähigkeit – also die simple Tatsache, dass Sie finanziell in der Lage sind, den Kredit aus Ihrem laufenden Einkommen zurückzuzahlen.
Die Schufa-Auskunft, die die Bank selbst einholt, gibt wiederum Aufschluss über Ihre Kreditwürdigkeit. Sie ist quasi Ihr finanzieller Leumund und zeigt, wie zuverlässig Sie in der Vergangenheit Ihren Zahlungsverpflichtungen nachgekommen sind. Ihre gespeicherten Daten können Sie einmal jährlich kostenlos als Datenkopie (Art. 15 DSGVO) bei der Schufa anfordern. Sollten Sie unsicher sein, ob Ihr Einkommen für die gewünschte Summe ausreicht, finden Sie in unserem Ratgeber weitere Informationen zu den Optionen eines Kredits ohne lückenlosen Einkommensnachweis.
Profi-Tipps für die digitale Einreichung
Um nervige Rückfragen und damit verbundene Verzögerungen von vornherein auszuschließen, sollten Sie bei der Digitalisierung Ihrer Unterlagen ein paar Kleinigkeiten beachten.
- Auf hohe Qualität achten: Bitte keine unscharfen Handyfotos im Halbdunkel. Alle Zahlen und Buchstaben müssen gestochen scharf lesbar sein. Ein Scan ist hier fast immer die bessere Wahl.
- Vollständigkeit prüfen: Der Klassiker ist die vergessene Rückseite des Personalausweises. Kontrollieren Sie bei mehrseitigen Dokumenten, ob wirklich alles dabei ist.
- Dateien sinnvoll benennen: Geben Sie den Dateien klare Namen wie „Gehaltsabrechnung_Mai_2026.pdf“ oder „Ausweis_Vorderseite.jpg“. Das erleichtert nicht nur Ihnen die Übersicht, sondern auch dem Sachbearbeiter bei der Bank.
Wenn Sie diese Punkte beherzigen, liefern Sie dem Kreditgeber vollständige Unterlagen. Das wirkt nicht nur professionell, sondern ermöglicht eine reibungslose, oft sogar automatisierte Prüfung und macht den Weg frei für eine schnelle Auszahlung.
Wie Sie die besten Zinsen und Konditionen finden
Schnell an Geld zu kommen, ist die eine Sache. Aber das sollte niemals auf Kosten fairer Konditionen gehen. Viele glauben fälschlicherweise, dass ein Kleinkredit mit Sofortauszahlung immer teuer sein muss. Das stimmt so nicht. Die Zinsunterschiede zwischen den Anbietern in Deutschland sind enorm – und genau da liegt Ihr größtes Sparpotenzial.
Um die besten Konditionen zu ergattern, ist es hilfreich zu verstehen, wie Banken ihre Zinsen überhaupt festlegen. Das ist keine Hexerei, sondern eine ziemlich klare Risikobewertung.
Wie Banken ihre Zinsen festlegen
Jeder Zinssatz ist letztlich maßgeschneidert und basiert auf drei zentralen Säulen. Die Bank schätzt das Risiko ein, ihr Geld nicht pünktlich zurückzubekommen, und lässt sich dieses Risiko bezahlen. Deshalb bieten viele Banken bonitätsabhängige Zinsen an.
- Ihre Bonität: Das ist und bleibt der wichtigste Punkt. Ein guter Schufa-Score, ein geregeltes Einkommen und ein fester Job signalisieren der Bank: Hier ist das Risiko gering. Das belohnt sie mit einem besseren Zins.
- Die Laufzeit: Je länger Sie für die Rückzahlung brauchen, desto länger ist das Geld der Bank gebunden und desto höher ist das statistische Risiko. Eine kürzere Laufzeit führt daher oft zu einem besseren Zinssatz.
- Die Kreditsumme: Natürlich spielt auch die Höhe des Kredits eine Rolle. Gerade sehr kleine Beträge sind bei manchen Banken verhältnismäßig teuer, weil der Bearbeitungsaufwand gleich bleibt.
Nominalzins versus Effektivzins: Was wirklich zählt
Lassen Sie sich bloß nicht von Werbeangeboten mit einem niedrigen Sollzins blenden. Das ist nur der reine Zins auf die Kreditsumme – quasi die halbe Miete. Wirklich entscheidend ist einzig und allein der effektive Jahreszins. Er packt alle weiteren Kosten, die für den Kredit anfallen, mit obendrauf.
Ganz wichtig: Nur der effektive Jahreszins zeigt Ihnen die wahren Gesamtkosten Ihres Kredits. Seine Angabe ist nach der Preisangabenverordnung gesetzlich vorgeschrieben und macht die Angebote verschiedener Banken überhaupt erst vergleichbar. Achten Sie in der Werbung auch auf das „2/3-Beispiel“ – den Zins, den mindestens zwei Drittel der Kunden tatsächlich erhalten.
Ein Vergleich lohnt sich immer. Abhängig von Bonität und Anbieter können die Zinsen für einen Ratenkredit stark schwanken. So fallen beispielsweise für einen Kredit über 5.000 Euro bei einem Zinssatz von 5,85 Prozent und einer Laufzeit von 12 Monaten Gesamtkosten von rund 156 Euro an. Das unterstreicht, wie wichtig es ist, die Angebote genau unter die Lupe zu nehmen, um kein Geld zu verschenken. Aktuelle Zinsentwicklungen für Ratenkredite finden Sie zum Beispiel bei biallo.de.
Die folgende Beispielrechnung macht deutlich, wie groß die Unterschiede bei einem typischen Kleinkredit sein können.
Zinsvergleich für einen 10.000-€-Kleinkredit (Rechenbeispiel)
Hier sehen Sie ein reines Rechenbeispiel mit angenommenen effektiven Jahreszinsen für einen Kleinkredit über 10.000 € mit einer Laufzeit von 24 Monaten. Ihre tatsächlichen Konditionen hängen von Bonität, Laufzeit und Betrag ab.
| Angebot (Annahme) | Angenommener effektiver Jahreszins (p.a.) | Monatliche Rate | Gesamtkreditkosten |
|---|---|---|---|
| Günstiges Angebot | 4,9 % | ca. 438 € | ca. 507 € |
| Mittleres Angebot | 7,9 % | ca. 451 € | ca. 814 € |
| Teures Angebot | 9,9 % | ca. 459 € | ca. 1.017 € |
Die Zahlen sprechen für sich: Zwischen dem günstigsten und dem teuersten Angebot liegen in unserem Beispiel rund 510 €. Das ist Geld, das durch einen simplen, aber klugen Vergleich direkt in Ihrer Tasche bleibt.
Wie ein Vergleich Ihnen zu besseren Konditionen verhilft
Klar, Sie könnten jetzt selbst bei Dutzenden Banken einzeln anfragen. Das ist aber nicht nur mühsam, sondern kann Ihrer Bonität sogar schaden, wenn Banken dabei eine „Anfrage Kredit“ statt einer „Anfrage Kreditkonditionen“ an die Schufa melden. Genau hier hilft ein seriöser Online-Kreditvergleich.
Über unseren Kreditvergleich sehen Sie die Angebote von über 20 Banken und Kreditanbietern in Deutschland – darunter Häuser wie die Targobank, die ING oder SWK – nebeneinander und erkennen schnell, welches Angebot zu Ihrem Profil passt.
So gehen Sie dabei am besten vor:
- Schufa-neutrale Anfrage: Starten Sie mit einer Konditionsanfrage, die Ihren Schufa-Score nicht negativ beeinflusst. Das ist ein entscheidender Vorteil gegenüber vielen Einzelanfragen.
- Breiter Marktvergleich: Vergleichen Sie effektiven Jahreszins, Monatsrate, Gesamtkosten und Flexibilität (z. B. kostenlose Sondertilgungen) der Angebote, die auf Ihre persönliche Situation zugeschnitten sind.
- Bewusst entscheiden: Schließen Sie erst ab, wenn Sie die Vertragsunterlagen gelesen haben. Zur Sicherheit haben Sie bei Verbraucherdarlehen ohnehin ein 14-tägiges Widerrufsrecht (§ 495 BGB).
So stellen Sie sicher, dass Sie nicht nur schnell zu Ihrem Geld kommen, sondern auch einen wirklich fairen und günstigen Kredit erhalten. Denn oft geht es um mehr als nur den reinen Zins. Lesen Sie dazu auch unseren weiterführenden Artikel, der erklärt, warum der niedrigste Zinssatz selten die beste Lösung ist.
Wann andere Finanzierungsoptionen einfach mehr Sinn machen
Ein Kleinkredit mit Sofortauszahlung ist eine super Sache für geplante Anschaffungen oder um eine unerwartete, aber klar überschaubare Finanzlücke zu stopfen. Aber ganz ehrlich: Er ist nicht immer das beste Werkzeug im Kasten. Manchmal ist eine andere Lösung schlichtweg schneller, flexibler oder auf lange Sicht einfach günstiger. Wer sich die Alternativen genau ansieht, trifft am Ende die klügere Entscheidung.
Es geht darum, für jede Situation das passende Instrument zu finden. Nicht jede finanzielle Herausforderung schreit nach einem klassischen Ratenkredit. Manchmal reicht schon eine kurzfristige, unkomplizierte Überbrückung.
Der Dispokredit als schnelle Überbrückung
Der Dispositionskredit – oder kurz „Dispo“ – ist wahrscheinlich der schnellste Weg, um an Geld zu kommen. Ein Griff zur Girocard am Automaten genügt. Er ist perfekt für ganz kurzfristige Engpässe, die sich innerhalb weniger Tage oder Wochen wieder ausgleichen. Klassisches Beispiel: Das Gehalt kommt erst nächste Woche, aber eine wichtige Rechnung muss heute noch raus.
Seine größte Stärke ist die sofortige Verfügbarkeit ganz ohne Antrag. Doch genau da lauert die Gefahr. Die Zinsen für einen Dispo sind oft sehr hoch, Sätze von über 10 % sind leider keine Seltenheit.
Man kann sich den Dispo wie ein finanzielles Pflaster vorstellen: ideal für kleine, kurzfristige Wunden. Nutzt man ihn aber dauerhaft, wird er zu einer teuren Entzündung, die das Budget schleichend vergiftet. Eine ständige Kontoüberziehung ist fast immer eine der teuersten Arten, sich Geld zu leihen.
Sobald Sie merken, dass Sie den überzogenen Betrag nicht innerhalb eines Monats zurückzahlen können, ist ein günstiger Kleinkredit die deutlich bessere und vor allem planbarere Alternative. Wie Sie einen teuren Dispo ablösen, lesen Sie im Ratgeber Kredit umschulden.
Die Kreditkarte für Flexibilität im Alltag
Ähnlich wie der Dispo bietet auch die Kreditkarte einen sofort verfügbaren Kreditrahmen. Sie ist ideal für Online-Shopping, Zahlungen im Ausland oder als Sicherheit für Hotel- und Mietwagenbuchungen. Viele Karten bringen außerdem noch nützliche Extras wie Versicherungen oder Bonusprogramme mit.
Der Knackpunkt liegt hier aber in der Abrechnung. Solange Sie Ihre Monatsrechnung immer pünktlich und komplett begleichen, zahlen Sie in der Regel keine Zinsen. Richtig teuer wird es erst, wenn Sie die Teilzahlungsfunktion nutzen. Die Sollzinsen liegen hier oft sogar noch über dem Niveau eines Dispokredits.
- Der Vorteil: Hohe Flexibilität und weltweite Akzeptanz.
- Der Nachteil: Sehr hohe Zinsen, sobald Sie die Ratenzahlung nutzen.
Für eine geplante Anschaffung, bei der Sie von Anfang an wissen, dass Sie den Betrag über mehrere Monate abstottern müssen, ist ein Ratenkredit fast immer die schlauere Wahl. Wenn Sie die Vor- und Nachteile noch genauer abwägen möchten, finden Sie in unserem Artikel über Kredit oder Kreditkarte eine detaillierte Gegenüberstellung.
Wann ist welche Option die richtige Wahl?
Um Ihnen die Entscheidung zu erleichtern, haben wir die typischen Anwendungsfälle einmal klar gegenübergestellt.
| Finanzierungsbedarf | Beste Option | Begründung |
|---|---|---|
| Unerwartete Rechnung (unter 500 €), Ausgleich in 2–3 Wochen | Dispokredit | Schnellste Verfügbarkeit; die hohen Zinsen fallen bei so kurzer Nutzung kaum ins Gewicht. |
| Geplante Anschaffung (z. B. Möbel, 5.000 €), Rückzahlung in 24 Monaten | Kleinkredit | Deutlich günstigere Zinsen, klare monatliche Raten und dadurch sehr gut planbar. |
| Sichere Online-Zahlung oder Hotelbuchung | Kreditkarte | Als Zahlungsmittel etabliert, teils mit Zusatzleistungen. Keine Zinskosten bei pünktlichem Ausgleich. |
| Längerfristige Überbrückung eines finanziellen Engpasses | Kleinkredit | Ein teurer Dispo wird durch einen günstigeren Ratenkredit abgelöst (Stichwort Umschuldung). |
Am Ende geht es um eine verantwortungsvolle Entscheidung. Fragen Sie sich ganz ehrlich: Kann ich das Geld wirklich schnell zurückzahlen oder brauche ich eine strukturierte Finanzierung mit festen Raten? Diese simple Frage führt Sie meist schon zur richtigen Antwort und bewahrt Sie vor teuren Schuldenfallen.
Häufige fragen zur sofortauszahlung eines kleinkredits
Wenn es um einen Kleinkredit mit Sofortauszahlung geht, tauchen oft die gleichen Fragen auf. Das ist auch gut so, denn schließlich treffen Sie eine wichtige finanzielle Entscheidung. Um Ihnen hier mehr Sicherheit zu geben, haben wir die häufigsten Punkte gesammelt und geben Ihnen ehrliche, praxisnahe Antworten.
Unser Ziel ist es, etwas Licht ins Dunkel zu bringen und mit ein paar Mythen aufzuräumen. Denn eines ist klar: Wer gut informiert ist, trifft am Ende auch die beste Entscheidung für die eigene Situation.
Bekomme ich einen Kleinkredit mit einem befristeten Arbeitsvertrag?
Ja, das ist durchaus möglich. Verständlicherweise schauen die Banken in diesem Fall aber etwas genauer hin. Eine verbreitete Faustregel lautet: Die Laufzeit Ihres Kredits sollte das Enddatum Ihres Arbeitsvertrags nicht überschreiten. So stellt die Bank sicher, dass Ihr Einkommen über die gesamte Rückzahlungsdauer gesichert ist.
Sind Sie selbstständig tätig, gelten wieder andere Spielregeln. Hier erwarten die meisten Kreditinstitute einen Nachweis, dass Ihr Geschäft seit mindestens zwei, oft sogar drei Jahren erfolgreich läuft. Sie müssen also stabile und nachweisbare Einkünfte vorweisen, in der Regel über die Einkommensteuerbescheide der letzten Jahre. Mehr dazu im Ratgeber Kredit für Selbstständige.
Gerade in solchen Fällen lohnt sich ein breiter Vergleich: Die Kriterien der Banken unterscheiden sich deutlich. Über einen Schufa-neutralen Vergleich sehen Sie, welche Anbieter für Ihre Situation in Frage kommen – und ersparen sich unnötige Einzelanfragen und Absagen.
Was passiert, wenn ich die Raten nicht mehr zahlen kann?
Sollten Sie einmal in einen finanziellen Engpass geraten, ist schnelles und ehrliches Handeln das A und O. Das Problem zu ignorieren, macht alles nur schlimmer. Suchen Sie sofort das Gespräch mit Ihrer Bank. Es gibt fast immer eine Lösung; bei größeren Schwierigkeiten helfen zudem kostenlose Schuldnerberatungsstellen.
Hier ein paar mögliche Optionen:
- Eine Ratenpause einlegen: Viele Banken bieten an, die Zahlung für ein oder zwei Monate auszusetzen. Das kann helfen, einen kurzfristigen Engpass zu überbrücken.
- Die Rate anpassen: Manchmal lässt sich die Kreditlaufzeit verlängern. Dadurch sinkt die monatliche Belastung und passt wieder besser zu Ihrem aktuellen Budget.
Entscheidend ist, dass Sie aktiv werden, bevor die ersten Mahnungen eintreffen. Wer nichts tut, riskiert Mahngebühren, Verzugszinsen und im schlimmsten Fall die Kündigung des Kredits sowie einen Negativeintrag bei der Schufa, der Ihre Bonität für Jahre beeinträchtigen kann.
Verschlechtert eine Kreditanfrage meine Schufa?
Diese Frage sorgt oft für Verunsicherung. Die kurze Antwort lautet: Es kommt darauf an. Man muss nämlich zwischen zwei Arten von Anfragen unterscheiden.
Eine reine Konditionsanfrage („Anfrage Kreditkonditionen“), wie sie bei einem seriösen Kreditvergleich gestellt wird, ist für andere Banken nicht sichtbar und hat keinen Einfluss auf Ihren Schufa-Score. Erst wenn Sie sich für ein konkretes Angebot entscheiden und einen Kreditvertrag abschließen, wird der Kredit selbst bei der Schufa eingetragen.
Genau aus diesem Grund ist es so klug, mit einem Vergleich zu starten, statt bei vielen Banken einzeln Anträge zu stellen. Zu viele Kreditanfragen in kurzer Zeit können sich je nach Meldung tatsächlich negativ auswirken. Wer zuerst Schufa-neutral vergleicht, vermeidet unnötige Anfragen, die schaden könnten.
Kann ich einen bestehenden Kredit umschulden oder aufstocken?
Absolut! Beides ist in vielen Fällen nicht nur möglich, sondern kann auch finanziell sehr sinnvoll sein.
Bei einer Umschuldung lösen Sie einen oder mehrere alte, oft teurere Kredite mit einem neuen, günstigeren ab. Das Ziel ist einfach: Sie sparen Zinskosten und haben am Ende nur noch eine einzige, übersichtliche Rate zu zahlen. Die Vorfälligkeitsentschädigung für den alten Ratenkredit ist dabei gesetzlich auf maximal 1 % (bei weniger als einem Jahr Restlaufzeit 0,5 %) begrenzt (§ 502 BGB).
Eine Aufstockung kommt dann ins Spiel, wenn Sie bereits einen Kredit bedienen, aber zusätzlichen finanziellen Bedarf haben. Die Bank prüft dann, ob Ihr Budget eine höhere Monatsrate verkraftet, und zahlt Ihnen die Differenz aus.
Ob sich eine Umschuldung lohnt, können Sie mit unserem Ablöserechner schnell selbst durchrechnen. Weitere Informationen finden Sie im Ratgeber Kredit ablösen.
Haben Sie die passende Antwort gefunden oder ist Ihre Situation etwas spezieller? Mit dem Vergleichsportal der credXperts AG vergleichen Sie unverbindlich und Schufa-neutral die Angebote von über 20 Banken und finden den Kredit, der wirklich zu Ihnen passt – schnell, transparent und verantwortungsvoll. Starten Sie jetzt Ihre kostenlose Anfrage über unseren Kreditvergleich.