Kredit in der Probezeit 2026: So erhöhen Sie Ihre Chancen
Ja, ein Kredit während der Probezeit ist grundsätzlich machbar, aber man muss wissen, wie man es richtig anpackt. Banken sind bei diesem Thema naturgemäß vorsichtig, weshalb ein normaler Antrag schnell ins Leere laufen kann. Der Trick ist, dem Kreditgeber von Anfang an zu zeigen, dass Sie ein verlässlicher Partner sind.
Den Kredit in der Probezeit realistisch einschätzen
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Ein neuer Job, große Pläne – und dann braucht man plötzlich Geld für eine wichtige Anschaffung. Die Frage, ob ein Kredit in der Probezeit überhaupt möglich ist, beschäftigt viele. Diese Unsicherheit ist absolut verständlich. Aus Sicht der Bank ist ein Arbeitsverhältnis, das noch in der Probezeit steckt, ein klares Risiko. Die Gefahr einer Kündigung und damit eines plötzlichen Einkommensverlustes ist in den ersten Monaten einfach höher als bei jemandem in einer festen, ungekündigten Anstellung.
In der Praxis hat diese Vorsicht der Banken meist zwei direkte Folgen für Sie als Antragsteller:
- Strengere Prüfung: Ihre Finanzen und Ihre Bonität werden unter die Lupe genommen – und zwar ganz genau.
- Potenziell schlechtere Konditionen: Falls der Kredit bewilligt wird, müssen Sie sich eventuell auf einen höheren Zinssatz einstellen. Das ist die Art der Bank, ihr Risiko abzusichern.
Aber lassen Sie sich davon nicht entmutigen! Diese Hürden bedeuten nicht automatisch ein „Nein“. Es kommt darauf an, die Bedenken der Bank aktiv aus dem Weg zu räumen. Sie müssen zeigen, dass Sie trotz der Probezeit ein kreditwürdiger und zuverlässiger Kunde sind. Das schaffen Sie mit einem lückenlosen und klug vorbereiteten Antrag.
Ein gut vorbereiteter Antrag ist mehr als nur Papierkram. Er ist Ihre Chance, der Bank ein überzeugendes Bild Ihrer finanziellen Stabilität zu vermitteln – auch wenn Ihr Arbeitsvertrag noch ganz frisch ist.
Ein Kreditvergleich kann hier viel wert sein. Die Banken haben sehr unterschiedliche Anforderungen: Manche lehnen in der Probezeit grundsätzlich ab, andere prüfen den Einzelfall. Statt auf gut Glück mehrere verbindliche Anträge zu stellen und damit womöglich Ihre Schufa zu belasten, vergleichen Sie besser zuerst Schufa-neutral. In unserem Ratgeber zum Thema Kredit trotz negativer Schufa zeigen wir, wie entscheidend die richtige Vorgehensweise gerade in kniffligen Situationen ist. So wird aus einem vermeintlichen Hindernis eine lösbare Aufgabe.
Warum Banken bei der Probezeit vorsichtig sind
Um zu verstehen, warum ein Kredit während der Probezeit oft schwierig zu bekommen ist, hilft ein kleiner Perspektivwechsel. Versetzen Sie sich einmal in die Lage der Bank: Würden Sie einem guten Freund, der gerade einen neuen Job angefangen hat, genauso bedenkenlos Geld leihen wie jemandem, der seit zehn Jahren fest im selben Unternehmen arbeitet? Wahrscheinlich wären Sie etwas zurückhaltender. Genau so geht es auch den Kreditinstituten.
Für eine Bank bedeutet die Probezeit vor allem eines: Unsicherheit. Das Arbeitsverhältnis ist frisch und kann in Deutschland während einer vereinbarten Probezeit von beiden Seiten mit einer Frist von nur zwei Wochen gekündigt werden (§ 622 Abs. 3 BGB). Damit steigt rein statistisch das Risiko eines plötzlichen Einkommensverlusts. Ein stabiles, regelmäßiges Einkommen ist aber das A und O für jede Kreditvergabe. Wackelt dieses Fundament, wächst für die Bank die Sorge, dass die Raten nicht mehr pünktlich bezahlt werden können.
Die Bonitätsprüfung ist mehr als nur die Probezeit
Auch wenn die Probezeit ein kritischer Punkt ist, schaut die Bank natürlich auf das große Ganze. Nach § 505a BGB ist sie verpflichtet, Ihre Kreditwürdigkeit zu prüfen – also Ihre Fähigkeit, den Kredit vertragsgemäß zurückzuzahlen.
Dabei stehen vor allem diese Aspekte im Fokus:
- Ihr Haushaltsbudget: Die Bank rechnet knallhart durch. Sie stellt Ihre Einnahmen Ihren fixen Ausgaben (Miete, Versicherungen, Lebenshaltungskosten etc.) gegenüber. Am Ende muss genug Geld übrig bleiben, um die monatliche Kreditrate sicher zu stemmen.
- Bestehende Schulden: Laufen bereits andere Kredite, Leasingverträge oder Ratenzahlungen? Jede dieser Verpflichtungen schmälert Ihr frei verfügbares Einkommen und wird entsprechend berücksichtigt.
- Ihre Kredithistorie: Ein Blick in die Schufa-Auskunft ist Standard. Negative Einträge, die auf Zahlungsschwierigkeiten in der Vergangenheit hindeuten, sind in Kombination mit einer Probezeit oft ein K.-o.-Kriterium.
Diese Überlegungen zur Stabilität des Arbeitsverhältnisses und des Einkommens sind übrigens nicht nur in der Probezeit relevant, sondern auch bei anderen flexiblen Arbeitsmodellen. Wer zum Beispiel in der Zeitarbeit tätig ist, sollte sich ebenfalls mit den Besonderheiten auseinandersetzen, etwa beim Thema Gehalt in der Zeitarbeit.
Strengere Vergaberichtlinien machen es nicht einfacher
Auch die allgemeine Wirtschaftslage spielt eine große Rolle. In unsicheren Zeiten werden Banken risikoscheuer und ziehen die Zügel bei der Kreditvergabe an. Die Hürden für Antragsteller werden dann automatisch höher – und das spüren Personen in einer Probezeit als Erste.
Wichtig ist: Eine Ablehnung ist nichts Persönliches. Sie ist schlicht und einfach eine betriebswirtschaftliche Risikobewertung. Wenn Sie die Gründe dahinter verstehen, können Sie gezielt ansetzen und die Bedenken der Bank aus dem Weg räumen.
Ein Beispiel dafür ist die Bank Lending Survey der Deutschen Bundesbank: In Phasen höherer Unsicherheit melden Banken dort regelmäßig verschärfte Richtlinien für Konsumentenkredite, weil sie das allgemeine Kreditrisiko höher einschätzen. Solche Tendenzen am Markt treffen Antragsteller in der Probezeit besonders hart.
Ihre Checkliste: So überzeugen Sie die Bank beim Kreditantrag
Gut vorbereitete Unterlagen sind die halbe Miete, gerade wenn Sie einen Kredit in der Probezeit beantragen. Jedes einzelne Dokument ist ein Puzzleteil, das der Bank ein klares Bild Ihrer finanziellen Situation vermittelt und Vertrauen schafft. Sehen Sie Ihren Antrag also nicht als lästigen Papierkram, sondern als Ihre persönliche Visitenkarte – ein Beleg für Ihre Zuverlässigkeit.
Ein lückenloser Antrag beschleunigt nicht nur die Prüfung, sondern zeigt der Bank auch: Hier hat jemand seine Finanzen im Griff. Fehlende Papiere hingegen werfen sofort Fragen auf, führen zu Verzögerungen und können beim Kreditsachbearbeiter erste Zweifel wecken. Nehmen Sie sich also die Zeit und gehen Sie die Sache Schritt für Schritt an.
Die Basis: Diese Dokumente sind ein Muss
Jede Bank braucht erst einmal ein paar Standardunterlagen, um zu wissen, mit wem sie es zu tun hat und wie Ihre finanzielle Lage aussieht. Diese Dokumente bilden das Fundament – ohne sie geht gar nichts.
Dazu gehören immer:
- Ein gültiger Ausweis: Personalausweis oder Reisepass für die Legitimation, meist per Video-Ident oder Post-Ident.
- Aktuelle Gehaltsabrechnungen: In der Regel wollen die Banken die letzten zwei bis drei Gehaltsabrechnungen sehen, um Ihr regelmäßiges Einkommen zu belegen.
- Ihr Arbeitsvertrag: Dieses Dokument ist entscheidend, denn es zeigt schwarz auf weiß, wann Ihre Probezeit begonnen hat und wie die Konditionen Ihrer Anstellung aussehen.
Das sind die absoluten Grundlagen. Aber um die Unsicherheit der Probezeit wirklich aus dem Weg zu räumen, brauchen Sie noch ein paar zusätzliche Trümpfe im Ärmel.
Der entscheidende Vorteil: Dokumente, die den Unterschied machen
Zusätzlich zu diesen Standardunterlagen können Sie mit ein paar gezielten Nachweisen Ihre Chancen deutlich verbessern. Damit gehen Sie direkt auf die größte Sorge der Bank ein: die Ungewissheit Ihrer beruflichen Zukunft.
Tipp: Manchmal kann eine einfache, formlose Bestätigung Ihres Arbeitgebers, dass eine feste Übernahme geplant ist, viel bewirken. Sie gibt der Bank zusätzliche Sicherheit und kann ein wichtiger Faktor für eine Zusage sein.
Die folgende Tabelle zeigt Ihnen auf einen Blick, welche Unterlagen Sie vorbereiten sollten und warum sie für die Bank so wichtig sind. Eine gute Vorbereitung hinterlässt einen starken ersten Eindruck und ebnet den Weg zur Kreditzusage. Falls Sie sich generell unsicher sind, wie Sie am besten Ihren Kredit beantragen, finden Sie in unserem Leitfaden weitere wertvolle Tipps.
Erforderliche Dokumente für Ihren Kreditantrag in der Probezeit
Eine detaillierte Übersicht der notwendigen Unterlagen und warum jedes Dokument für die Bank entscheidend ist, um Ihre finanzielle Stabilität zu bewerten.
| Dokument | Zweck für die Bank | Praxis-Tipp |
|---|---|---|
| Kontoauszüge | Zeigt einen verantwortungsvollen Umgang mit Finanzen und belegt den regelmäßigen Gehaltseingang. | Achten Sie auf ein "sauberes" Konto ohne Rücklastschriften oder ständige Dispo-Nutzung. Das macht einen verlässlichen Eindruck. |
| Bestätigung des Arbeitgebers | Reduziert das Risiko für die Bank, indem es eine hohe Wahrscheinlichkeit der Festanstellung signalisiert. | Fragen Sie proaktiv in Ihrer Personalabteilung nach einem kurzen Schreiben, das Ihre gute Leistung und die Übernahmeabsicht bestätigt. |
| Nachweise über Zusatzeinkommen | Erhöht Ihr anrechenbares Haushaltseinkommen und verbessert Ihre Kreditwürdigkeit. | Fügen Sie Belege für Nebeneinkünfte, Mieteinnahmen oder andere regelmäßige Zahlungen bei. Jeder Euro zählt. |
| Lebenslauf (optional) | Kann Ihre berufliche Stabilität und Erfahrung in der Branche unterstreichen, was das Risiko einer Kündigung mindert. | Ein klar strukturierter Lebenslauf, der Ihre bisherige Berufserfahrung zeigt, kann ein starkes, zusätzliches Argument sein. |
Mit so gut vorbereiteten Unterlagen zeigen Sie der Bank, dass Sie nicht nur kreditwürdig, sondern auch ein verlässlicher Partner sind – selbst in der Probezeit.
Wie Sie Ihre Kreditchancen aktiv erhöhen können
Eine Kreditabsage während der Probezeit muss kein K.-o.-Kriterium sein. Betrachten Sie sie lieber als Startpunkt. Anstatt nur abzuwarten, können Sie selbst das Ruder in die Hand nehmen und die Bank von Ihrer Zuverlässigkeit überzeugen. Mit der richtigen Strategie lassen sich die Bedenken des Kreditgebers oft ausräumen.
Es geht im Kern darum, proaktiv zu handeln und der Bank handfeste Argumente zu liefern, die für Sie sprechen. Zeigen Sie, dass Sie Ihre Finanzen im Griff haben und zusätzliche Sicherheiten bieten können. In der Praxis kann genau dieses Vorgehen den Unterschied zwischen einer Zusage und einer Ablehnung ausmachen.
Stärken Sie Ihren Antrag mit zusätzlicher Sicherheit
Der direkteste Weg, das Risiko für die Bank zu minimieren, ist, eine zweite Person mit ins Boot zu holen. Das schafft ein zusätzliches Sicherheitsnetz und signalisiert dem Kreditgeber: Die Rückzahlung ist gesichert, selbst wenn Ihr Job wider Erwarten wegfallen sollte.
Dafür gibt es zwei bewährte Möglichkeiten:
- Der Zweitkreditnehmer: Die beste Lösung ist oft, den Antrag gemeinsam zu stellen – zum Beispiel mit dem Ehepartner oder Lebenspartner. Wichtig ist hierbei, dass diese zweite Person ebenfalls über ein stabiles Einkommen und eine gute Bonität verfügt. In diesem Fall haften beide gemeinsam für den gesamten Kredit.
- Der Bürge: Alternativ kann eine Vertrauensperson für Sie bürgen. Ein Bürge verpflichtet sich, für die Raten aufzukommen, falls Sie selbst nicht mehr zahlen können. Auch hier prüft die Bank die Bonität und das Einkommen des Bürgen ganz genau.
Beide Wege senken das Ausfallrisiko für die Bank erheblich und sind nicht selten der Schlüssel zum Erfolg, wenn man in der Probezeit einen Kredit braucht.
Experten-Einblick: Wenn Sie einen zweiten Kreditnehmer mit einem unbefristeten Arbeitsvertrag dabeihaben, können Sie oft sogar von besseren Zinsen profitieren. Für die Bank sinkt dadurch das Gesamtrisiko, was sie häufig mit günstigeren Konditionen honoriert.
Die sorgfältige Vorbereitung aller Unterlagen ist dabei das A und O, bevor der eigentliche Antrag rausgeht.
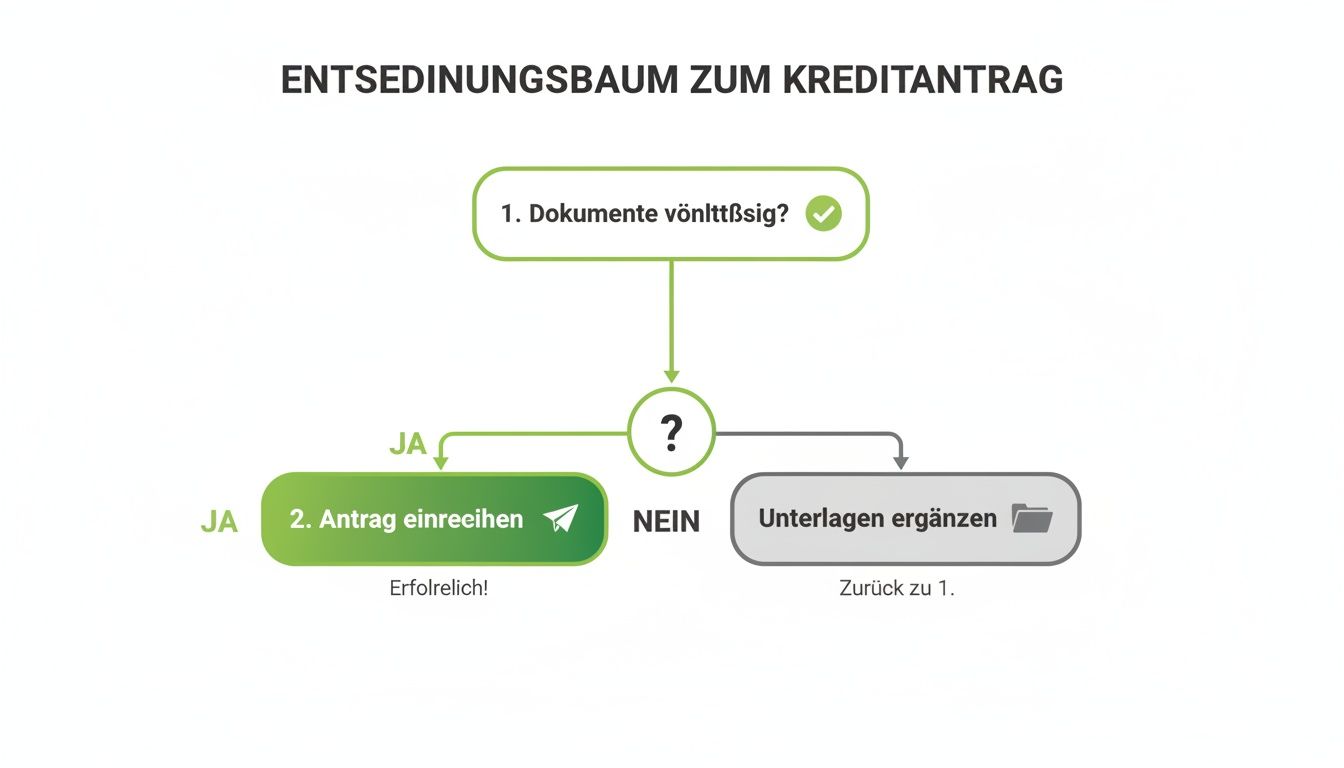
Diese Grafik zeigt es ganz einfach: Der Antrag sollte erst dann gestellt werden, wenn alle Dokumente vollständig und überzeugend sind. Das verbessert die Erfolgschancen von Anfang an.
Passen Sie die Kreditkonditionen strategisch an
Manchmal liegt die Lösung direkt im Kredit selbst. Wenn Sie an den richtigen Stellschrauben drehen, können Sie die monatliche Belastung reduzieren und der Bank zeigen, dass Sie vorausschauend planen. Eine niedrigere Rate bedeutet für den Kreditgeber immer auch ein geringeres Risiko.
Denken Sie über diese beiden Anpassungen nach:
- Kleinere Kreditsumme: Brauchen Sie wirklich den vollen Betrag? Oft hilft es schon, die Kreditsumme etwas zu reduzieren. Das senkt direkt die monatliche Rate und verbessert Ihre Chancen spürbar.
- Längere Laufzeit: Indem Sie die Rückzahlung über einen längeren Zeitraum strecken, wird die einzelne Rate ebenfalls kleiner und damit für Sie leichter zu stemmen. Beachten Sie aber: Die Gesamtzinskosten steigen mit der Laufzeit. Mit unserem Kreditrechner sehen Sie beide Effekte sofort.
Mit dieser Flexibilität zeigen Sie, dass Sie Ihre finanzielle Situation realistisch einschätzen können – ein klares Plus in den Augen jedes Kreditentscheiders. In unserem umfassenden Ratgeber erfahren Sie mehr darüber, wie Sie Ihre Bewilligungschancen für einen Privatkredit deutlich verbessern können.
Dass ein Kredit während der Probezeit kein Ding der Unmöglichkeit ist, zeigt auch der Markt: Große Vergleichsportale führen eigene Rubriken für Kredite in der Probezeit, und eine Reihe von Banken finanziert ausdrücklich auch in dieser Phase. Rechnen Sie allerdings damit, dass die Zinsen etwas höher ausfallen können als bei Kreditnehmern mit längerer Festanstellung – abhängig von Bonität, Laufzeit und Betrag.
Clevere Alternativen zum klassischen Bankkredit
Eine Absage von der Bank während der Probezeit oder Konditionen, die einfach nicht passen – das ist kein Grund, den Kopf in den Sand zu stecken. Oft ist der klassische Ratenkredit ohnehin nicht die beste Lösung für die aktuelle Situation. Glücklicherweise gibt es eine ganze Reihe von Alternativen, die entweder flexibler sind oder bei denen andere Sicherheiten im Vordergrund stehen.
Was am besten zu Ihnen passt, hängt natürlich stark von Ihrem Finanzbedarf, der Dringlichkeit und dem Zweck der Anschaffung ab. Anstatt sich also auf die eine Option zu versteifen, lohnt es sich, den Horizont zu erweitern und die wirklich passende Finanzierung für Ihre Lebenslage zu finden.
Kleinkredite und Händlerfinanzierungen
Geht es nur um kleinere Summen oder eine ganz bestimmte Anschaffung? Dann sind oft spezialisierte Anbieter oder der direkte Weg über den Händler die bessere Wahl.
- Kleinkredite: Wenn Sie nur einen überschaubaren Betrag brauchen, etwa für eine unerwartete Reparatur, kann ein Kleinkredit die passende Lösung sein. Bei kleinen Beträgen ist das Risiko für den Kreditgeber geringer. Aber Vorsicht: Vergleichen Sie den effektiven Jahreszins ganz genau, denn bei manchen Spezialanbietern kann er spürbar höher sein als bei einem klassischen Bankdarlehen.
- Händlerfinanzierung (Ratenkauf): Vom Möbelhaus bis zum Elektronikmarkt bieten heute viele Händler eine Finanzierung direkt vor Ort an – meist über eine Partnerbank. Wenn Sie ohnehin einen bestimmten Artikel kaufen wollen, ist das oft der unkomplizierteste Weg. Eine Bonitätsprüfung findet aber auch hier statt.
Beide Optionen eignen sich gut für zweckgebundene Ausgaben und kommen meist mit weniger Papierkram aus als ein großer Privatkredit.
Wenn es wirklich schnell gehen muss
Manchmal drängt die Zeit. In solchen Fällen können besicherte Kredite eine schnelle Lösung sein, die allerdings oft auch ihren Preis hat.
Ein Pfandkredit ist wohl eine der schnellsten Methoden, um an Bargeld zu kommen. Ihre Bonität spielt dabei keine Rolle. Sie hinterlegen einen Wertgegenstand – etwa Schmuck oder eine hochwertige Uhr – im Pfandhaus und erhalten dafür ein Darlehen. Der Haken: Sie bekommen in der Regel nur einen Teil des tatsächlichen Werts als Darlehen, und Zinsen und Gebühren sind vergleichsweise hoch. Diese Option ist also wirklich nur etwas für sehr kurzfristige finanzielle Engpässe.
Eine gute Finanzierungsentscheidung zieht immer mehrere Wege in Betracht. Manchmal ist die naheliegendste Lösung nicht die beste. Ein genauer Vergleich verschiedener Optionen schützt vor teuren Fehlern und zeigt oft ganz neue Möglichkeiten auf.
Letztendlich kommt es darauf an, die Vor- und Nachteile jeder Alternative sorgfältig abzuwägen. Ob ein klassischer Kredit, eine Kreditkarte oder eine ganz andere Finanzierungsform für Sie die beste Wahl ist, hängt stark von Ihrer persönlichen Situation ab. Mehr zu diesem Thema erfahren Sie in unserem Artikel, der die Frage Kredit oder Kreditkarte – wann ist welche Option sinnvoll? beleuchtet.
Wie der credXperts-Vergleich Ihnen hilft
Einen Kredit in der Probezeit im Alleingang zu beantragen, fühlt sich oft an, als würde man versuchen, im Dickicht der Bankenrichtlinien den richtigen Weg zu finden. Das kann schnell frustrierend werden. Genau hier setzt der Kreditvergleich von credXperts an: Sie vergleichen die Angebote von über 20 Banken auf einen Blick und sehen, welche Institute für Ihre Situation infrage kommen.
Einige Banken lehnen Anträge in der Probezeit grundsätzlich ab, andere prüfen den Einzelfall. Anstatt also mit der Gießkanne verbindliche Anträge zu verschicken, was Ihrer Schufa schaden kann, vergleichen Sie zuerst und beantragen dann gezielt dort, wo Ihre Chancen am besten stehen.
So nutzen Sie den Vergleich richtig
Geben Sie Ihre Daten in der Kreditanfrage vollständig und wahrheitsgemäß an – inklusive der Information, dass Sie sich in der Probezeit befinden. Nur so erhalten Sie realistische Angebote, die am Ende auch Bestand haben.
Die Vergleichsanfrage läuft als Schufa-neutrale Konditionsanfrage. Sie sehen die Angebote passender Banken, ohne dass Ihr Schufa-Score darunter leidet. Erst Ihr verbindlicher Antrag bei der gewählten Bank wird als Kreditanfrage gespeichert.
Vergleichen Sie die Angebote anhand des effektiven Jahreszinses, der Monatsrate und der Gesamtkosten. Der Vergleich ist für Sie kostenlos und unverbindlich. Nach Vertragsschluss haben Sie zudem ein 14-tägiges Widerrufsrecht (§ 495 i. V. m. § 355 BGB).
Gerade in der Probezeit lohnt sich dieser Überblick, weil die Unterschiede zwischen den Banken bei den Annahmekriterien besonders groß sind. Prüfen Sie außerdem mit unserem Budgetrechner, welche Rate dauerhaft in Ihr Budget passt.
Mit einem gut vorbereiteten Antrag und einem breiten Vergleich meistern Sie den Prozess und sichern sich auch in der Probezeit den nötigen finanziellen Spielraum. Möchten Sie mehr darüber wissen, wie Sie den Überblick behalten? In unserem Ratgeber zeigen wir Ihnen, wie Sie Orientierung im deutschen Kreditmarkt finden.
Häufige Fragen zum Kredit in der Probezeit
Immer wieder tauchen dieselben Fragen auf, wenn es um einen Kredit während der Probezeit geht. Hier haben wir die wichtigsten für Sie zusammengefasst und kurz beantwortet, damit Sie mit einem guten Gefühl in Ihr Vorhaben starten können.
Wie lange dauert die Probezeit normalerweise?
In Deutschland darf eine Probezeit höchstens sechs Monate dauern; während dieser Zeit gilt eine verkürzte Kündigungsfrist von zwei Wochen (§ 622 Abs. 3 BGB). Viele Arbeitgeber schöpfen die sechs Monate aus, kürzere Probezeiten sind aber möglich. Für die Bank ist entscheidend, wie viel Zeit davon schon vergangen ist. Je näher Sie am Ende der Probezeit sind, desto besser stehen Ihre Karten.
Ist ein Autokredit in der Probezeit einfacher zu bekommen?
Das ist häufig der Fall. Der Grund ist pragmatisch: Bei einem Autokredit dient das Fahrzeug oft als Sicherheit für die Bank, etwa über die Sicherungsübereignung und die Hinterlegung der Zulassungsbescheinigung Teil II. Sollte es zu Zahlungsausfällen kommen, kann die Bank auf das Auto zurückgreifen. Dieses geringere Risiko macht Kreditgeber oft etwas nachsichtiger, selbst wenn man sich noch in der Probezeit befindet.
Wirkt sich eine Kreditablehnung negativ auf meine Bonität aus?
Das ist ein wichtiger Punkt, den viele übersehen. Eine Schufa-neutrale Anfrage Kreditkonditionen, wie sie unser Vergleich nutzt, hat keine Auswirkungen auf Ihren Schufa-Score und ist für andere Banken nicht sichtbar.
Anders sieht es aus, wenn Sie bei vielen Banken nacheinander verbindliche Anträge stellen. Jeder Antrag wird als „Anfrage Kredit“ gespeichert; eine Häufung solcher Anfragen in kurzer Zeit kann auf andere Banken ungünstig wirken.
Genau deshalb ist der Weg über einen Vergleich so sinnvoll. Sie prüfen Ihre Möglichkeiten mit Konditionsanfragen, die Ihrer Bonität nicht schaden. Einen verbindlichen Antrag stellen Sie erst, wenn Sie ein passendes Angebot gefunden haben.
Kann ich meinen Kredit nach der Probezeit umschulden?
Ja, das ist möglich und oft eine kluge Strategie. Sobald die Probezeit bestanden ist und Sie in einer festen Anstellung sind, verbessert sich Ihre Kreditwürdigkeit in den Augen der Banken in der Regel deutlich.
Eine Umschuldung zu diesem Zeitpunkt kann Ihnen bessere Zinsen und damit eine niedrigere Monatsrate einbringen. Ratenkredite dürfen Sie nach § 500 Abs. 2 BGB jederzeit vorzeitig zurückzahlen; die Vorfälligkeitsentschädigung ist nach § 502 BGB auf maximal 1 % des vorzeitig zurückgezahlten Betrags begrenzt (0,5 % bei einer Restlaufzeit von höchstens einem Jahr).
Sind Sie bereit, Ihre finanziellen Ziele auch in der Probezeit zu verwirklichen? Mit dem Kreditvergleich von credXperts vergleichen Sie kostenlos, unverbindlich und Schufa-neutral die Angebote von über 20 Banken. Starten Sie jetzt Ihre Kreditanfrage auf credxperts.de/kreditanfrage und finden Sie die beste Lösung für Ihre Situation.