Kredit trotz negativer Bonität 2026: Wege, Chancen, Risiken
Ja, einen Kredit trotz negativer Bonität zu bekommen, ist in Deutschland grundsätzlich möglich. Aber lassen Sie uns mit einem weit verbreiteten Mythos aufräumen: Es ist kein Selbstläufer und geschieht niemals ohne genaue Prüfung. Der wahre Schlüssel zum Erfolg liegt darin, zu verstehen, was genau Ihre Bonität belastet, und dann einen strategisch klugen und vor allem seriösen Weg einzuschlagen.
Wie ein Kredit trotz negativer Bonität wirklich funktioniert
Ein negativer Schufa-Eintrag ist nicht automatisch das Aus für Ihre Finanzierungspläne. Das deutsche Verbraucherdarlehensrecht verpflichtet jede Bank, vor Vertragsschluss Ihre Kreditwürdigkeit zu prüfen (§ 505a BGB) – und das ist gut so, denn es schützt Sie als Kreditnehmer vor einer drohenden Überschuldung. Aus diesem Grund ist ein Angebot wie „Kredit ohne jede Bonitätsprüfung“ bei einem Verbraucherkredit ein klares Alarmsignal für unseriöse Machenschaften.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
In der Praxis ist die Situation vielschichtiger. Es kommt ganz entscheidend darauf an, welche Art von negativem Vermerk in Ihrer Schufa-Auskunft steht.
Stellen Sie sich Ihre finanzielle Vergangenheit wie eine Landkarte vor. Eine einzelne, längst bezahlte Forderung, die einmal ins Inkasso gegangen ist, ist wie ein kleiner Stolperstein auf dem Weg – ärgerlich, ja, aber man kommt darüber hinweg. Schwere Einträge wie ein Vollstreckungsbescheid, ein Eintrag im Schuldnerverzeichnis oder eine laufende Privatinsolvenz hingegen sind wie eine finanzielle Sackgasse. Daraus findet man nur schwer wieder heraus. Genau dieses Risiko schätzen die Banken bei jeder Anfrage ein.
Der Unterschied zwischen Stolperstein und Sackgasse
Nicht jeder negative Eintrag hat das gleiche Gewicht. Eine einzelne vergessene Rechnung, die Sie umgehend beglichen haben, sehen Kreditgeber natürlich mit anderen Augen als wiederholte Zahlungsausfälle. Entscheidend ist, ob der Eintrag als „erledigt“ vermerkt ist, wie lange er zurückliegt und ob Ihr heutiges Einkommen die neue Rate sicher trägt. Banken mit unterschiedlicher Risikopolitik bewerten genau diese Punkte verschieden – deshalb lohnt sich der Vergleich mehrerer Anbieter, statt nur bei der Hausbank anzufragen.
In unserem Ratgeber erfahren Sie mehr darüber, wie Sie einen Privatkredit online beantragen und Ihre Anfrage von Anfang an optimal gestalten.
Ein Kreditantrag bei negativer Bonität ist kein Glücksspiel. Es ist eine Frage der richtigen Strategie. Anstatt wahllos Kreditanträge zu stellen, die nur zu weiteren Ablehnungen führen, sind eine saubere Vorbereitung und ein Schufa-neutraler Vergleich der passenden Banken entscheidend.
Negative Bonität und Ihre Kreditchancen auf einen Blick
Um Ihnen ein klares Bild zu vermitteln, zeigt die folgende Tabelle, wie unterschiedliche negative Bonitätsmerkmale die Wahrscheinlichkeit einer Kreditzusage in Deutschland typischerweise beeinflussen. Diese Übersicht soll Ihnen helfen, Ihre eigene Situation realistischer einzuschätzen und die nächsten Schritte zu planen.
| Art des negativen Merkmals | Auswirkung auf die Kreditchancen | Mögliche Lösungsansätze |
|---|---|---|
| Einzelne, erledigte Forderung (Inkasso/Mahnung) | Mittel. Manche Banken zeigen sich bei stabilem Einkommen und erledigtem Eintrag offen. | Erledigung in der Schufa vermerken lassen, Zahlungsnachweis bereithalten, Anbieter mit flexibleren Kriterien vergleichen. |
| Mehrere oder offene Zahlungsstörungen | Gering. Dies signalisiert ein hohes Risiko für die Bank und führt oft zur direkten Ablehnung. | Zuerst offene Forderungen regulieren, eine Umschuldung prüfen, ggf. eine anerkannte Schuldnerberatung einbeziehen. |
| Vollstreckungsbescheid, Schuldnerverzeichnis, Pfändung | Sehr gering. Dies sind schwerwiegende harte Negativmerkmale. | Eine Finanzierung ist hier kaum realistisch. Der Fokus sollte auf Schuldenregulierung und Schuldnerberatung liegen. |
| Niedriger Schufa-Score ohne Negativeintrag | Abhängig von Score, Einkommen und Haushaltsrechnung. Oft machbar, aber zu höheren Zinsen. | Schufa-Selbstauskunft prüfen, fehlerhafte Daten korrigieren lassen, Zweitkreditnehmer oder kleineren Betrag wählen. |
Diese Unterscheidung ist absolut zentral, um zu verstehen, warum ein Kredit trotz negativer Bonität kein standardisierter Prozess ist. Jede Bank hat eigene Annahmekriterien. Über einen Kreditvergleich sehen Sie, welche Anbieter für Ihr Profil überhaupt infrage kommen, bevor Sie einen verbindlichen Antrag stellen.
Ihre Bonität: Mehr als nur Zahlen, Ihr finanzieller Ruf
Stellen Sie sich Ihre Bonität einfach wie Ihren Ruf in der Finanzwelt vor. Für eine Bank ist sie das entscheidende Zeugnis, das darüber Auskunft gibt, wie vertrauenswürdig Sie im Umgang mit Geld sind. Im Kern will der Kreditgeber nur eine einzige Frage beantwortet haben: Wie wahrscheinlich ist es, dass Sie das geliehene Geld pünktlich und vollständig zurückzahlen?
Ein guter Ruf öffnet Ihnen die Türen zu Krediten mit fairen Konditionen. Ein angeschlagener Ruf hingegen weckt Misstrauen, was sich in höheren Zinsen oder im schlimmsten Fall in einer direkten Absage äußert. Es lohnt sich also, genau zu verstehen, woraus sich dieser finanzielle Ruf zusammensetzt.
Was Ihre Kreditwürdigkeit wirklich ausmacht
Ihre Bonität ist kein starrer Wert, sondern ein Mosaik, das sich aus vielen kleinen Teilen zusammensetzt. Banken betrachten dabei vor allem zwei große Bereiche: Ihre aktuelle finanzielle Lage und wie Sie sich in der Vergangenheit als Schuldner verhalten haben.
Hier sind die wichtigsten Bausteine, die Ihr Gesamtbild prägen:
- Ihr Einkommen: Das ist die absolute Grundlage. Ein stabiles, regelmäßiges Einkommen zeigt der Bank, dass Sie überhaupt die Mittel haben, um monatliche Raten zu stemmen.
- Ihre festen Ausgaben: Miete, Nebenkosten, Versicherungen – all diese fixen Posten werden von Ihrem Einkommen abgezogen. Was danach übrig bleibt, ist Ihr finanzieller Spielraum für eine Kreditrate.
- Bestehende Schulden: Haben Sie bereits andere Kredite, ein Leasing, einen ausgeschöpften Dispo oder offene Kreditkartenrechnungen? Diese bestehenden Verpflichtungen schränken Ihren Spielraum natürlich weiter ein.
- Ihre Zahlungsmoral: Das ist oft der Knackpunkt. Haben Sie Rechnungen immer pünktlich bezahlt? Oder gab es Mahnungen, Inkassoverfahren oder gar Zahlungsausfälle? Die Vergangenheit wiegt hier schwer.
Aus all diesen Informationen ergibt sich eine Risikobewertung. Diese entscheidet am Ende darüber, ob Sie einen Kredit trotz negativer Bonität bekommen – und wenn ja, zu welchen Bedingungen.
Die Schufa: Das zentrale Kreditgedächtnis in Deutschland
In Deutschland laufen die meisten bonitätsrelevanten Informationen bei der Schufa Holding AG zusammen. Man kann sie sich wie das kollektive Gedächtnis der deutschen Kreditwirtschaft vorstellen. Banken, Leasinggesellschaften, Mobilfunkanbieter und Versandhändler melden dorthin Kreditverträge, Girokonten, Kreditkarten – aber auch nicht vertragsgemäßes Zahlungsverhalten. Daneben gibt es weitere Auskunfteien wie Creditreform (Boniversum) oder CRIF.
Ein Eintrag bei der Schufa ist dabei nicht automatisch etwas Schlechtes. Ein Kredit, den Sie pünktlich zurückgezahlt haben, kann Ihre Zuverlässigkeit sogar untermauern. Kritisch wird es erst bei Negativmerkmalen, die auf Zahlungsprobleme hindeuten.
Für eine Bank ist ein negativer Schufa-Eintrag wie eine rote Warnleuchte im Cockpit. Er signalisiert ein erhöhtes Ausfallrisiko und ist oft der direkte Grund für eine genauere Prüfung oder eine sofortige Ablehnung.
Die Schufa speichert Informationen nur für begrenzte Zeit; erledigte Negativeinträge werden nach festgelegten Fristen gelöscht. Prüfen Sie Ihre Daten regelmäßig: Die Datenkopie nach Art. 15 DSGVO erhalten Sie kostenlos. Fehlerhafte oder veraltete Einträge können Sie berichtigen lassen – ein sauberer Schufa-Auszug ist Gold wert.
Warum schlechte Bonität den Kredit teurer macht
Wenn eine Bank Ihnen trotz negativer Vermerke einen Kredit bewilligt, geht sie bewusst ein höheres Risiko ein. Statistisch gesehen ist die Wahrscheinlichkeit eines Zahlungsausfalls bei Ihnen einfach größer als bei jemandem mit einer blitzsauberen Bonität.
Dieses zusätzliche Risiko lässt sich die Bank bezahlen – und zwar in Form von höheren Zinsen. Viele Banken arbeiten mit bonitätsabhängigen Zinsen: Der beworbene „ab“-Zins gilt nur für Kunden mit sehr guter Bonität. Die Faustregel ist einfach: Je schwächer Ihre Bonität, desto teurer wird der Kredit. Wenn Sie diesen Mechanismus verstehen, wird Ihnen auch klar, warum Banken bestimmte Entscheidungen treffen und wo Sie ansetzen müssen, um Ihre finanzielle Ausgangslage wieder zu verbessern.
Realistische Wege zu Ihrem Kredit trotz finanzieller Hürden
Die Tür zur Hausbank ist zu? Das ist frustrierend, aber noch lange nicht das Ende Ihrer Pläne. Einen Kredit trotz negativer Bonität zu bekommen, ist keine Sackgasse. Es erfordert nur eine andere, klügere Herangehensweise. Es gibt seriöse und praxiserprobte Wege, um finanzielle Engpässe zu meistern und Ihre Situation sogar nachhaltig zu verbessern.
Anstatt nun wahllos Anträge zu stellen, die am Ende nur zu weiteren Absagen führen, sollten Sie Ihre Optionen kennen. Jede Strategie hat ihre eigenen Spielregeln und passt zu unterschiedlichen Ausgangslagen. Schauen wir uns die realistischen Möglichkeiten genau an.
Die folgende Grafik zeigt, wie sich positive und negative Finanzentscheidungen auf Ihren Ruf bei Geldgebern auswirken – Ihre finanzielle Reputation sozusagen.
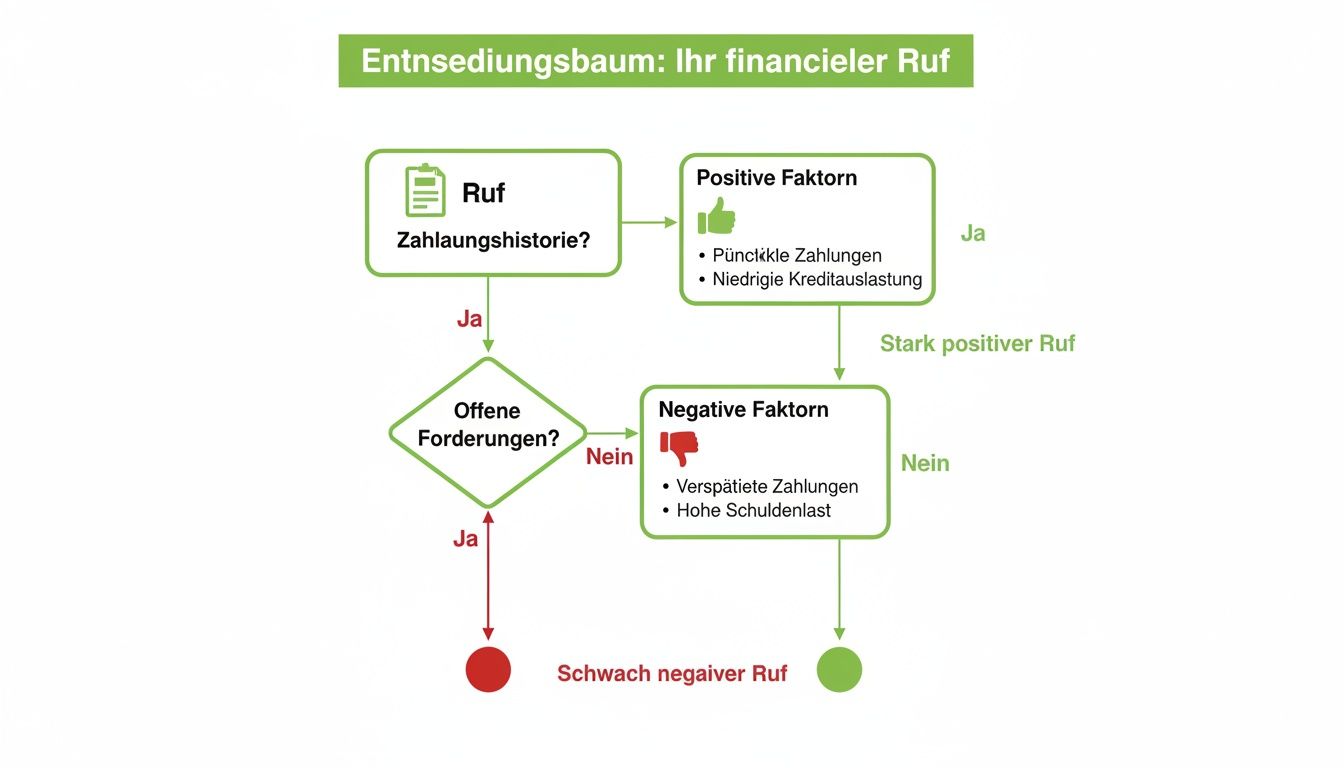
Man sieht sofort: Eine starke Bonität steht auf einem soliden Fundament aus pünktlichen Zahlungen und finanzieller Stabilität.
Der Kredit mit Zweitkreditnehmer oder Bürgen als Sicherheitsanker
Eine der bewährtesten Methoden, um die Kreditchancen bei angekratzter Bonität deutlich zu steigern, ist ein zweiter Kreditnehmer oder ein Bürge. Stellen Sie sich diese Person wie einen Co-Piloten vor, der der Bank signalisiert: „Keine Sorge, hier gibt es doppelte Sicherheit.“ Bei einem Zweitkreditnehmer – etwa dem Ehe- oder Lebenspartner – haften beide gemeinsam für den gesamten Kredit; ein Bürge steht dafür gerade, wenn Sie die Raten nicht mehr zahlen können.
Diese Option ist so effektiv, weil die Bank das Risiko nicht mehr allein bei Ihnen sieht. Die finanzielle Zuverlässigkeit der zweiten Person rückt in den Vordergrund und wird zum entscheidenden Faktor für die Zusage.
Wer kommt dafür infrage? Meist sind es enge Vertraute aus der Familie oder dem Freundeskreis, die ein paar wichtige Kriterien erfüllen:
- Gute Bonität: Die zweite Person sollte keine negativen Schufa-Einträge haben.
- Stabiles Einkommen: Er oder sie muss finanziell klar in der Lage sein, im Ernstfall die Kreditraten zu übernehmen.
- Wohnsitz in Deutschland: Das ist für die meisten deutschen Banken eine Grundvoraussetzung.
Wichtig zu verstehen: Eine Bürgschaft oder Mitunterschrift ist weit mehr als eine Formalie. Sie ist eine enorme finanzielle und persönliche Verantwortung. Sprechen Sie alles offen durch und halten Sie Vereinbarungen schriftlich fest, damit das Vertrauensverhältnis intakt bleibt.
Die Umschuldung zur finanziellen Neuordnung
Oft ist eine schwache Bonität das Ergebnis eines unübersichtlichen Schulden-Dschungels: ein überzogener Dispo hier, mehrere Ratenkäufe dort und vielleicht noch eine alte Kreditkartenschuld. Jeder dieser Posten frisst durch eigene, meist hohe Zinsen unnötig Geld. Genau hier setzt die Umschuldung an.
Das Prinzip ist simpel: Sie nehmen einen einzigen, neuen Kredit auf, um alle bestehenden, teuren Schulden auf einen Schlag abzulösen. Was übrig bleibt? Nur noch eine übersichtliche Monatsrate – und das im Idealfall zu einem spürbar günstigeren Zinssatz. Gut zu wissen: Ratenkredite dürfen Sie nach § 500 Abs. 2 BGB jederzeit ganz oder teilweise vorzeitig zurückzahlen; die Vorfälligkeitsentschädigung ist nach § 502 BGB auf maximal 1 % des vorzeitig zurückgezahlten Betrags begrenzt (0,5 %, wenn die Restlaufzeit höchstens ein Jahr beträgt).
Eine Umschuldung ist eine wirksame Strategie, um die monatliche Last zu senken und wieder die Kontrolle über die eigenen Finanzen zu erlangen. Indem Sie Kosten sparen und die neue Rate zuverlässig bedienen, verbessern Sie Schritt für Schritt auch Ihre Bonität. Wie viel Sie sparen könnten, zeigt Ihnen unser Ablöserechner.
Kleinkredite als flexible Zwischenlösung
Manchmal ist der Geldbedarf gar nicht so riesig. Geht es nur um eine kleinere Summe für eine unerwartete Reparatur oder eine dringende Anschaffung, kann ein Kleinkredit genau die richtige Lösung sein. Bei kleineren Beträgen sind Kreditgeber oft risikobereiter, weil ihr potenzieller Verlust überschaubar bleibt.
Deshalb ist die Chance auf eine Zusage für einen Kleinkredit tendenziell höher, selbst wenn Ihre Bonität nicht lupenrein ist. Entscheidend ist aber auch hier, dass Sie ein regelmäßiges Einkommen vorweisen können, das die Rückzahlung sicher abdeckt.
Wenn es schnell gehen muss, ist eine gute Vorbereitung die halbe Miete. In unserem Ratgeber zeigen wir Ihnen, wie Sie mit den richtigen Schritten einen Sofortkredit schneller erhalten können.
Die Rolle spezialisierter Kreditvermittler
Neben Direktbanken gibt es in Deutschland Kreditvermittler, die sich auf Kunden mit schwächerer Bonität spezialisiert haben und mit Banken zusammenarbeiten, die Anträge individueller prüfen. Wie solche Anbieter arbeiten und was Sie erwarten können, lesen Sie in unseren Erfahrungsberichten zu myloan24, netkredit24, Kredanta und Kredonia.
Wichtig: Auch ein Vermittler kann keine Zusage garantieren – die Entscheidung trifft immer die Bank nach ihrer Kreditwürdigkeitsprüfung. Und ein seriöser Vermittler verlangt nach § 655c BGB keine Vorkosten; eine Vergütung darf erst fällig werden, wenn der Kredit tatsächlich ausgezahlt wurde.
Ein Blick auf die Zinslandschaft zeigt, warum Vergleichen so wichtig ist: Die Spanne zwischen günstigen und teuren Angeboten ist bei Ratenkrediten erheblich und hängt stark von Bonität, Laufzeit und Betrag ab. Schon wenige Prozentpunkte beim effektiven Jahreszins machen über die gesamte Laufzeit schnell mehrere hundert Euro aus.
Wie Sie unseriöse Anbieter und Kostenfallen erkennen
Wer dringend einen Kredit trotz negativer Bonität sucht, ist oft in einer angespannten Lage. Genau diese Verletzlichkeit machen sich unseriöse Anbieter zunutze. Der Markt für schnelle Finanzlösungen ist leider voll von Lockangeboten, die am Ende mehr schaden als nützen. Sehen Sie diesen Abschnitt als Ihr persönliches Schutzschild, um die schwarzen Schafe zu entlarven und teure Fehler zu vermeiden.
Eines muss von Anfang an klar sein: Versprechen wie „Kredit ohne Bonitätsprüfung garantiert“ oder „100 % Zusage trotz Schufa“ sind unseriös. Jede Bank, die Verbraucherkredite vergibt, ist nach § 505a BGB zur Kreditwürdigkeitsprüfung verpflichtet – und das aus gutem Grund: Es schützt Sie als Kreditnehmer vor einer Überschuldung. Wer eine Zusage ohne jede Prüfung verspricht, führt nichts Gutes im Schilde.
Typische Warnsignale für unseriöse Kreditangebote
Betrügerische Anbieter arbeiten fast immer mit denselben psychologischen Tricks. Sie malen das Bild einer schnellen, unbürokratischen Lösung für ein drängendes Problem. Doch hinter der glänzenden Fassade lauern versteckte Gebühren und am Ende oft nutzlose Verträge. Halten Sie unbedingt Ausschau nach diesen roten Flaggen:
- Vorauszahlungen und Gebühren: Ein seriöser Vermittler wird Sie niemals um Geld bitten, bevor der Kredit ausgezahlt ist – das ist in Deutschland gesetzlich so geregelt (§ 655c BGB). Fordert jemand Bearbeitungs-, Porto- oder Beratungsgebühren im Voraus, ist das ein klares Alarmsignal. Finger weg!
- Verkauf einer „Finanzsanierung“: Plötzlich liegt kein Kreditangebot mehr auf dem Tisch, sondern ein Vertrag für eine „Finanzsanierung“ oder „Schuldenregulierung“. Hier bekommen Sie kein Geld, sondern zahlen hohe Gebühren für eine reine Beratungsleistung, deren Nutzen mehr als fragwürdig ist.
- Verträge per Nachnahme: Seien Sie äußerst misstrauisch, wenn Ihnen Vertragsunterlagen per Nachnahme zugeschickt werden. Hier zahlen Sie direkt beim Zusteller eine Gebühr, oft für wertlose Papiere oder einen Vertrag, der gar kein Kredit ist.
- Druck und unrealistische Versprechen: Anbieter, die Sie unter Zeitdruck setzen („Dieses Angebot gilt nur heute!“) oder garantierte Auszahlungen ohne jede Prüfung versprechen, sollten Sie sofort meiden. Ein verantwortungsvoller Prozess braucht immer seine Zeit.
Diese Methoden zielen einzig und allein darauf ab, Ihre Notlage auszunutzen. Es ist entscheidend, dass Sie die Unterschiede kennen. Vertiefende Informationen zur Identifizierung vertrauenswürdiger Partner finden Sie in unserem Artikel, der erklärt, woran man seriöse Kreditvermittler erkennt.
Die versteckten Kosten höherer Zinsen
Selbst wenn Sie einen seriösen Kredit trotz negativer Bonität finden, müssen Sie mit höheren Kosten rechnen. Das ist ganz normal. Für die Bank stellen Zahlungsschwierigkeiten in Ihrer Vergangenheit ein höheres Ausfallrisiko dar. Dieses Risiko preist sie mit einem höheren Zinssatz ein – quasi eine Art Risikoprämie.
Ein höherer Zinssatz ist bei negativer Bonität normal und legitim. Eine Kostenfalle wird er erst dann, wenn der effektive Jahreszins intransparent oder unverhältnismäßig hoch ist oder teure Zusatzprodukte verkauft werden, die Sie in eine noch tiefere Schuldenfalle locken.
Vergleichen Sie daher immer den effektiven Jahreszins. Er ist die verlässlichste Größe, denn er enthält die Zinsen und alle verpflichtenden Kosten. Nur so können Sie die wahren Kosten verschiedener Angebote wirklich bewerten. Prüfen Sie dann ganz kritisch mit unserem Budgetrechner, ob die monatliche Rate dauerhaft in Ihr Budget passt.
Warum der Markt strenger wird und was das für Sie bedeutet
Die allgemeine wirtschaftliche Lage sorgt dafür, dass Banken bei der Kreditvergabe vorsichtiger werden und ihre Annahmekriterien regelmäßig anpassen. Das macht es für Kreditnehmer mit negativer Bonität nicht einfacher, da die Annahmequoten bei einzelnen Banken sinken können.
Gleichzeitig vergeben Banken weiterhin Ratenkredite – nur eben genauer geprüft. Für Sie bedeutet das: Die Unterschiede zwischen den Anbietern werden größer. Was bei der einen Bank zur Ablehnung führt, kann bei einer anderen mit flexibleren Kriterien noch machbar sein.
Was bedeutet das konkret für Sie? Es unterstreicht, wie wichtig ein breiter, Schufa-neutraler Vergleich ist, bevor Sie einen verbindlichen Antrag stellen.
So verbessern Sie Ihre Kreditchancen mit dem credXperts-Vergleich
Einen Kredit trotz negativer Bonität zu beantragen, kann sich schnell wie ein Gang durch ein Minenfeld anfühlen. Ein unüberlegter Schritt, mehrere voreilige Kreditanträge bei verschiedenen Banken – und schon sieht Ihre Schufa-Akte nach „Kreditsuche in Not“ aus. Das ist nicht nur frustrierend, sondern verschlechtert Ihre Ausgangslage für zukünftige Versuche.
Genau hier setzt der Kreditvergleich von credXperts an. Statt nacheinander bei einzelnen Banken anzufragen, vergleichen Sie über unsere Kreditanfrage die Angebote von über 20 Banken auf einen Blick.
Der Vorteil: Die Anfrage läuft als Schufa-neutrale Konditionsanfrage. Sie sehen, welche Banken für Ihr Profil infrage kommen und zu welchen Konditionen – ohne dass sich dies auf Ihren Schufa-Score auswirkt.
Gezielter Vergleich statt Massenanträge
Bereiten Sie Ihre Anfrage sorgfältig vor: Halten Sie Gehaltsnachweise, Kontoauszüge und – falls vorhanden – Nachweise über erledigte Forderungen bereit. Geben Sie alle Daten wahrheitsgemäß an. Je vollständiger und stimmiger Ihre Angaben sind, desto realistischer sind die Angebote, die Sie im Vergleich erhalten.
Wählen Sie außerdem einen Betrag und eine Laufzeit, die zu Ihrem Budget passen. Ein etwas kleinerer Kreditbetrag oder eine längere Laufzeit mit niedrigerer Rate kann die Annahmechancen spürbar erhöhen.
Stellen Sie einen verbindlichen Kreditantrag erst dann, wenn Sie im Vergleich ein passendes Angebot gefunden haben – und zwar gezielt bei der Bank, deren Kriterien zu Ihrer Situation passen.
Dieses gezielte Vorgehen schützt Sie vor unnötigen Anfragen und bewahrt die Integrität Ihres Bonitätsprofils. Lesen Sie in unserem Leitfaden mehr darüber, wie ein unabhängiger Kreditvergleich zu besseren Zinsen und weniger Ablehnungen führt.
In vier Schritten zum passenden Angebot
Der Ablauf ist transparent und darauf ausgelegt, Ihnen den Weg so einfach wie möglich zu machen:
- Kostenlose Vergleichsanfrage: Sie geben Ihre Daten unverbindlich in der Kreditanfrage ein. Die Konditionsanfrage ist Schufa-neutral.
- Angebote vergleichen: Sie sehen die Angebote der Banken, die für Ihr Profil infrage kommen, und vergleichen effektiven Jahreszins, Rate und Gesamtkosten.
- Gezielter Antrag: Sie beantragen den Kredit bei der Bank Ihrer Wahl – erst jetzt erfolgt die eigentliche Kreditanfrage mit Bonitätsprüfung.
- Prüfung und Auszahlung: Nach Legitimation (z. B. per Video-Ident) und Prüfung Ihrer Unterlagen zahlt die Bank den Kredit aus. Ab Vertragsschluss haben Sie ein 14-tägiges Widerrufsrecht (§ 495 i. V. m. § 355 BGB).
Diese Methode verbessert nicht nur Ihre Chancen auf eine Zusage, sondern hilft Ihnen auch, die bestmöglichen Konditionen für Ihre Situation zu finden.
Häufig gestellte Fragen zum Kredit mit negativer Bonität
Wer in einer finanziell angespannten Lage steckt, hat oft den Kopf voller Fragen. Die Suche nach einem Kredit trotz negativer Bonität fühlt sich schnell wie ein Spießrutenlauf an und ist von großer Unsicherheit begleitet. Hier bringen wir Licht ins Dunkel und geben Ihnen klare, verständliche Antworten auf die drängendsten Fragen.
Kann ich einen Kredit bekommen, wenn ich einen negativen Schufa-Eintrag habe?
Das ist unter bestimmten Voraussetzungen möglich, aber nicht garantiert. Es ist ein weitverbreiteter Irrtum, dass ein Negativeintrag automatisch das Ende aller Kreditmöglichkeiten bedeutet. Was wirklich zählt, ist die Art und der Status des Eintrags und wie Ihre finanzielle Gesamtsituation aussieht. Mehr dazu finden Sie auf unserer Seite Kredit trotz negativer Schufa.
Banken schauen hier nämlich ganz genau hin:
- Erledigter Eintrag: Haben Sie die offene Forderung bezahlt und ist der Eintrag als erledigt vermerkt? Das ist eine deutlich kleinere Hürde, denn Sie haben bewiesen, dass Sie Ihre Schulden regulieren können.
- Offener Eintrag: Eine noch offene Forderung signalisiert ein akutes Zahlungsproblem und macht die Sache deutlich komplizierter. Hier sind die Chancen leider gering.
- Einzelfall oder Muster: War es ein einmaliger Ausrutscher, der jedem passieren kann, oder ziehen sich Zahlungsprobleme wie ein roter Faden durch Ihre Finanzen? Banken bewerten immer die gesamte Zahlungshistorie.
Bei erledigten Einträgen und stabilem Einkommen lohnt sich der Vergleich besonders, weil einige Banken und spezialisierte Vermittler solche Fälle individueller bewerten als die Hausbank.
Warum wurde mein Kreditantrag bei der Bank sofort abgelehnt?
Dieses frustrierende Gefühl kennen viele: Man stellt eine Anfrage bei der eigenen Hausbank und bekommt fast umgehend eine standardisierte Absage. Der Grund dafür sind automatisierte und oft sehr strenge Risikoprüfungen.
Oft reicht schon ein einziger harter Negativeintrag oder ein niedriger Schufa-Score, damit das System auf Rot schaltet. Der Algorithmus prüft nicht Ihre persönliche Geschichte hinter den Zahlen, sondern lehnt nach festen Regeln ab.
Jede Bank hat eigene Annahmekriterien. Eine Absage bei der Hausbank heißt nicht, dass alle Banken ablehnen. Ein breiter Vergleich zeigt, wo Ihr Profil besser zu den Kriterien passt.
Genau das ist der entscheidende Vorteil. Statt blind gegen eine Wand zu laufen, stellen Sie Ihren Antrag gezielt dort, wo er eine echte Chance hat.
Macht eine Kreditanfrage meine Bonität schlechter?
Eine absolut berechtigte Frage! Die kurze Antwort: Es kommt darauf an, wie die Anfrage gestellt wird. Bei der Schufa wird zwischen einer Anfrage Kreditkonditionen und einer Anfrage Kredit unterschieden. Die Konditionsanfrage ist für andere Banken nicht sichtbar und hat keinen Einfluss auf Ihren Score. Ein verbindlicher Kreditantrag dagegen wird als „Anfrage Kredit“ gespeichert. Häufen sich viele solcher Anfragen in kurzer Zeit, kann das auf andere Kreditgeber wie ein Alarmsignal wirken.
Der clevere Weg ist deshalb ein Vergleich über eine Schufa-neutrale Konditionsanfrage, wie sie unsere Kreditanfrage nutzt. Erst wenn Sie das passende Angebot gefunden haben, stellen Sie einen einzigen, gut vorbereiteten Antrag. So bleibt Ihr Score geschützt.
Was ist der Unterschied zwischen einer Finanzsanierung und einem Kredit?
Das ist einer der wichtigsten Punkte, um sich vor teuren Fallen zu schützen. Unseriöse Anbieter werfen diese Begriffe gerne in einen Topf, dabei handelt es sich um zwei völlig verschiedene Dinge.
- Ein Kredit verschafft Ihnen Geld. Sie bekommen einen vereinbarten Betrag ausgezahlt, den Sie dann in Raten zurückzahlen.
- Eine „Finanzsanierung“ ist eine reine Dienstleistung. Hier bekommen Sie kein Geld. Stattdessen zahlen Sie oft hohe Gebühren dafür, dass eine Firma einen Plan zur Schuldenregulierung für Sie aufstellt. Kostenlose Hilfe bieten dagegen Schuldnerberatungsstellen der Verbraucherzentralen, Wohlfahrtsverbände und Kommunen.
Seien Sie also extrem vorsichtig. Wenn Ihnen jemand statt eines Kredits eine Finanzsanierung aufschwatzen will und dafür auch noch Geld im Voraus verlangt, sollten alle Alarmglocken schrillen. Bei einem seriösen Kredit kann eine Absicherung wie eine Restschuldversicherung im Einzelfall sinnvoll sein – seit 2025 darf sie allerdings frühestens eine Woche nach Abschluss des Kreditvertrags verkauft werden. In unserem Beitrag Was ist eine Restschuldversicherung erklären wir, was es damit auf sich hat.
Sie möchten wissen, welche Banken für Ihre Situation infrage kommen? Mit dem Kreditvergleich von credXperts vergleichen Sie kostenlos, unverbindlich und Schufa-neutral die Angebote von über 20 Banken. So treffen Sie die beste Entscheidung für Ihre finanzielle Zukunft. Starten Sie jetzt Ihren Vergleich unter credxperts.de/kreditanfrage.