Kredite für Freiberufler 2026: Ihr umfassender Wegweiser
Als Freiberufler fühlt sich die Kreditsuche oft so an, als würde man eine Sprache sprechen, die traditionelle Banken einfach nicht verstehen. Projektbasierte Einnahmen und schwankende Einkünfte passen selten in die starren Schablonen, die für Angestellte gemacht sind. Deshalb braucht es für einen Kredit als Freiberufler eine spezielle Strategie, um die eigene finanzielle Stabilität überzeugend zu präsentieren.
Warum ein Kredit für Freiberufler eine besondere Hürde ist
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Als Freiberufler sind Sie Unternehmer, kreativer Kopf und oft auch Ihr eigener Buchhalter in Personalunion. Sie leben von Ihrer Flexibilität und Ihrem Engagement – doch genau das wird bei der Kreditsuche schnell zur Herausforderung. Banken lieben vorhersehbare, lineare Einkommensströme. Ein Modell, das mit der Realität der meisten Selbstständigen wenig zu tun hat.
Nehmen wir als Beispiel eine Grafikdesignerin, die in eine neue, leistungsstarke Workstation investieren muss, um einen großen Auftrag an Land zu ziehen. Für sie ist das eine glasklare Investition in die Zukunft. Für eine Bank ist es oft nur ein schwer kalkulierbares Risiko, das nicht durch eine monatlich gleichbleibende Gehaltsabrechnung abgesichert ist.
Das Dilemma mit dem unregelmäßigen Einkommen
Die klassische Kreditprüfung fußt auf der Stabilität eines Angestelltenverhältnisses. Ihr Einkommen als Freiberufler kann aber von Monat zu Monat stark schwanken – für viele Banken ein rotes Tuch. Sie sehen nicht unbedingt den soliden Jahresumsatz, sondern fokussieren sich auf die Volatilität der einzelnen Monate.
Viele Freiberufler, darunter Ärzte, Anwälte und IT-Spezialisten, stoßen bei der Finanzierung ihrer Projekte auf Hürden, weil traditionelle Banken umfangreiche Nachweise über stabile Einnahmen verlangen.
Diese Lücke zwischen unternehmerischer Realität und den Bewertungskriterien der Banken führt oft zu Ablehnungen, selbst wenn der Freelancer wirtschaftlich kerngesund ist. Das Problem liegt also nicht unbedingt bei Ihnen, sondern in einem System, das für eine andere Arbeitswelt gebaut wurde.
Die wachsende Bedeutung einer passenden Finanzierung
Trotz dieser Hürden sind Freiberufler ein stabiler und wichtiger Pfeiler der Wirtschaft. Allein in Deutschland gibt es weit über eine Million selbstständige Freiberufler – von Ärzten und Rechtsanwälten über Ingenieure bis zu Journalisten und Designern. Das unterstreicht, wie groß der Bedarf an flexiblen und fairen Finanzierungslösungen ist. Weitere Einblicke zur Situation freier Berufe liefert der Bundesverband der Freien Berufe.
Genau hier lohnt sich ein Vergleich: Die Banken bewerten Selbstständige sehr unterschiedlich. Manche verlangen drei Jahresabschlüsse, andere sind offener für jüngere Unternehmen oder akzeptieren einen zweiten Kreditnehmer mit festem Gehalt. Wer seine Unterlagen gut aufbereitet und gezielt die passenden Anbieter auswählt, macht sein unternehmerisches Potenzial für Kreditgeber verständlich.
Wie Banken Ihre finanzielle Situation bewerten
Um als Freiberufler einen Kredit zu bekommen, ist es entscheidend, die Perspektive der Bank zu verstehen. Für jedes Finanzinstitut ist die Kreditvergabe eine Risikoabwägung – und nach § 505a BGB ist die Bank verpflichtet, Ihre Kreditwürdigkeit zu prüfen. Bei einem Angestellten ist das Ganze ziemlich simpel: Ein regelmäßiges Gehalt schafft eine klare, berechenbare Basis. Das Risiko ist überschaubar.
Ihre Situation als Selbstständiger ist da schon eine andere Hausnummer. Statt eines einfachen Gehaltszettels unterzieht die Bank Ihr gesamtes Business einem gründlichen Gesundheitscheck. Man kann es sich so vorstellen: Der Banker wird für einen Moment zum Investor, der einschätzen muss, ob Ihr Geschäftsmodell auf soliden Beinen steht.
Mehr als nur der Kontostand
Banken schauen nicht einfach nur auf Ihren aktuellen Kontostand. Sie wollen die ganze Geschichte sehen – Ihre finanzielle Vergangenheit, die Gegenwart und einen realistischen Ausblick in die Zukunft. Es geht darum, ein Gefühl dafür zu bekommen, wie nachhaltig Ihr Geschäft ist und wie zuverlässig Sie den Kredit zurückzahlen können. Ein einzelner Rekordmonat beeindruckt dabei weniger als konstante und planbare Einnahmen über einen längeren Zeitraum.
Diese tiefgehende Analyse ist auch nötig, denn Ihr Einkommen hängt direkt von Ihrem unternehmerischen Erfolg ab. Ein Risikoanalyst bei der Bank muss also sichergehen, dass Ihr Geschäft auch dann noch stabil genug ist, wenn mal unvorhergesehene Schwankungen auftreten.
Eine lückenlose und professionelle Buchführung ist nicht nur eine lästige Pflicht. Sie ist Ihr stärkstes Argument gegenüber der Bank und der beste Beweis für Ihre unternehmerische Zuverlässigkeit.
Um diese Stabilität zu prüfen, nehmen die Banken vor allem drei Kernbereiche ganz genau unter die Lupe.
Die drei Säulen der Bonitätsprüfung für Freiberufler
Die Bewertung Ihrer Kreditwürdigkeit fußt im Grunde immer auf drei Säulen, die zusammen ein Gesamtbild Ihrer finanziellen Gesundheit ergeben.
Ihre finanzielle Vergangenheit (die Basis): Das Fundament jeder Prüfung sind Ihre Einkommensteuerbescheide der letzten zwei bis drei Jahre. Diese Dokumente zeigen schwarz auf weiß, wie sich Ihr Einkommen entwickelt hat. Ein stetiges Wachstum oder ein konstant hohes Niveau sind hier Gold wert, denn sie signalisieren Stabilität und schaffen Vertrauen.
Ihre gegenwärtige Situation (der Ist-Zustand): Eine aktuelle betriebswirtschaftliche Auswertung (BWA) oder eine Einnahmen-Überschuss-Rechnung (EÜR) gibt der Bank einen Schnappschuss Ihrer aktuellen Geschäftslage. Hier zählen Kennzahlen wie Umsatz, Gewinn und Ihre Auftragslage. Gut gefüllte Auftragsbücher sind natürlich ein exzellentes Signal für zukünftige Einnahmen.
Ihre zukünftige Prognose (das Potenzial): Banken wollen nicht nur wissen, wo Sie herkommen, sondern auch, wohin die Reise geht. Ein einfacher, aber gut durchdachter Businessplan oder eine realistische Umsatzprognose für die nächsten Monate kann hier den entscheidenden Unterschied machen. Zeigen Sie auf, wie der Kredit Ihnen konkret helfen wird, Ihr Geschäft weiter voranzubringen.
Eine saubere und nachvollziehbare Dokumentation dieser Punkte ist das A und O. Wie Sie durch digitale Buchhaltung als Selbstständiger Ihre Zahlen optimal aufbereiten, erfahren Sie übrigens in unserem passenden Artikel.
Branchenstabilität und persönliche Faktoren
Neben den nackten Zahlen spielt auch der Kontext eine große Rolle. Die Bank wird immer auch prüfen, wie stabil und zukunftssicher Ihre Branche eingeschätzt wird. Ein IT-Spezialist in einem wachsenden Markt hat es oft leichter als ein Freiberufler in einem Sektor mit sinkender Nachfrage.
Zusätzlich fließen immer auch persönliche Faktoren in die Bewertung mit ein:
- Ihre Erfahrung: Wie lange sind Sie schon selbstständig? Jemand, der seit Jahren erfolgreich am Markt ist, gilt als weniger risikoreich.
- Ihre private finanzielle Situation: Bestehende Kredite, Leasingverträge oder andere private Verpflichtungen werden natürlich in die Gesamtbetrachtung einbezogen.
- Ihre Kredithistorie: Eine saubere Schufa-Auskunft ohne Negativmerkmale ist für die meisten Banken eine Grundvoraussetzung.
Am Ende geht es darum, dem Kreditgeber ein stimmiges und überzeugendes Gesamtbild zu liefern. Wenn Sie verstehen, wie ein Risikoanalyst denkt, können Sie Ihren Antrag gezielt so aufbereiten, dass er Vertrauen schafft und Ihre unternehmerische Stärke klar und deutlich kommuniziert.
Ihre Checkliste für einen überzeugenden Kreditantrag
Einen Kreditantrag bei der Bank zu stellen, ist im Grunde wie eine finanzielle Bewerbung. Je besser, vollständiger und nachvollziehbarer Sie Ihre Unterlagen aufbereiten, desto höher sind die Chancen auf eine schnelle und positive Antwort. Eine saubere Vorbereitung zeigt nicht nur, dass Sie die Sache ernst nehmen, sondern beschleunigt auch den gesamten Prozess.
Stellen Sie sich jedes Dokument wie einen Baustein vor. Zusammen ergeben sie ein stabiles Fundament, auf dem das Vertrauen der Bank in Sie und Ihr Geschäft aufbauen kann. Es geht also nicht nur darum, Papiere abzuliefern, sondern ein glaubwürdiges Bild Ihrer unternehmerischen Zuverlässigkeit zu vermitteln.
Die folgende Grafik bringt auf den Punkt, auf welche drei Säulen die Banken bei der Bonitätsprüfung von Freiberuflern besonders achten.
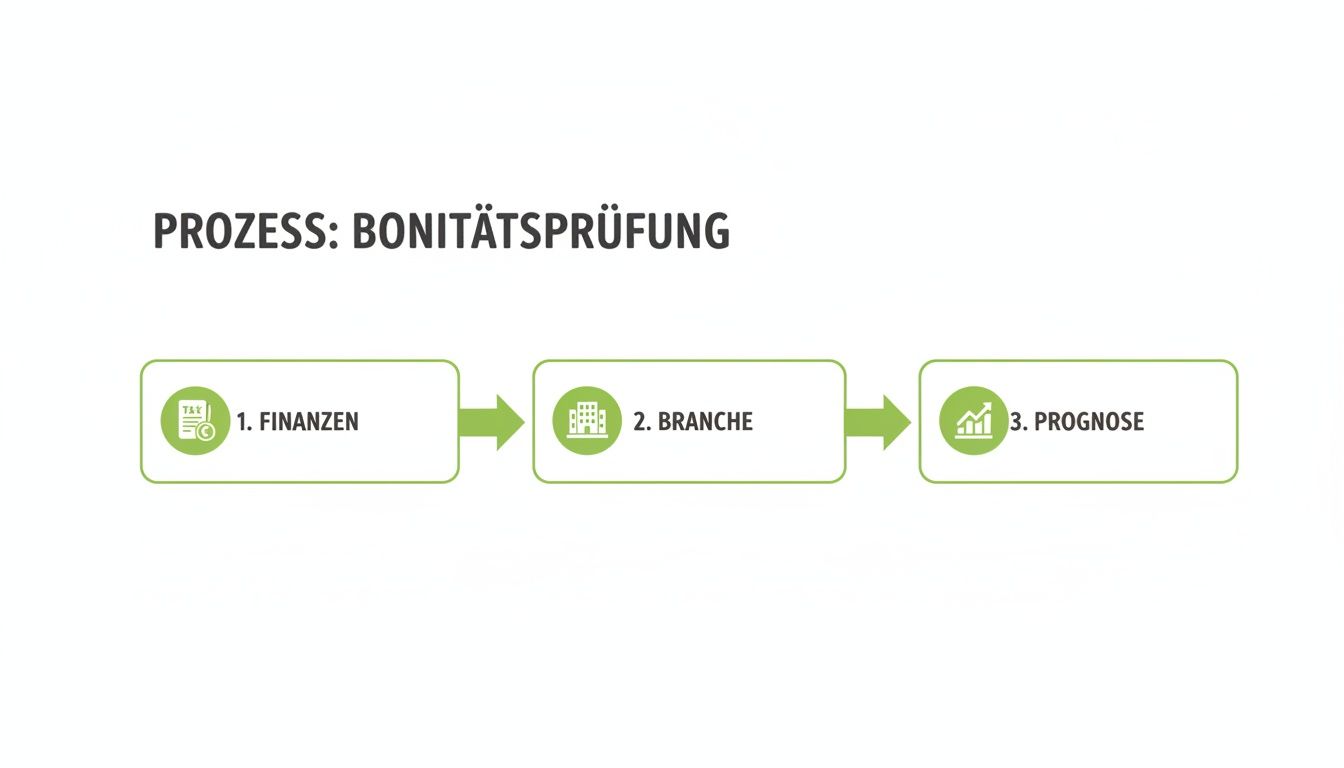
Wie Sie sehen, stützt sich die Entscheidung auf Ihre Finanzen, die Stabilität Ihrer Branche und eine realistische Zukunftsprognose. Ihre Aufgabe ist es, für jeden dieser Bereiche stichhaltige Belege zu liefern.
Die Grundpfeiler Ihrer finanziellen Darstellung
Alles beginnt mit dem Zusammentragen Ihrer Finanzdokumente. Sie sind die harte Währung, die Fakten, auf denen die Bank ihre Risikoanalyse aufbaut. Ohne diese Unterlagen bleibt Ihr Antrag unvollständig und hat, ehrlich gesagt, kaum eine Chance.
Einkommensteuerbescheide: Die Bescheide der letzten zwei bis drei Jahre sind hier der Goldstandard. Sie sind der offizielle Beleg für Ihr bisheriges Einkommen und wie es sich entwickelt hat. Ein stabiles oder sogar stetig wachsendes Einkommen ist das stärkste Signal, das Sie senden können.
Aktuelle betriebswirtschaftliche Auswertung (BWA): Dieses Dokument ist quasi eine Momentaufnahme Ihrer aktuellen Geschäftslage. Es zeigt, wie rentabel Ihr Business im laufenden Jahr läuft, und gibt der Bank frische Daten zu Umsatz, Kosten und Gewinn an die Hand.
Einnahmen-Überschuss-Rechnung (EÜR): Als Freiberufler sind Sie in Deutschland nicht zur doppelten Buchführung verpflichtet. Die EÜR ist die vereinfachte Methode, um Ihre Einnahmen und Ausgaben sauber gegenüberzustellen und den Gewinn zu ermitteln.
Diese Dokumente sind das Herzstück Ihres Antrags. Sie belegen nicht nur, wo Sie herkommen, sondern auch, wo Sie finanziell gerade stehen.
Ein gut vorbereiteter Kreditantrag ist mehr als eine reine Formsache. Er ist ein klares Statement über Ihre Professionalität und Ihre Fähigkeit, finanzielle Verantwortung zu tragen.
Zusätzliche Dokumente, die Vertrauen schaffen
Neben den nackten Zahlen gibt es weitere Unterlagen, die das Bild abrunden und der Bank zusätzliche Sicherheit geben. Diese Dokumente sagen etwas über Ihre persönliche Zuverlässigkeit und die Zukunftsfähigkeit Ihres Geschäftsmodells aus.
Eine saubere Schufa-Auskunft ist in Deutschland das A und O – die Bank holt sie selbst ein. Prüfen Sie vorab Ihre kostenlose Datenkopie nach Art. 15 DSGVO, damit Sie fehlerhafte Einträge rechtzeitig korrigieren lassen können. Harte Negativmerkmale sind für viele Banken ein sofortiges K.-o.-Kriterium. Erfahren Sie in unserem Ratgeber, wie Sie einen Privatkredit online beantragen und welche Rolle diese Auskünfte dabei im Detail spielen.
Falls Ihr Kredit für ein größeres Projekt gedacht ist, wie zum Beispiel die Entwicklung einer App, ist eine detaillierte Kostenplanung unerlässlich. Ein Blick darauf, welche Faktoren die Kosten für App-Entwicklung beeinflussen, kann Ihnen helfen, hier überzeugend zu argumentieren.
Ihre Dokumenten-Checkliste im Überblick
Damit Sie bei der Vorbereitung nichts übersehen, haben wir die wichtigsten Unterlagen in einer praktischen Checkliste für Sie zusammengefasst.
Checkliste der erforderlichen Unterlagen für Ihren Kreditantrag
Hier finden Sie eine Zusammenfassung der Dokumente, die Sie als Freiberufler für einen Kreditantrag in Deutschland typischerweise benötigen.
| Dokument | Zweck und Wichtigkeit | Tipp zur Vorbereitung |
|---|---|---|
| Einkommensteuerbescheide | Der Beleg für Ihre Einkommensentwicklung der letzten 2–3 Jahre. Das Fundament der Bonitätsprüfung. | Halten Sie die Bescheide des Finanzamts digital bereit, idealerweise zusammen mit den zugehörigen Steuererklärungen. |
| Aktuelle BWA / EÜR | Zeigt die aktuelle, unterjährige Geschäftsentwicklung und die Rentabilität Ihres Unternehmens. | Bitten Sie Ihren Steuerberater um eine aktuelle Auswertung, die nicht älter als 3 Monate sein sollte. |
| Identitätsnachweis | Gültiger Personalausweis oder Reisepass zur eindeutigen Identifikation. Ein reiner Standard, der aber stimmen muss. | Prüfen Sie die Gültigkeit Ihres Ausweises. Die Legitimation erfolgt meist per Video-Ident oder Post-Ident. |
| Kontoauszüge | Belegen regelmäßige Zahlungseingänge und Ihren Umgang mit Geld. Viele Banken nutzen dazu einen digitalen Kontoblick. | Halten Sie die Auszüge der letzten drei bis sechs Monate bereit – möglichst ohne Rücklastschriften. |
| Schufa-Auskunft | Die wichtigste Auskunftei für Kredithistorien in Deutschland. Eine saubere Auskunft ist entscheidend. | Die Bank fragt diese Information direkt ab. Prüfen Sie vorab Ihre Datenkopie und lassen Sie Fehler korrigieren. |
| Businessplan (optional) | Besonders bei größeren Summen oder Neugründungen wichtig, um das Vorhaben verständlich zu machen. | Fassen Sie Ihr Geschäftsmodell, Ihre Ziele und wie der Kredit zum Erfolg beitragen wird, kurz und prägnant zusammen. |
Nutzen Sie diese Tabelle als Leitfaden. Wenn Sie all diese Punkte sorgfältig vorbereiten, haben Sie eine solide Basis für einen erfolgreichen Kreditantrag geschaffen.
Die richtige Finanzierungsart für Ihr Vorhaben finden
Die Wahl des passenden Kredits ist wie die Wahl des richtigen Werkzeugs. Ein Hammer ist super für Nägel, aber für eine Schraube völlig ungeeignet. Genauso kann die falsche Finanzierung Ihr Vorhaben unnötig erschweren, während die richtige den Weg zum Erfolg ebnet – und Ihnen sogar noch steuerliche Vorteile verschaffen kann.
Als Freiberufler ist es deshalb das A und O, den Zweck der Finanzierung glasklar zu definieren. Fragen Sie sich: Brauche ich eine Finanzspritze für eine einmalige, große Anschaffung? Oder suche ich eher einen flexiblen Puffer für meine laufenden Kosten? Die Antwort auf diese simple Frage führt Sie direkt zur passenden Kreditart.
Geschäftskredit oder Privatkredit – wo liegt der Unterschied?
Die erste und wichtigste Weiche, die Sie stellen müssen, ist die zwischen einem geschäftlichen und einem privaten Verwendungszweck. Diese Unterscheidung ist nicht nur für die Bank, sondern vor allem auch für das Finanzamt von zentraler Bedeutung.
Ein Geschäftskredit ist klar zweckgebunden und fließt direkt in Ihre selbstständige Tätigkeit. Der große Vorteil: Die Zinsen dafür können Sie in der Regel als Betriebsausgaben steuerlich geltend machen und so Ihre Steuerlast senken. Für Gründungen und Investitionen kommen zudem Förderkredite der KfW infrage, die über die Hausbank beantragt werden.
Ein Privatkredit hingegen dient, wie der Name schon sagt, rein privaten Zwecken. Hier sind die Zinsen normalerweise nicht steuerlich absetzbar. Eine saubere Trennung ist also essenziell, um die Buchführung sauber zu halten und späteren Ärger mit dem Finanzamt von vornherein zu vermeiden. Mehr zu den Besonderheiten lesen Sie auf unserer Seite Kredit für Selbstständige.
Der klassische Investitionskredit für große Pläne
Stellen Sie sich vor, Sie sind Fotograf und Ihre alte Kameraausrüstung stößt langsam an ihre Grenzen. Um am Markt mithalten zu können, brauchen Sie neues Profi-Equipment für 15.000 Euro. Genau hier kommt der Investitionskredit ins Spiel.
Dieser Kredit ist ideal für langfristige Anschaffungen, die den Wert Ihres Unternehmens steigern.
- Zweck: Kauf von Anlagevermögen wie Maschinen, Fahrzeuge, eine neue IT-Ausstattung oder Büromöbel.
- Merkmale: Eine feste Kreditsumme, eine feste Laufzeit und gleichbleibende monatliche Raten.
- Vorteil: Er ist sehr gut planbar und die Zinsen sind als Betriebsausgabe absetzbar.
Kurz gesagt: Der Investitionskredit ist das ideale Instrument für gezielte, einmalige Investitionen in die Zukunft Ihres Geschäfts. In unserem umfassenden Ratgeber erfahren Sie alles, was Sie über einen Investitionskredit wissen müssen.
Der flexible Kontokorrentkredit für den Alltag
Ein anderes Szenario: Sie sind Webdesigner und warten auf eine größere Zahlung eines Kunden. Gleichzeitig müssen Sie aber dringend eine teure Softwarelizenz erneuern und Ihre Büromiete bezahlen. Ein starrer Investitionskredit wäre hier völlig unpraktisch. Was Sie brauchen, ist kurzfristige Liquidität.
Die Lösung heißt Kontokorrentkredit, oft auch Betriebsmittelkredit genannt. Dabei handelt es sich um eine vereinbarte Kreditlinie auf Ihrem Geschäftskonto, die Sie bei Bedarf flexibel nutzen können.
Der Kontokorrentkredit ist Ihr finanzieller Airbag. Er fängt kurzfristige Engpässe ab und sorgt dafür, dass Ihr Betrieb reibungslos weiterläuft, auch wenn Einnahmen und Ausgaben mal nicht im Takt sind.
Das Beste daran: Sie zahlen Zinsen nur auf den Betrag, den Sie tatsächlich in Anspruch nehmen. Sobald das Geld vom Kunden auf Ihrem Konto eingeht, wird der Kreditrahmen automatisch wieder ausgeglichen. Beachten Sie aber: Kontokorrentzinsen liegen meist deutlich über den Zinsen eines Ratenkredits – für dauerhafte Finanzierungen ist er daher ungeeignet.
Zinsen für Freiberufler richtig vergleichen
Natürlich hängen die Konditionen für Kredite immer auch vom allgemeinen Zinsumfeld ab, das maßgeblich von der Geldpolitik der Europäischen Zentralbank geprägt wird. Für Ihr individuelles Angebot sind aber vor allem Bonität, Laufzeit, Kreditbetrag und die Dauer Ihrer Selbstständigkeit entscheidend.
Selbstständige erhalten bei manchen Banken etwas höhere Zinsen als Angestellte, weil das Einkommensrisiko anders bewertet wird. Umso wichtiger ist ein genauer Vergleich der Angebote anhand des effektiven Jahreszinses. Mit unserem Kreditrechner sehen Sie, wie sich Zins und Laufzeit auf Ihre Monatsrate auswirken.
Am Ende des Tages hängt die Wahl der richtigen Finanzierung von Ihren ganz individuellen Zielen ab. Eine klare Analyse Ihres Bedarfs ist immer der erste und wichtigste Schritt zu einer soliden und nachhaltigen Finanzierungsentscheidung.
Praktische Strategien zur Steigerung Ihrer Kreditchancen
Die gute Nachricht zuerst: Einen Kredit als Freiberufler zu bekommen, ist absolut machbar. Es geht weniger darum, auf das Wohlwollen einer Bank zu hoffen, sondern vielmehr darum, proaktiv die richtigen Signale zu senden. Mit einer durchdachten Strategie können Sie Ihre Ausgangslage entscheidend verbessern und die Wahrscheinlichkeit für eine Zusage deutlich erhöhen.
Stellen Sie es sich wie einen Gärtner vor, der den Boden sorgfältig vorbereitet, bevor er sät. Sie schaffen die optimalen Bedingungen, damit Ihr Antrag auf fruchtbaren Boden fällt. Das beginnt oft schon Monate, bevor Sie die eigentliche Kreditanfrage stellen.
Finanzielle Hausaufgaben erledigen
Bevor Sie auch nur einen Antrag ausfüllen, lohnt sich ein ehrlicher Blick auf die eigene Finanzlandschaft. Schon kleine Anpassungen können hier eine große Wirkung entfalten und der Bank zeigen: Hier hat jemand seine Finanzen im Griff.
Bestehende Kredite bündeln: Mehrere kleine Darlehen oder laufende Ratenkredite können Ihre Bonität unnötig belasten. Eine Umschuldung in einen einzigen, günstigeren Kredit sorgt nicht nur für mehr Übersicht, sondern kann auch Ihre Haushaltsrechnung verbessern. Ratenkredite dürfen Sie dabei jederzeit vorzeitig ablösen (§ 500 Abs. 2 BGB); die Vorfälligkeitsentschädigung ist auf maximal 1 % bzw. 0,5 % des vorzeitig zurückgezahlten Betrags begrenzt (§ 502 BGB).
Kreditkartenlimits und Dispo optimieren: Hohe, ungenutzte Kreditrahmen? Banken werten das manchmal als potenzielles Verschuldungsrisiko. Prüfen Sie, ob Sie diese Limits wirklich brauchen, und passen Sie sie gegebenenfalls nach unten an.
Finanzpuffer aufbauen: Ein solides Polster auf dem Geschäftskonto signalisiert Stabilität. Es macht klar, dass Sie nicht aus der Not heraus einen Kredit suchen, sondern eine geplante Investition tätigen wollen.
Denken Sie auch daran, dass steuerliche Vorteile, wie das Homeoffice von der Steuer absetzen, Ihre finanzielle Situation verbessern und damit indirekt Ihre Kreditchancen positiv beeinflussen können.
Die Stärke eines zweiten Antragstellers nutzen
Ein zweiter Kreditnehmer mit einem regelmäßigen, festen Einkommen aus einem Angestelltenverhältnis kann Ihre Chancen deutlich verbessern. Für die Bank ist das eine wertvolle zusätzliche Sicherheit, die das Risiko Ihres schwankenden Einkommens als Freiberufler direkt ausgleicht.
Häufig ist das der Ehe- oder Lebenspartner im selben Haushalt; manche Banken akzeptieren auch andere Personen, solange die Bonitätsanforderungen erfüllt sind. Gerade wenn Ihre Selbstständigkeit noch jung ist, kann das der entscheidende Faktor sein.
Ein breiter Vergleich vor dem Antrag erhöht Ihre Erfolgsaussichten spürbar. Die Banken unterscheiden sich bei Selbstständigen stark in ihren Annahmekriterien – beantragen Sie gezielt dort, wo Ihr Profil passt.
Den richtigen Weg zum Angebot wählen
Der vielleicht wichtigste Hebel ist, nicht wahllos bei einzelnen Banken anzufragen, sondern zuerst zu vergleichen. Gerade in einem Markt, in dem Banken ihre Kriterien regelmäßig anpassen und die Auftragslage vieler Freelancer schwankt, zahlt sich ein strukturiertes Vorgehen aus.
Über unseren Kreditvergleich sehen Sie die Angebote von über 20 Banken – darunter auch Anbieter, die Selbstständige ausdrücklich finanzieren, wie etwa auxmoney.
- Gezielte Auswahl: Sie erkennen, welche Banken für Selbstständige in Ihrer Situation infrage kommen, und sparen sich unnötige Umwege.
- Schutz Ihres Schufa-Scores: Die Vergleichsanfrage ist eine Schufa-neutrale Konditionsanfrage. Viele verbindliche Anträge in kurzer Zeit können dagegen ungünstig wirken.
- Transparenz: Effektiver Jahreszins, Rate und Gesamtkosten sind direkt vergleichbar – kostenlos und unverbindlich.
So erhöhen Sie nicht nur Ihre Chancen, sondern sparen auch wertvolle Zeit und schützen Ihre finanzielle Reputation. Und falls Sie Bedenken wegen möglicher Hürden haben, finden Sie in unserem Ratgeber auch hilfreiche Informationen zum Thema Kredit trotz negativer Bonität.
Ihr Weg zum erfolgreichen Kredit als Freiberufler
Einen Kredit als Freiberufler in Deutschland zu bekommen, ist kein unmöglicher Hürdenlauf. Wie dieser Ratgeber gezeigt hat, ist es vor allem eine Frage der richtigen Vorbereitung und der Fähigkeit, die eigene unternehmerische Stärke überzeugend zu präsentieren. Wenn Sie verstehen, worauf Banken achten, und die Angebote gezielt vergleichen, stehen die Chancen für eine erfolgreiche Finanzierung gut.
Am Ende des Tages sind Ihre professionell aufbereiteten Unterlagen Ihre finanzielle Visitenkarte. Sie belegen nicht nur die Erfolge der Vergangenheit, sondern bauen das entscheidende Vertrauen für Ihre zukünftigen Pläne auf. Kombiniert mit der richtigen Kreditart wird daraus ein klarer Wegweiser zu Ihrem Wunschkredit.
Nehmen Sie Ihre unternehmerische Zukunft jetzt in die Hand
Jetzt sind Sie am Zug. Sie haben das nötige Wissen und die Werkzeuge an der Hand, um den nächsten wichtigen Schritt für Ihr Business zu machen.
Eine solide Finanzierung ist das Fundament für Wachstum. Planen Sie Ihr Vorhaben sorgfältig, vergleichen Sie die Angebote und wählen Sie eine Rate, die auch in schwächeren Monaten tragbar bleibt.
Um diesen Prozess so reibungslos wie möglich zu gestalten, lohnt sich ein strukturierter Vergleich. Sie sehen auf einen Blick, welche Banken für Selbstständige offen sind, und stellen Ihren Antrag dann gezielt bei dem Kreditgeber, der wirklich zu Ihrem Vorhaben passt.
Starten Sie doch gleich mit unserem unverbindlichen Budgetrechner. Damit bekommen Sie schnell ein erstes Gefühl für Ihre Möglichkeiten. Möchten Sie sich noch tiefer mit den verschiedenen Optionen befassen? Dann legen wir Ihnen unseren Kreditvergleich für Deutschland ans Herz.
So sorgen Sie dafür, dass Ihre unternehmerischen Pläne nicht an der Finanzierungsfrage scheitern.
Fragen aus der Praxis: Kredite für Freiberufler
Der Weg zum passenden Kredit ist für Freiberufler oft mit ganz eigenen Fragen gepflastert. Hier haben wir die häufigsten Unklarheiten zusammengetragen und geben Ihnen klare, praxisnahe Antworten, damit Sie schnell den Durchblick bekommen.
Wie lange muss ich schon selbstständig sein, um überhaupt einen Kredit zu bekommen?
Die meisten Banken in Deutschland wollen sehen, dass Ihr Geschäftsmodell funktioniert. Deshalb setzen viele eine Mindestdauer der Selbstständigkeit von zwei bis drei Jahren an. Diese Zeit gibt ihnen die nötige Sicherheit, da sie anhand Ihrer Einkommensteuerbescheide eine stabile Einkommensentwicklung ablesen können.
Aber keine Regel ohne Ausnahme. Wenn Sie erst kürzer dabei sind, aber einen überzeugenden Businessplan, volle Auftragsbücher oder einen zweiten Kreditnehmer mit sicherem Angestellten-Einkommen vorweisen können, öffnen sich oft trotzdem Türen. Für Gründer können außerdem Förderkredite der KfW eine Option sein.
Mein Einkommen schwankt stark – habe ich trotzdem eine Chance auf einen Kredit?
Ja. Das ist eine der Kernherausforderungen bei Selbstständigen, und darauf sind gute Kreditgeber eingestellt. Jeder weiß, dass das Einkommen eines Freiberuflers selten wie ein Uhrwerk läuft. Mal gibt es ein großes Projekt, dann wieder eine ruhigere Phase.
Was für die Bank zählt, ist nicht der einzelne Monat, sondern der durchschnittliche Gewinn über die letzten Jahre. Eine saubere, professionelle Buchführung ist hier Gold wert. Sie macht Ihre finanzielle Entwicklung nachvollziehbar und beweist, dass Ihr Geschäft unterm Strich profitabel ist. Das ist Ihr stärkstes Argument.
Ein schwankendes Einkommen ist kein K.-o.-Kriterium. Wichtig ist, dass Sie über einen längeren Zeitraum belegen können, dass Ihr Geschäftsmodell trägt und Sie davon leben können.
Spielt es eine Rolle, wofür ich das Geld brauche?
Und wie! Der Verwendungszweck ist oft entscheidend und bestimmt, ob Sie einen Geschäfts- oder einen Privatkredit beantragen.
Geschäftskredit für Investitionen: Sie brauchen Geld für neues Equipment, eine wichtige Software oder ein Firmenfahrzeug? Das sehen Banken gerne. Solche Investitionen stärken Ihr Unternehmen und Ihr Potenzial, künftig mehr Geld zu verdienen. Ein schöner Nebeneffekt: Die Zinsen können Sie in der Regel als Betriebsausgaben von der Steuer absetzen.
Privatkredit für Konsum: Wenn Sie privat Geld benötigen, zum Beispiel für ein neues Auto oder eine Renovierung, schaut die Bank auf Ihre private finanzielle Situation. Hier zählt, was nach Abzug aller geschäftlichen Kosten und Steuern für Sie persönlich übrig bleibt.
Ein klar formuliertes und gut begründetes Vorhaben schafft Vertrauen und erhöht Ihre Chancen bei jeder Bank.
Ist ein Kredit als Freiberufler auch ohne Eigenkapital möglich?
Das ist die Königsdisziplin und, um ehrlich zu sein, eine echte Hürde. Aber es ist nicht komplett unmöglich. Meistens klappt das nur bei kleineren Raten- oder Privatkrediten, bei denen Ihre persönliche Bonität einwandfrei sein muss.
Geht es um größere Investitionen für Ihr Business, erwarten Banken fast immer, dass Sie selbst etwas beisteuern. Ein Eigenkapitalanteil ist für sie nicht nur eine Sicherheit, sondern auch ein klares Signal: Sie glauben an Ihr eigenes Vorhaben und sind bereit, dafür ins Risiko zu gehen. Als grobe Faustregel wird häufig ein Anteil von etwa 20 % der Gesamtsumme genannt – die konkreten Anforderungen legt jede Bank selbst fest. Mit einer exzellenten Bonität und einer langjährigen, makellosen Geschäftshistorie können sie auch niedriger ausfallen.
Sie möchten wissen, welche Banken für Ihr Vorhaben als Freiberufler infrage kommen? Mit dem Kreditvergleich von credXperts vergleichen Sie kostenlos, unverbindlich und Schufa-neutral die Angebote von über 20 Banken. Starten Sie jetzt Ihre unverbindliche Kreditanfrage auf credxperts.de.
Das könnte Sie auch interessieren: