Günstige Autokredite im Vergleich 2026: So finden Sie den besten Deal
Wer auf der Suche nach einem günstigen Autokredit ist, macht oft den Fehler, sich nur auf den großen, fett gedruckten Zinssatz in der Werbung zu konzentrieren. Doch der wahre Teufel steckt im Detail. Wirklich entscheidend ist der effektive Jahreszins, denn nur er berücksichtigt alle anfallenden Nebenkosten. Genauso wichtig ist die Laufzeit: Eine kürzere Laufzeit bedeutet zwar eine höhere Monatsrate, aber unterm Strich zahlen Sie fast immer deutlich weniger für Ihr Auto.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Worauf es beim Vergleich von Autokrediten wirklich ankommt
Ein neues Auto ist eine große Sache – und meistens auch eine große Investition, die eine Finanzierung erfordert. Die Zahlen sprechen für sich: Der Autokauf ist mit Abstand der häufigste Grund für die Aufnahme eines Kredits. Laut einer Marktstudie des Bankenfachverbandes fließen über 52 % aller Ratenkredite in die Finanzierung von Neu- oder Gebrauchtwagen. Weit dahinter folgen Möbel mit 12 % oder Elektronik mit 9 %. Wenn Sie tiefer in die Materie eintauchen möchten, finden Sie alle Details in der vollständigen Marktstudie 2024.
Diese Dominanz zeigt, wie entscheidend ein kluger und gut informierter Vergleich ist. Wer hier nachlässig ist, riskiert, über die Jahre Hunderte oder sogar Tausende Euro zu viel zu bezahlen. Ein wirklich guter Autokredit ist eben mehr als nur ein niedriger Zins – es ist das Gesamtpaket, das stimmen muss.
Die zentralen Hebel für einen guten Deal
Um Kreditangebote fair und objektiv zu bewerten, müssen Sie die Stellschrauben kennen, die die Kosten wirklich beeinflussen. Ihr Ziel sollte es sein, die Gesamtkosten so gering wie möglich zu halten, ohne dass die monatliche Rate Ihr Budget sprengt.
Darauf sollten Sie beim Vergleich achten:
- Der effektive Jahreszins: Das ist die ehrlichste und wichtigste Zahl. Sie packt alle Kosten – vom reinen Sollzins bis zu den Bearbeitungsgebühren – in einen einzigen, vergleichbaren Wert. Alles andere ist nur Marketing.
- Die Laufzeit: Wie lange zahlen Sie den Kredit zurück? Das hat enorme Auswirkungen. Eine kurze Laufzeit bedeutet zwar höhere Raten, aber Sie zahlen insgesamt viel weniger Zinsen. Eine lange Laufzeit wirkt verlockend günstig, ist aber am Ende die teurere Variante.
- Die Gesamtkosten: Das ist die Summe, die Sie am Ende tatsächlich bezahlt haben werden – also der geliehene Betrag plus alle Zinsen und Gebühren. Nur dieser Wert zeigt Ihnen die wahren Kosten Ihres Autokaufs.
Lassen Sie sich nicht blenden: Ein niedriger Zinssatz allein ist kein Garant für den besten Kredit. Oft lauern im Kleingedruckten ungünstige Bedingungen oder versteckte Kosten, die ein vermeintliches Schnäppchen schnell teuer machen. Hier erfahren Sie mehr darüber, warum der niedrigste Zinssatz selten die beste Lösung ist.
Schlüsselfaktoren für den Autokreditvergleich
Diese Tabelle fasst die wichtigsten Kriterien für die Suche nach einem günstigen Autokredit zusammen und zeigt deren direkte Auswirkung auf Ihre Finanzen.
| Faktor | Beschreibung | Auswirkung auf die Kosten | Tipp für den Vergleich |
|---|---|---|---|
| Effektivzins | Umfasst alle Kreditkosten (Sollzins, Gebühren) und wird als jährlicher Prozentsatz angegeben. | Der direkteste Indikator für die tatsächlichen Kreditkosten. Ein niedrigerer Wert bedeutet eine günstigere Finanzierung. | Vergleichen Sie immer nur den effektiven Jahreszins, ignorieren Sie den reinen Sollzins. |
| Laufzeit | Der Zeitraum, in dem der Kredit zurückgezahlt wird (z. B. 36, 48 oder 60 Monate). | Längere Laufzeiten senken die Monatsrate, erhöhen aber die Gesamtkosten durch mehr Zinszahlungen erheblich. | Wählen Sie die kürzestmögliche Laufzeit, deren Monatsrate Sie sich komfortabel leisten können. |
| Sondertilgungen | Die Möglichkeit, außerplanmäßige Zahlungen zu leisten, um den Kredit schneller abzubezahlen. | Kostenlose Sondertilgungen können die Zinskosten drastisch reduzieren und die Laufzeit verkürzen. | Achten Sie darauf, dass Sondertilgungen jederzeit kostenlos und in flexibler Höhe möglich sind. |
| Flexibilität | Optionen wie Ratenpausen oder eine vorzeitige vollständige Rückzahlung des Kredits. | Erhöht die finanzielle Sicherheit bei unvorhergesehenen Ereignissen. Kann bei vorzeitiger Ablösung Kosten sparen. | Prüfen Sie die Vertragsbedingungen genau auf Klauseln zu Ratenpausen und Vorfälligkeitsentschädigungen. |
Nutzen Sie diese Punkte als eine Art Checkliste, um die Angebote strukturiert zu durchleuchten und eine fundierte Entscheidung zu treffen, die zu Ihrer finanziellen Situation passt.
Die Anatomie eines Autokredits verstehen
Wer bei der Suche nach einem günstigen Autokredit die richtige Entscheidung treffen will, muss die einzelnen Puzzleteile eines Kreditvertrags wirklich verstehen. Ein Kredit ist nämlich weit mehr als nur geliehenes Geld. Er ist ein komplexes Finanzprodukt, bei dem kleine Details in der Struktur schnell über Tausende von Euro an Mehrkosten entscheiden können. Die drei großen Hebel sind dabei immer der Zinssatz, die Laufzeit und die daraus resultierenden Gesamtkosten.
Ein solides Grundwissen über diese Bausteine ist Ihr bester Schutz vor teuren Fehlern. Es gibt Ihnen die Sicherheit, die Sie brauchen, um verschiedene Angebote objektiv und souverän zu bewerten. Um die Mechanik eines Autokredits vollends zu durchschauen, hilft es übrigens auch, ein Gefühl für verschiedene Finanzierungsmodelle und deren Aufbau zu entwickeln.
Der effektive Jahreszins als einziger Maßstab
Vorsicht vor Lockangeboten! Viele Banken werben groß und plakativ mit einem unglaublich niedrigen „Sollzins“ oder „Nominalzins“. Das Problem dabei: Dieser Wert ist reine Kosmetik. Er spiegelt nur die reinen Zinskosten für das Darlehen wider und lässt sämtliche Nebenkosten komplett außen vor. Für einen ehrlichen Vergleich ist er damit unbrauchbar.
Die einzige Zahl, die wirklich zählt, ist der effektive Jahreszins. Der Gesetzgeber schreibt vor, dass dieser Zinssatz alle Kosten enthalten muss, die direkt mit dem Kredit zusammenhängen.
Dazu gehören zum Beispiel:
- Der Sollzins
- Mögliche Bearbeitungsgebühren
- Sonstige Provisionen oder Verwaltungskosten
Nur der Effektivzins schafft eine transparente und faire Vergleichsgrundlage. Ein Angebot mit einem niedrigen Sollzins kann sich durch hohe Gebühren schnell als teurer entpuppen als ein Konkurrenzangebot, das auf den ersten Blick einen höheren Zins, aber letztlich niedrigere Gesamtkosten hat.
Die strategische Bedeutung der Laufzeit
Die Laufzeit legt fest, wie lange Sie für die Rückzahlung Ihres Kredits brauchen. Klar, eine längere Laufzeit senkt die monatliche Rate und macht die Finanzierung auf den ersten Blick angenehmer. Aber dieser Komfort hat seinen Preis. Einen ziemlich hohen sogar. Denn je länger der Kredit läuft, desto mehr Zinsen sammeln sich über die Jahre an.
Schauen wir uns das mal an einem einfachen Beispiel an:
Sie nehmen einen Kredit über 20.000 € mit einem effektiven Jahreszins von 5,0 % auf.
Szenario 1 (Kurze Laufzeit): 36 Monate
- Monatliche Rate: ca. 599 €
- Gesamte Zinskosten: ca. 1.575 €
Szenario 2 (Lange Laufzeit): 60 Monate
- Monatliche Rate: ca. 377 €
- Gesamte Zinskosten: ca. 2.645 €
Obwohl die Monatsrate im zweiten Fall über 200 € niedriger ist, zahlen Sie am Ende über 1.000 € mehr – und zwar nur für Zinsen. Die Wahl der Laufzeit ist also kein Nebenschauplatz, sondern Ihr wichtigster Hebel, um die Gesamtkosten aktiv zu steuern.
Experten-Tipp: Wählen Sie immer die kürzeste Laufzeit, deren monatliche Rate Sie sich entspannt leisten können. So drücken Sie die Zinslast auf ein Minimum und sind schneller wieder schuldenfrei. Planen Sie aber immer einen Puffer für unvorhergesehene Ausgaben ein.
Der Einfluss Ihrer Bonität auf die Zinskonditionen
Ihre persönliche Kreditwürdigkeit – die sogenannte Bonität – ist der entscheidende Faktor für Ihre individuellen Zinskonditionen. Banken schätzen das Risiko eines Kreditausfalls anhand verschiedener Kriterien ein. Dazu zählen Ihr Einkommen, die Dauer Ihres Arbeitsverhältnisses und Ihre bisherige Zahlungsmoral (bekannt durch den SCHUFA-Score).
Eine gute Bonität ist wie ein Gütesiegel. Sie signalisiert der Bank ein geringes Risiko und wird mit Top-Zinsen belohnt. Eine schwächere Bonität hingegen führt zu Zinsaufschlägen, mit denen die Bank das höhere Ausfallrisiko ausgleicht.
Versteckte Kosten und optionale Zusatzprodukte
Neben den offensichtlichen Kosten lauern oft noch optionale Produkte, die eine Finanzierung unnötig in die Höhe treiben. Das klassische Beispiel hierfür ist die Restschuldversicherung (RSV). Sie klingt erstmal gut – eine Absicherung bei Arbeitslosigkeit oder Krankheit. In der Praxis ist sie aber oft überteuert und voller Ausschlussklauseln. Das Tückische daran: Die Kosten für die RSV fließen nicht in den effektiven Jahreszins ein, erhöhen aber Ihre monatliche Rate spürbar.
Bevor Sie so einen Vertrag unterschreiben, prüfen Sie knallhart, ob Sie diesen Schutz wirklich brauchen. Wenn Sie tiefer in das Thema einsteigen und die Fallstricke verstehen wollen, empfehlen wir Ihnen unseren Beitrag, was eine Restschuldversicherung wirklich leistet.
Praxisvergleich: Drei Autokredit-Szenarien auf dem Prüfstand
Theorie ist gut und schön, aber erst ein handfester Vergleich aus der Praxis bringt wirklich Licht ins Dunkel. Um zu sehen, was einen günstigen Autokredit ausmacht, spielen wir drei typische Szenarien durch. Die Ausgangslage ist immer dieselbe: Wir brauchen 25.000 € für ein neues Auto.
Wir schauen uns keine abstrakten Produkte an, sondern drei realistische Konstellationen: das Angebot der Hausbank, bei der man schon seit Jahren Kunde ist, das eines reinen Online-Anbieters mit Lockzins und das einer Direktbank, die man über einen unabhängigen Kreditvergleich findet. Jede Option hat ihre Tücken und Vorteile, die je nach Ihren persönlichen Prioritäten den Ausschlag geben können.
Die drei Kreditangebote im Detail
Um die Unterschiede greifbar zu machen, legen wir für unsere drei Kandidaten klare Konditionen fest. Alle Angebote basieren auf einer Kreditsumme von 25.000 € und einer Laufzeit von 60 Monaten.
- Angebot A (Die Hausbank): Hier bekommen wir einen soliden Sollzins von 4,5 % angeboten. Auf den zweiten Blick fallen aber 350 € an Gebühren an, was den effektiven Jahreszins nach oben treibt. Wer zwischendurch mehr zurückzahlen möchte, also eine Sondertilgung leistet, zahlt dafür eine Vorfälligkeitsentschädigung.
- Angebot B (Die Online-Bank): Dieses Angebot lockt mit einem extrem niedrigen effektiven Jahreszins von 3,9 % und kommt ganz ohne Gebühren aus. Der Haken an der Sache: Der Top-Zins gilt nur bei sehr guter Bonität, und für jede Sondertilgung oder vorzeitige Ablösung verlangt die Bank die gesetzlich maximal zulässige Vorfälligkeitsentschädigung (bis zu 1 % des vorzeitig zurückgezahlten Betrags, § 502 BGB).
- Angebot C (Die Direktbank aus dem Vergleich): Hier liegt der effektive Jahreszins bei 4,9 % und ist damit auf dem Papier der höchste. Dafür sind Sondertilgungen jederzeit ohne Vorfälligkeitsentschädigung möglich und es gibt keine versteckten Gebühren.
Diese Infografik fasst schön zusammen, woraus sich die Gesamtkosten eines Kredits wirklich zusammensetzen.
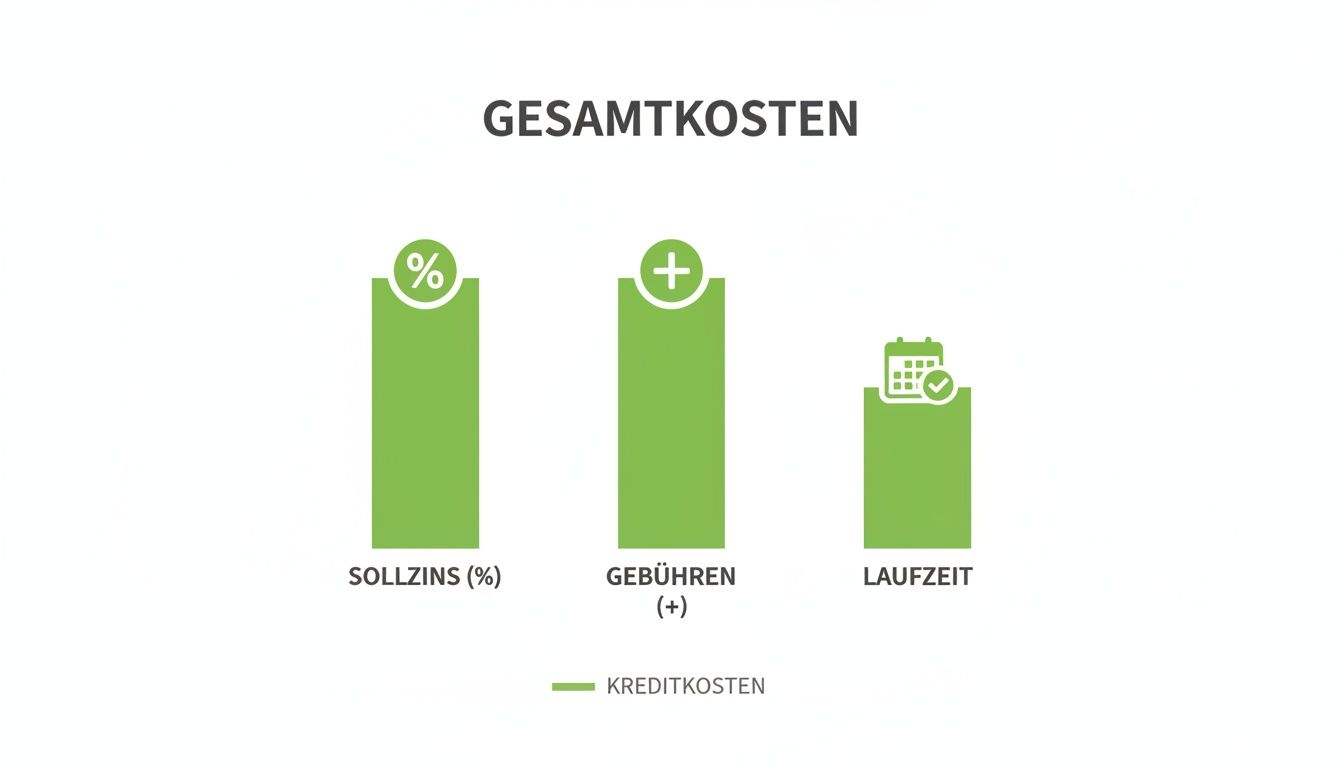
Man sieht deutlich: Es geht um viel mehr als nur den Zinssatz. Gebühren und die gewählte Laufzeit spielen eine ebenso große Rolle.
Kosten und Flexibilität im direkten Vergleich
Ein Blick auf die Zahlen zeigt schnell, dass der niedrigste Zinssatz nicht automatisch das beste Geschäft ist. Die Gesamtkosten und die Freiheit, die Ihnen der Vertrag lässt, sind mindestens genauso wichtig. Die Marktdaten geben uns recht: Ein genauer Vergleich lohnt sich immer. Die Zinsen für Konsumkredite sind in letzter Zeit leicht gesunken, was Kreditnehmern in die Karten spielt. Laut aktuellen Zahlen von Statista lag der effektive Jahreszins im Neugeschäft im Februar bei 8,34 %, während er im Vorjahr noch bei 8,56 % lag.
Um die Sache auf den Punkt zu bringen, haben wir die drei Angebote in einer Tabelle gegenübergestellt.
Detaillierter Vergleich von drei typischen Autokredit-Szenarien
Diese Tabelle stellt drei fiktive, aber realistische Kreditangebote für eine Kreditsumme von 25.000 € gegenüber und analysiert die wichtigsten Kosten- und Vertragsdetails.
| Kriterium | Angebot A (Hausbank) | Angebot B (Online-Bank) | Angebot C (Direktbank aus dem Vergleich) |
|---|---|---|---|
| Effektiver Jahreszins | 4,99 % | 3,90 % | 4,90 % |
| Monatliche Rate | 471,68 € | 459,32 € | 470,68 € |
| Gebühren | 350 € | 0 € | 0 € |
| Gesamtkosten | 28.650,80 € | 27.559,20 € | 28.240,80 € |
| Flexibilität | Mittel (Sondertilgung gegen Vorfälligkeitsentschädigung) | Gering (volle Vorfälligkeitsentschädigung, Top-Zins nur bei sehr guter Bonität) | Hoch (Sondertilgung ohne Vorfälligkeitsentschädigung) |
Auf den ersten Blick hat die Online-Bank mit den niedrigsten Gesamtkosten die Nase vorn. Doch die fehlende Flexibilität kann sich als teurer Bumerang erweisen, sobald sich in Ihrem Leben etwas ändert.
Der entscheidende Unterschied: Ein Kreditvertrag ist eine langfristige Verpflichtung. Zwar dürfen Sie einen Verbraucherkredit in Deutschland jederzeit ganz oder teilweise vorzeitig zurückzahlen (§ 500 Abs. 2 BGB) – ob dafür eine Vorfälligkeitsentschädigung fällig wird, unterscheidet sich aber von Bank zu Bank. Wer unerwartete Einnahmen wie eine Bonuszahlung ohne Zusatzkosten in die Tilgung stecken kann, spart schnell Hunderte Euro an Zinsen.
Welches Szenario passt zu wem?
Die Wahl des richtigen Kredits ist keine reine Rechenaufgabe. Es kommt stark auf Ihre persönliche Lebenssituation und Ihre Risikobereitschaft an.
Empfehlung für Angebot A (Hausbank)
- Ideal für: Kreditnehmer, die großen Wert auf eine persönliche Beziehung und einen vertrauten Ansprechpartner legen. Wenn Sie bereit sind, für dieses Gefühl der Sicherheit etwas mehr zu bezahlen, kann das passen.
- Achtung: Schauen Sie sich die Gebührenstruktur ganz genau an. Die anfängliche Bequemlichkeit kann sich über die Jahre als ziemlich teuer herausstellen.
Empfehlung für Angebot B (Online-Bank)
- Ideal für: Menschen mit einer extrem stabilen und vorhersehbaren finanziellen Zukunft. Wenn Sie ausschließlich auf die niedrigsten Gesamtkosten aus sind und sicher sind, dass Sie keinerlei Flexibilität benötigen, ist das eine Option.
- Achtung: Dieses Modell ist weniger flexibel. Wer später durch eine Gehaltserhöhung oder einen Bonus schneller tilgen möchte, zahlt jedes Mal die Vorfälligkeitsentschädigung – und der beworbene Top-Zins ist bei durchschnittlicher Bonität oft gar nicht erreichbar.
Empfehlung für Angebot C (Direktbank aus dem Vergleich)
- Ideal für: Die meisten Kreditnehmer, die eine gute Balance aus fairen Konditionen und maximaler Flexibilität suchen. Wer die Option haben möchte, den Kredit bei Gelegenheit schneller zurückzuzahlen, ist hier goldrichtig.
- Der Vorteil: Die auf den ersten Blick etwas höheren Zinsen können durch Sondertilgungen mehr als wettgemacht werden. Am Ende kann das sogar zu den niedrigsten Gesamtkosten führen.
Dieser Vergleich macht eines deutlich: Der günstigste Autokredit ist immer der, der am besten zu Ihrer individuellen Lebensplanung passt. Ein guter Vertrag gibt Ihnen nicht nur das nötige Geld, sondern auch die Freiheit, auf Veränderungen reagieren zu können. Selbst wenn die Ausgangslage nicht perfekt ist, heißt das nicht, dass eine Finanzierung unmöglich ist. Mehr dazu erfahren Sie in unserem Ratgeber zum Thema Autokredit trotz schlechter Bonität.
Typische Fehler bei der Autofinanzierung – und wie Sie sie vermeiden
Der Kauf eines neuen Autos ist aufregend, aber der Weg dahin kann mit finanziellen Stolpersteinen gepflastert sein. Wer nicht aufpasst, zahlt am Ende drauf – oft Tausende Euro mehr als nötig. Doch keine Sorge: Mit ein bisschen Know-how lassen sich die teuersten Fallen ganz einfach umgehen.
Einer der größten und teuersten Fehler passiert gleich zu Beginn: die Verwechslung von Sollzins und Effektivzins. Viele lassen sich von einem prominent beworbenen, niedrigen Sollzinssatz locken. Das Problem? Dieser Zins spiegelt nur die reinen Kosten für das geliehene Geld wider. Sämtliche Nebenkosten, wie zum Beispiel Bearbeitungsgebühren, sind hier noch gar nicht eingerechnet.
Für einen ehrlichen und transparenten günstige Autokredite im Vergleich zählt deshalb nur eine einzige Kennzahl: der effektive Jahreszins. Er packt wirklich alle Kosten zusammen und macht verschiedene Angebote erst wirklich vergleichbar.
Die Laufzeitfalle und vorschnelle Entscheidungen
Ein weiterer Klassiker ist die zu lang gewählte Laufzeit. Natürlich klingt eine niedrige Monatsrate erst einmal verlockend und entlastet das monatliche Budget. Über die gesamte Laufzeit betrachtet, zahlen Sie aber deutlich mehr Zinsen. Das treibt die Gesamtkosten für Ihr Auto unnötig in die Höhe. Hier geht es darum, die goldene Mitte zu finden: eine Rate, die Sie sich locker leisten können, bei einer gleichzeitig möglichst kurzen Laufzeit.
Gefährlich wird es auch, wenn man das erstbeste Angebot direkt beim Autohändler annimmt. Das ist zwar bequem, aber nur selten die günstigste Lösung. Händler arbeiten meist exklusiv mit einer Partnerbank zusammen, deren Konditionen nicht zwangsläufig die besten auf dem Markt sind.
Merksatz für clevere Käufer: Sehen Sie das Angebot des Händlers immer nur als Startpunkt. Ein Muss ist der aktive Vergleich mit unabhängigen Banken – zum Beispiel über unseren Kreditvergleich.
Holen Sie sich immer mindestens zwei bis drei Vergleichsangebote ein, bevor Sie unterschreiben. Nur so können Sie sicher sein, dass der Zinssatz wirklich wettbewerbsfähig ist und die Konditionen fair sind.
Überteuerte Versicherungen und fehlende Flexibilität
Ein großes, aber oft übersehenes Kostenthema sind Zusatzprodukte wie die Restschuldversicherung (RSV). Eine Absicherung gegen Arbeitslosigkeit oder Krankheit klingt zwar vernünftig, doch diese Policen sind oft unverhältnismäßig teuer. Ihre Kosten tauchen zudem nicht im effektiven Jahreszins auf, erhöhen aber Ihre monatliche Belastung spürbar. Immerhin gilt seit dem 1. Januar 2025: Eine Restschuldversicherung darf frühestens eine Woche nach Abschluss des Kreditvertrags verkauft werden (§ 7a Abs. 5 VVG) – Sie haben also Zeit zum Nachdenken.
Überlegen Sie genau, ob Sie diesen Schutz wirklich brauchen. Vielleicht decken ja bereits bestehende Versicherungen diese Risiken ab. Eine separate Risikolebensversicherung ist oft die deutlich günstigere Alternative.
Zum Schluss noch ein entscheidender Punkt: die Flexibilität des Vertrags. Schauen Sie hier genau hin:
- Kostenlose Sondertilgungen: Gesetzlich dürfen Sie jederzeit außerplanmäßig Geld einzahlen – aber verlangt die Bank dafür eine Vorfälligkeitsentschädigung? Ist das nicht der Fall, ist das Gold wert, wenn mal ein Bonus oder eine Erbschaft reinkommt, denn so sparen Sie bares Geld bei den Zinsen.
- Vorzeitige Ablösung: Was passiert, wenn Sie den Kredit vorzeitig komplett zurückzahlen möchten? Die Vorfälligkeitsentschädigung ist zwar gesetzlich auf maximal 1 % (bei weniger als einem Jahr Restlaufzeit 0,5 %) begrenzt (§ 502 BGB), macht eine spätere Umschuldung auf ein günstigeres Angebot aber teurer.
Ein flexibler Vertrag mag auf den ersten Blick einen minimal höheren Zins haben. Doch die Freiheit, auf Veränderungen im Leben reagieren zu können, ist langfristig oft mehr wert als ein Zehntelprozent Ersparnis. Nehmen Sie sich die Zeit, das Kleingedruckte zu lesen – damit der Vertrag nicht nur zum neuen Auto, sondern auch zu Ihrer Lebensplanung passt.
In wenigen Minuten zu Ihrem Kreditvergleich mit credXperts
Genug der Theorie, jetzt geht es an die Praxis. Der schnellste und oft auch cleverste Weg zum passenden Autokredit führt über einen unabhängigen Online-Vergleich. Er nimmt Ihnen die zeitraubende Recherche bei einzelnen Banken komplett ab.
Über den Kreditvergleich von credXperts sehen Sie die Angebote von über 20 Banken auf einen Blick – berechnet für Ihre Wunschsumme und Laufzeit. So finden Sie nicht nur schnell, sondern auch transparent die Konditionen, die zu Ihnen passen, und entscheiden selbst, bei welcher Bank Sie abschließen.
Ihr Weg zum Kreditangebot in wenigen Minuten
Einen günstigen Autokredit im Vergleich anzufordern, wurde bewusst einfach und digital gehalten. Sie müssen kein Finanzprofi sein, um den ersten Schritt zu machen. Alles, was Sie brauchen, ist der Online-Kreditrechner.
Mit dem Kreditrechner bzw. direkt im Kreditvergleich von credXperts starten Sie Ihre Anfrage unkompliziert:
Mit den Schiebereglern für Kreditsumme und Laufzeit können Sie ganz einfach verschiedene Szenarien durchspielen. Sie sehen sofort, wie sich Ihre monatliche Rate verändert.
Dieser erste Schritt gibt Ihnen eine klare Orientierung. Nachdem Sie Ihre Wunschkonditionen eingegeben und ein paar persönliche Angaben gemacht haben, sehen Sie die passenden Angebote der Banken – Schufa-neutral, denn bei der Konditionsanfrage wird nur eine für andere Banken unsichtbare „Anfrage Kreditkonditionen“ gestellt. Den Antrag schließen Sie anschließend direkt bei der Bank Ihrer Wahl ab, meist komplett digital mit VideoIdent.
Warum ein unabhängiger Vergleich den entscheidenden Unterschied macht
Auf den ersten Blick mag es vielleicht wie ein Umweg wirken, doch ein unabhängiger Vergleich spart Ihnen am Ende Zeit, Geld und vor allem Nerven. Die Vorteile liegen auf der Hand und sind weit mehr als nur das reine Einholen von Angeboten.
Hier sind die entscheidenden Pluspunkte:
- Höhere Chancen auf Zusage: Banken bewerten Bonität unterschiedlich. Im Vergleich sehen Sie, welche Anbieter für Ihr Profil infrage kommen – von Direktbanken wie der ING oder Targobank bis zu Spezialisten wie auxmoney.
- Schutz Ihres Schufa-Scores: Statt mehrerer Einzelanfragen bei verschiedenen Banken stellen Sie eine einzige Schufa-neutrale Konditionsanfrage.
- Minimaler Papierkram: Sie müssen nicht unzählige Formulare für verschiedene Banken ausfüllen. Sie geben Ihre Daten einmal ein und schließen nur bei der Bank ab, deren Angebot Sie überzeugt.
Ein unabhängiger Kreditvergleich ist wie ein Hebel für Ihre Finanzierung. Sie sehen die Marktkonditionen transparent nebeneinander und kommen schneller und sicherer zum Ziel. Und gut zu wissen: Seriöse Kreditvermittler verlangen keine Vorkosten – eine Vergütung ist nur bei erfolgreicher Vermittlung zulässig (§ 655c BGB).
Der deutsche Autokreditmarkt ist riesig und bietet clevere Sparpotenziale. Laut Spherical Insights wurde die Marktgröße auf 207,80 Milliarden USD geschätzt und soll bis 2035 auf 325,71 Milliarden USD anwachsen. Dieses Wachstum zeigt, wie wichtig ein professioneller Vergleich ist, um sich in einem so dynamischen Umfeld die besten Konditionen zu sichern. Mehr über die Entwicklungen im deutschen Autokreditmarkt zu erfahren, kann Ihnen helfen, das Potenzial voll auszuschöpfen.
Wenn Sie diesen Weg gehen, stellen Sie sicher, dass Ihr Kreditvergleich nicht auf oberflächlichen Zahlen basiert, sondern auf Ihrer realen finanziellen Situation und den aktuellen Angeboten am Markt. Unser Budgetrechner hilft Ihnen, die passende Rate festzulegen. Lesen Sie auch, warum sich ein Vergleich bei credXperts besonders lohnt, um alle Vorteile im Detail zu verstehen.
Häufig gestellte Fragen zu Autokrediten
Ein neues Auto zu finanzieren, wirft verständlicherweise eine Menge Fragen auf. Schließlich geht es um eine wichtige finanzielle Entscheidung. Ein guter Vergleich günstiger Autokredite stützt sich nicht nur auf nackte Zahlen, sondern auch auf das Wissen um die Details. Hier klären wir die häufigsten Fragen, um letzte Unsicherheiten aus dem Weg zu räumen und Ihnen eine klare Entscheidungsgrundlage zu geben.
Welche Unterlagen brauche ich für einen Autokredit?
Wer die richtigen Dokumente parat hat, beschleunigt den gesamten Antragsprozess ungemein. Je vollständiger Ihre Unterlagen sind, desto schneller kann eine Bank Ihre Anfrage prüfen und grünes Licht geben.
In Deutschland sollten Sie für einen Kreditantrag in der Regel Folgendes bereithalten:
- Identitätsnachweis: Ihr gültiger Personalausweis oder Reisepass – die Identifikation erfolgt meist per VideoIdent oder PostIdent.
- Kontoauszüge: Viele Banken möchten die Umsätze Ihres Girokontos der letzten Wochen sehen; oft geht das bequem per digitalem Kontoblick.
- Einkommensnachweis: Um Ihre finanzielle Situation nachzuweisen, reichen Sie in der Regel die Gehaltsabrechnungen der letzten zwei bis drei Monate ein.
Je nach Anbieter und Ihrer persönlichen Ausgangslage kann es sein, dass zusätzliche Dokumente angefordert werden. Das könnte zum Beispiel der Arbeitsvertrag, bei Selbständigen der letzte Einkommensteuerbescheid oder der Kaufvertrag für das Fahrzeug sein.
Welche Unterlagen genau nötig sind, sehen Sie nach Ihrer Anfrage im Kreditvergleich direkt bei der jeweiligen Bank. Wer die Dokumente vorab digital bereithält, spart Zeit und Nerven.
Bekomme ich trotz negativer Schufa einen Autokredit?
Das ist ein heikler Punkt, der eine ehrliche Antwort verdient. Negative Schufa-Einträge wie Zahlungsstörungen, titulierte Forderungen oder eine laufende Insolvenz sind eine ernsthafte Hürde für eine Kreditvergabe. Banken in Deutschland sind gesetzlich dazu verpflichtet, vor jedem Verbraucherkredit eine sorgfältige Kreditwürdigkeitsprüfung durchzuführen (§ 505a BGB).
Diese Prüfung schützt vor allem Sie als Kreditnehmer vor einer drohenden Überschuldung. Ein harter Negativeintrag signalisiert der Bank ein hohes Ausfallrisiko. Das führt bei vielen Banken zur Ablehnung des Kreditantrags. Ein klassischer Autokredit zu Top-Konditionen ist unter diesen Umständen also kaum realistisch.
Bei leichteren oder bereits erledigten Einträgen finanzieren manche Anbieter trotzdem – meist zu höheren Zinsen oder mit einem zweiten Kreditnehmer. Prüfen Sie außerdem mit einer kostenlosen Datenkopie (Art. 15 DSGVO), ob Ihre Schufa-Einträge korrekt sind. Bei echten finanziellen Schwierigkeiten ist eine anerkannte Schuldnerberatung der bessere erste Schritt als ein neuer Kredit.
Mehr dazu lesen Sie in unseren Ratgebern Autokredit trotz schlechter Bonität und Kredit trotz negativer Schufa.
Wo liegt der Unterschied zwischen Autokredit und Leasing?
Diese beiden Finanzierungsarten werden oft in einen Topf geworfen, dabei sind sie grundverschieden. Die alles entscheidende Frage lautet: Wem gehört das Auto? Davon hängen alle Freiheiten und Pflichten ab.
Beim Autokredit:
- Sie sind der Eigentümer: Sobald der Kreditvertrag unterschrieben ist, gehört das Fahrzeug Ihnen. Vom ersten Tag an.
- Maximale Flexibilität: Sie können so viele Kilometer fahren, wie Sie wollen, das Auto umbauen, ins Ausland mitnehmen oder es jederzeit wieder verkaufen. Es ist Ihr Eigentum.
- Langfristige Kosten: Über die gesamte Haltedauer gerechnet, ist der Kauf auf Kredit oft die günstigere Lösung.
Beim Leasing:
- Sie sind nur der Nutzer: Sie mieten das Auto für eine bestimmte Zeit. Eigentümer bleibt immer die Leasinggesellschaft.
- Klare Einschränkungen: Leasingverträge haben fast immer eine Kilometerbegrenzung. Fahren Sie mehr, wird es teuer. Umbauten oder Veränderungen sind tabu.
- Lockende Raten: Die monatlichen Raten wirken oft niedriger als beim Kredit. Das liegt daran, dass Sie nur für den Wertverlust zahlen, nicht für den vollen Kaufpreis.
Kurz gesagt: Ein Kredit verschafft Ihnen maximale Freiheit und Sie investieren in Ihr eigenes Vermögen. Leasing ist eher eine Langzeitmiete – mit attraktiven Raten, aber auch klaren Spielregeln und Einschränkungen.
Kann ich einen bestehenden Autokredit umschulden?
Ja, auf jeden Fall! Eine Umschuldung ist nicht nur möglich, sondern oft auch eine finanziell sehr kluge Entscheidung. Wenn Sie einen älteren Kredit mit hohen Zinsen abbezahlen, können Sie diesen durch einen neuen, günstigeren Kredit ablösen.
Der größte Vorteil dabei: Sie profitieren von den aktuell oft niedrigeren Zinsen am Markt. Das Ergebnis spüren Sie sofort im Portemonnaie – durch eine niedrigere Monatsrate und deutlich geringere Gesamtkosten. Eine Umschuldung kann Ihnen über die Restlaufzeit mehrere Hundert oder sogar Tausende Euro sparen. Die Vorfälligkeitsentschädigung der alten Bank ist dabei gesetzlich auf maximal 1 % des Restbetrags (bei weniger als einem Jahr Restlaufzeit 0,5 %) begrenzt.
Auch eine Aufstockung ist denkbar. Falls Sie neben der Ablösung des alten Kredits noch Geld für eine andere Anschaffung brauchen, lässt sich beides in einem neuen, sauberen Vertrag bündeln.
Mit unserem Ablöserechner rechnen Sie Ihr Sparpotenzial aus, und über den Kreditvergleich finden Sie das passende Ablöseangebot. Viele Banken überweisen den Ablösebetrag auf Wunsch direkt an die alte Bank. Mehr dazu im Ratgeber Kredit umschulden. Um noch mehr über dieses und weitere Themen zu erfahren, werfen Sie einen Blick in unsere häufigen Fragen und Antworten.
Bereit, den besten Autokredit für Ihre Pläne zu finden? Starten Sie jetzt Ihren unverbindlichen, Schufa-neutralen Kreditvergleich bei credXperts und sehen Sie in wenigen Minuten die passenden Angebote von über 20 Banken. Jetzt Autokredit vergleichen und den ersten Schritt zu Ihrem Traumauto machen.