
Wie viel Kredit kann ich mir leisten? Realistische Berechnung 2026
Die alles entscheidende Frage, bevor Sie überhaupt einen Kreditantrag in Erwägung ziehen, lautet: „Wie viel Kredit kann ich mir eigentlich leisten?“ Das ist der wichtigste Schritt für eine sichere und stressfreie Finanzierung.
Als schnelle Orientierung hat sich in der Praxis eine einfache Faustregel bewährt: Ihre gesamten monatlichen Kreditraten sollten nicht mehr als 30 % bis 35 % Ihres Nettoeinkommens ausmachen. Dieser Wert ist ein guter Ausgangspunkt, um ein erstes Gefühl für Ihre finanziellen Möglichkeiten zu bekommen – die genaue Antwort liefert aber erst Ihre persönliche Haushaltsrechnung.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Ein realistisches kreditlimit als fundament für ihre finanzen
Viele Menschen neigen dazu, ihre laufenden Kosten zu unterschätzen und ihre finanzielle Flexibilität zu überschätzen. Das ist menschlich, kann aber schnell zu ernsthaften Problemen führen. Eine ehrliche und wirklich gründliche Kalkulation im Vorfeld schützt Sie nicht nur vor einer möglichen Überschuldung, sondern verbessert auch Ihre Chancen auf eine Kreditzusage ganz erheblich. Banken in Deutschland sind nämlich gesetzlich verpflichtet, vor jedem Verbraucherkredit Ihre Kreditwürdigkeit zu prüfen (§ 505a BGB) – also genau, welche finanzielle Belastung für Sie am Ende des Tages auch wirklich tragbar ist.
Dabei schauen die Kreditgeber vor allem auf drei zentrale Punkte:
- Ihr stabiles Nettoeinkommen: Das ist die unumstößliche Basis jeder Berechnung.
- Ihre festen und variablen Ausgaben: Hier zählt alles – von der Warmmiete über das Auto bis hin zum Freizeitbudget.
- Die freie Marge, die sich daraus ergibt: Das ist der Betrag, der nach Abzug aller Kosten jeden Monat tatsächlich auf Ihrem Konto übrig bleibt.
Warum eine ehrliche selbsteinschätzung so entscheidend ist
Es ist natürlich verlockend, die eigene finanzielle Situation etwas zu optimistisch darzustellen, um vielleicht eine höhere Kreditsumme zu bekommen. Doch das ist ein Trugschluss. Eine zu hoch angesetzte Kreditrate engt Ihren finanziellen Spielraum empfindlich ein und kann bei unvorhergesehenen Ereignissen – denken Sie nur an eine teure Autoreparatur, eine hohe Nebenkostennachzahlung oder plötzliche Jobunsicherheit – zu echten Engpässen führen.
Ein realistisch gesetztes Kreditlimit ist kein Hindernis, sondern Ihr ganz persönliches Sicherheitsnetz. Es stellt sicher, dass Sie Ihre finanziellen Verpflichtungen problemlos erfüllen können, ohne dabei auf Lebensqualität verzichten zu müssen.
Der Bedarf an Finanzierungen in Deutschland ist hoch, gleichzeitig prüfen die Banken sorgfältig. In der Praxis orientieren sich viele Kreditinstitute daran, dass die gesamte Belastung durch Kreditraten einen Anteil von etwa 30 % bis 40 % des Nettoeinkommens nicht übersteigen sollte. Zusätzlich rechnen sie für Ihre Lebenshaltung mit Pauschalen, die sich nach der Zahl der Personen im Haushalt richten.
Das unterstreicht, wie wichtig eine saubere Vorbereitung ist. Ein realistisches Kreditlimit zu definieren, bei dem wirklich alle Aspekte berücksichtigt werden, ist das A und O. Das gilt umso mehr bei großen Vorhaben wie beispielsweise eine Immobilienfinanzierung ohne Eigenkapital.
Um die entscheidenden Faktoren besser zu verstehen, die Ihre Kredithöhe beeinflussen, hilft ein Blick auf die folgende Tabelle.
Übersicht der entscheidenden kreditfaktoren
Diese Tabelle fasst die wichtigsten Elemente zusammen, die Ihre maximale Kredithöhe bestimmen, und erklärt kurz deren Einfluss.
| Faktor | Beschreibung | Wichtigkeit für die Bank |
|---|---|---|
| Nettoeinkommen | Ihr regelmäßiges, nachweisbares Einkommen nach Abzug von Steuern und Sozialabgaben. | Sehr hoch – Dies ist die Grundlage für die Berechnung Ihrer finanziellen Leistungsfähigkeit. |
| Fixkosten | Regelmäßige, unvermeidbare Ausgaben wie Warmmiete, Versicherungen und bestehende Kreditraten. | Sehr hoch – Diese reduzieren direkt den Betrag, der Ihnen für eine neue Rate zur Verfügung steht. |
| Variable Kosten | Lebenshaltungskosten für Lebensmittel, Freizeit, Kleidung etc. Hierfür setzen Banken oft Pauschalen je Haushaltsmitglied an. | Mittel – Beeinflusst die Einschätzung Ihres allgemeinen Lebensstandards und finanziellen Spielraums. |
| Bonität (Schufa-Score) | Ihre bisherige Zahlungsmoral und Kreditwürdigkeit, die in einem Score abgebildet wird. | Sehr hoch – Ein guter Score ist die Voraussetzung für eine Kreditzusage und beeinflusst den Zinssatz. |
Eine fundierte Einschätzung dieser Faktoren gibt Ihnen nicht nur Sicherheit, sondern stärkt auch Ihre Verhandlungsposition gegenüber der Bank.
Ein Online-Kreditrechner ist ein super Werkzeug, um sich eine erste Orientierung zu verschaffen. Mit wenigen Eingaben wie Kreditsumme, Laufzeit und einem angenommenen Zinssatz können Sie schnell eine ungefähre Monatsrate ermitteln. Solche Rechner helfen Ihnen, ein Gefühl für die Zahlen zu entwickeln und verschiedene Szenarien durchzuspielen, lange bevor Sie einen offiziellen Antrag stellen. Um sich im oft unübersichtlichen Kreditdschungel zurechtzufinden, kann es zudem hilfreich sein, sich über die Orientierung im deutschen Kreditmarkt zu informieren.
Ihre finanzielle Realität erfassen – der Kassensturz mit der Haushaltsrechnung
Ganz ehrlich: Bevor wir überhaupt über Kreditsummen und Raten sprechen, müssen wir wissen, wo Sie finanziell stehen. Eine saubere, ehrliche Haushaltsrechnung ist das A und O. Ohne sie ist die Frage „Wie viel Kredit kann ich mir leisten?“ ein reines Glücksspiel mit potenziell unangenehmen Folgen. Erst dieser Kassensturz schafft die nötige Klarheit und gibt Ihnen die Kontrolle.
Zuerst die gute Nachricht: Was kommt rein?
Der erste Teil ist meist der angenehmere und schnell erledigt. Listen Sie alles auf, was monatlich auf Ihr Konto fließt. Beschränken Sie sich dabei nicht nur auf das Gehalt.
- Ihr Nettogehalt: Das, was nach Abzug von Lohnsteuer, Solidaritätszuschlag, ggf. Kirchensteuer und Sozialversicherungsbeiträgen übrig bleibt. Urlaubs- und Weihnachtsgeld rechnen Sie anteilig auf den Monat um.
- Nebeneinkünfte: Haben Sie einen Minijob, Mieteinnahmen oder Einkünfte aus selbstständiger Arbeit? Hier gehören sie hin.
- Weitere regelmäßige Zahlungen: Dazu zählen zum Beispiel Kindergeld, Elterngeld oder Unterhaltszahlungen, die Sie erhalten.
Die Summe aus diesen Posten ist Ihre finanzielle Ausgangsbasis.
Jetzt wird’s spannend: Wohin fließt Ihr Geld?
Nun kommt der Teil, der oft für Überraschungen sorgt – die detaillierte Auflistung Ihrer Ausgaben. Seien Sie hier schonungslos ehrlich zu sich selbst, denn jede ausgelassene Kleinigkeit verfälscht das Ergebnis. Am besten sortieren Sie Ihre Kosten in zwei Kategorien.
Die Fixkosten sind die planbaren, meist monatlich wiederkehrenden Beträge. Sie sind das Grundgerüst Ihrer Ausgaben.
- Warmmiete inklusive Nebenkosten oder die Rate für Ihre Immobilie
- Strom, Gas bzw. Heizkosten sowie Rundfunkbeitrag
- Versicherungen (z. B. Haftpflicht, Hausrat, Kfz; bei privater Krankenversicherung auch deren Beitrag)
- Laufende Abos (vom Streamingdienst bis zum Fitnessstudio), Handy und Internet
- Bestehende Raten für andere Kredite oder Leasingverträge sowie Unterhalt, den Sie zahlen
Die variablen Kosten sind die, die jeden Monat anders aussehen und wo oft am meisten Sparpotenzial steckt. Aber genau hier verliert man auch am schnellsten den Überblick. Typische Beispiele sind Ausgaben für:
- Lebensmittel und Haushalt
- Freizeit (Kino, Restaurantbesuche, Ausflüge)
- Kleidung und Shopping
- Mobilität (Tanken, Deutschlandticket, Bahnfahrten)
- Hobbys
Ein Profi-Tipp: Vergessen Sie auf keinen Fall die unregelmäßigen, aber feststehenden Ausgaben! Die jährliche Kfz-Versicherung und Kfz-Steuer, Nebenkostennachzahlungen oder die Wartung der Heizung können ein Monatsbudget gehörig durcheinanderbringen. Rechnen Sie diese Jahresbeträge am besten durch zwölf und legen Sie diese Summe gedanklich jeden Monat zur Seite.
Was am Ende unter dem Strich übrig bleibt, ist die entscheidende Zahl: Ihr echter monatlicher Überschuss. Das ist der Betrag, der nach Abzug aller Kosten tatsächlich frei zur Verfügung steht. Und nur dieser Überschuss ist die Basis für Ihre zukünftige Kreditrate.
Wem das manuelle Auflisten zu mühsam ist, kann sich die Arbeit deutlich erleichtern. Ein digitales Werkzeug wie der Budgetrechner von credXperts führt Sie Schritt für Schritt durch den Prozess. So stellen Sie sicher, dass Sie keinen wichtigen Posten vergessen, und erhalten auf Knopfdruck eine verlässliche Grundlage für Ihre weitere Kreditplanung.
So finden Sie die passende Monatsrate – mit dem nötigen Sicherheitspuffer
Okay, Sie haben Ihre Einnahmen und Ausgaben sauber aufgelistet und wissen jetzt, was am Ende des Monats übrig bleibt. Das ist schon die halbe Miete! Aber jetzt kommt der entscheidende Punkt, der darüber bestimmt, ob Ihr Kredit eine sichere Sache oder ein finanzielles Risiko wird. Die Frage ist nämlich nicht nur: "Wie viel Kredit kann ich mir leisten?", sondern vor allem: "Welche Rate kann ich mir wirklich sicher leisten?"
Es ist unheimlich verlockend, den gesamten monatlichen Überschuss direkt in die Kreditrate zu stecken. Schließlich will man die Schulden ja so schnell wie möglich loswerden oder sich eine größere Summe leihen. Aber glauben Sie uns, das ist ein Spiel mit dem Feuer. Das Leben hält sich nicht an Budgets – eine unerwartete Reparatur am Auto, eine saftige Nebenkostenabrechnung oder plötzlich Kurzarbeit können jeden noch so gut durchdachten Plan über den Haufen werfen.
Warum ein Sicherheitspuffer unverzichtbar ist
Ein finanzieller Puffer ist kein Luxus, sondern eine absolute Notwendigkeit. Er ist Ihr Airbag für unvorhergesehene Ausgaben und bewahrt Sie davor, sofort ins Straucheln zu geraten. Aus der Praxis hat sich eine einfache Faustregel bewährt: Verplanen Sie maximal 50 % bis 70 % Ihres monatlichen Überschusses für die Kreditrate.
Wenn Ihnen nach Abzug aller Fixkosten und variablen Ausgaben beispielsweise 500 € im Monat bleiben, sollte Ihre maximale Kreditrate zwischen 250 € und 350 € liegen. Die restlichen 150 € bis 250 € sind Ihr Puffer für den Ernstfall. Dieses Polster gibt Ihnen die nötige Luft zum Atmen und sorgt dafür, dass Sie auch bei unschönen Überraschungen nicht gleich den Kredit in Gefahr bringen.
Planen Sie Ihre Kreditrate niemals bis auf den letzten Cent. Ein Puffer von mindestens 30 % Ihres Überschusses schützt Sie vor finanziellen Engpässen und sorgt dafür, dass Sie auch in schwierigen Zeiten ruhig schlafen können.
Das Zusammenspiel von Rate, Laufzeit und den Gesamtkosten
Die Höhe Ihrer monatlichen Rate ist untrennbar mit der Laufzeit des Kredits verbunden. Hier geht es darum, den besten Kompromiss für Ihre ganz persönliche Situation zu finden.
Stellen wir uns das mal an einem konkreten Rechenbeispiel vor: Sie brauchen einen Kredit über 15.000 € und bekommen ein Angebot mit einem angenommenen effektiven Jahreszins von 5,9 %.
Szenario 1: Die schnelle Tilgung
- Laufzeit: 48 Monate (4 Jahre)
- Monatliche Rate: ca. 352 €
- Gesamte Zinskosten: ca. 1.876 €
Szenario 2: Die entspannte Variante
- Laufzeit: 72 Monate (6 Jahre)
- Monatliche Rate: ca. 248 €
- Gesamte Zinskosten: ca. 2.848 €
Der Zielkonflikt ist offensichtlich: Eine längere Laufzeit senkt die monatliche Belastung massiv – in unserem Fall um über 100 €. Das schafft im Alltag deutlich mehr finanziellen Spielraum. Der Haken daran? Sie zahlen über die gesamte Dauer rund 970 € mehr an Zinsen.
Die richtige Laufzeit ist also immer eine sehr persönliche Entscheidung. Wenn Ihr Budget eher knapp bemessen ist, kann eine längere Laufzeit die klügere Wahl sein. Haben Sie hingegen mehr Luft, sparen Sie mit einer kürzeren Laufzeit bares Geld. Wenn Sie unsicher sind, wie Sie die optimale Balance finden, schauen Sie sich doch mal unseren Ratgeber zur richtigen Laufzeit zur Vermeidung einer Ablehnung an.
Ein Online-Kreditrechner ist hier Ihr bester Freund. Spielen Sie verschiedene Szenarien durch. Verändern Sie die Laufzeit oder den Zins und beobachten Sie, wie sich das direkt auf Ihre Rate und die Gesamtkosten auswirkt. So bekommen Sie ein echtes Gefühl für die Zahlen und finden am Ende genau die Rate, die Sie sich mit einem guten und sicheren Gefühl leisten können.
So berechnen Sie Ihre maximale Kreditsumme ganz konkret
Jetzt geht es ans Eingemachte. Sie haben Ihre monatlich tragbare Rate ermittelt und einen Puffer für unvorhergesehene Ausgaben eingeplant. Das ist der wichtigste Schritt, um herauszufinden: Wie viel Kredit kann ich mir wirklich leisten?
Jetzt bringen wir Ihre persönliche Finanzsituation mit den Konditionen des Kreditmarktes zusammen, um den maximal möglichen Kreditbetrag zu bestimmen.
Die gute Nachricht vorweg: Die Logik dahinter ist eigentlich ganz simpel und genau dieselbe, die auch Banken anwenden. Sie brauchen dafür nur drei zentrale Größen:
- Ihre ermittelte Monatsrate: Der Betrag, den Sie jeden Monat sicher aufbringen können.
- Der effektive Jahreszins: Die tatsächlichen, jährlichen Kosten für den Kredit.
- Die gewünschte Laufzeit: Der Zeitraum, über den Sie den Kredit zurückzahlen möchten.
Diese drei Faktoren spielen immer zusammen. Ändert sich einer, hat das direkte Auswirkungen auf die anderen. Ein Online-Kreditrechner nimmt Ihnen die Rechnerei ab, aber um ein Gefühl dafür zu bekommen, wie das in der Praxis aussieht, spielen wir das Ganze mal mit zwei typischen Beispielen durch.
Von der theorie zur praxis: zwei alltagsbeispiele
Nehmen wir an, Ihr Haushaltscheck hat ergeben, dass Sie jeden Monat 450 € für eine Kreditrate zur Verfügung haben.
Szenario 1: Ein Autokredit
Sie träumen von einem neuen Auto, das rund 25.000 € kostet. Geplant ist eine Laufzeit von 60 Monaten (also 5 Jahre), und der angenommene effektive Jahreszins liegt bei 5,9 %. Ein Kreditrechner würde Ihnen hier eine Monatsrate von etwa 482 € auswerfen. Das liegt knapp über Ihrem Budget.
Jetzt haben Sie zwei Stellschrauben: Sie könnten die Laufzeit auf 72 Monate verlängern. Dann sinkt die Rate auf ca. 413 € – und schon passt es. Alternativ könnten Sie über einen Vergleich mehrerer Banken versuchen, einen besseren Zinssatz zu bekommen, oder eine Anzahlung leisten.
Szenario 2: Eine Umschuldung
Sie möchten einen bestehenden, teuren Kredit über 15.000 € ablösen. Ihr Ziel ist es, die monatliche Belastung so gering wie möglich zu halten, und Sie entscheiden sich für eine Laufzeit von 84 Monaten (7 Jahre). Mit einem angenommenen neuen Zinssatz von 4,5 % ergibt sich eine Rate von nur noch rund 209 €. Das verschafft Ihnen sofort deutlich mehr finanziellen Spielraum im Alltag. Da Sie Ratenkredite jederzeit vorzeitig zurückzahlen dürfen (§ 500 Abs. 2 BGB) und die Vorfälligkeitsentschädigung gesetzlich auf maximal 1 % gedeckelt ist (§ 502 BGB), ist eine solche Umschuldung meist unkompliziert.
Der Weg von Ihrem monatlichen Überschuss bis zur finalen Kreditrate lässt sich auch einfach visualisieren.
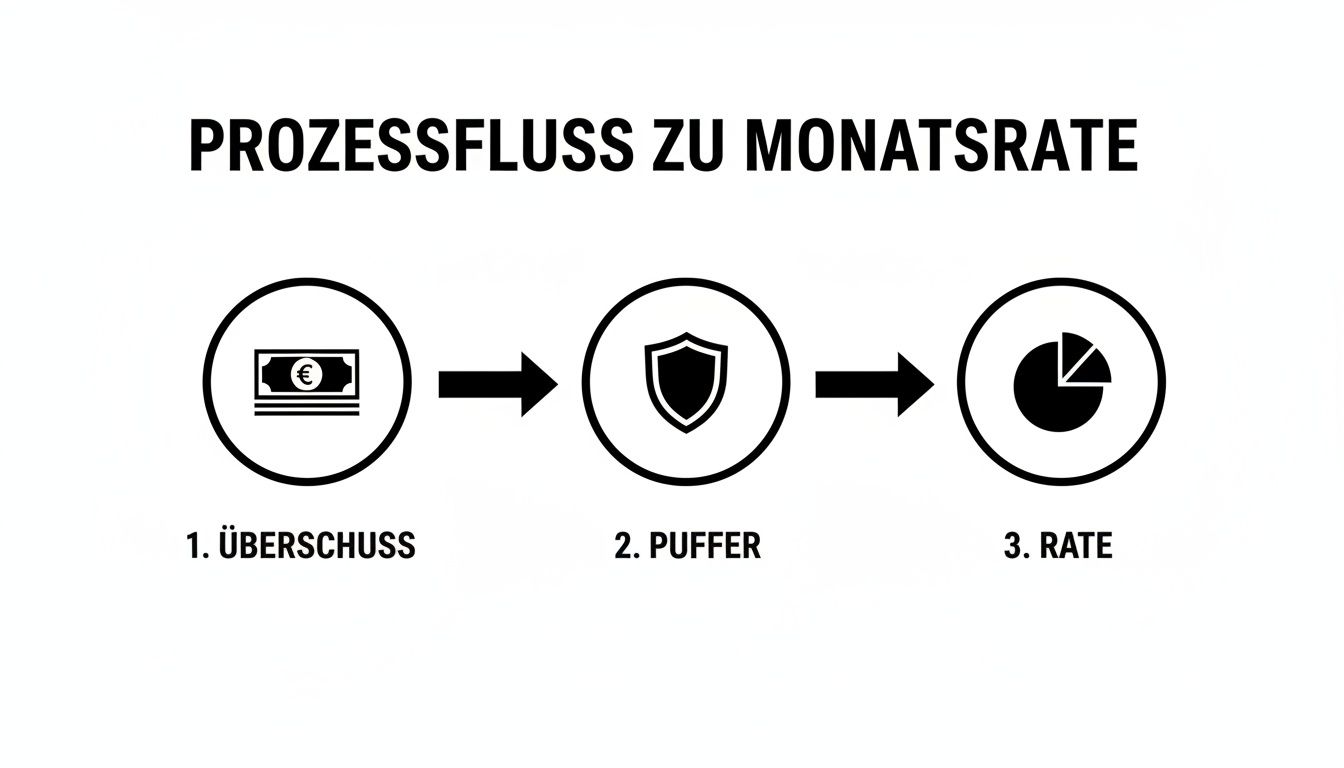
Die Grafik zeigt es klar: Die tragbare Rate ist nie der gesamte Überschuss, sondern das, was nach Abzug eines soliden Sicherheitspuffers übrig bleibt.
Ihre maximale Kreditsumme ist keine in Stein gemeißelte Zahl. Sie ist das flexible Ergebnis aus dem Zusammenspiel von Rate, Zins und Laufzeit. Nutzen Sie diese drei Hebel bewusst, um die Finanzierung an Ihr Leben anzupassen – nicht umgekehrt.
Gerade wenn es darum geht, sich den Traum vom Eigenheim zu erfüllen, ist dieses Wissen Gold wert. Wer seinen finanziellen Spielraum genau kennt, kann beim Erwerb von Privatimmobilien viel fundiertere Entscheidungen treffen. Mit einer klaren Vorstellung Ihrer maximalen Kreditsumme treten Sie bei Besichtigungen und Verhandlungen ganz anders auf – nämlich selbstsicher und gut vorbereitet.
Die laufzeit als entscheidender faktor
Um zu verdeutlichen, wie stark die Laufzeit die mögliche Kreditsumme beeinflusst, schauen wir uns eine Beispielrechnung an. Angenommen, Ihre tragbare Monatsrate beträgt 500 € und der Zinssatz liegt bei 5,9 %.
Beispielrechnung zur maximalen kreditsumme
| Laufzeit (Monate) | Monatliche Rate | Effektiver Jahreszins | Maximale Kreditsumme |
|---|---|---|---|
| 36 | 500 € | 5,9 % | ca. 16.460 € |
| 60 | 500 € | 5,9 % | ca. 25.930 € |
| 84 | 500 € | 5,9 % | ca. 34.340 € |
| 120 | 500 € | 5,9 % | ca. 45.240 € |
Fiktives Rechenbeispiel mit konstantem Zins und gleichbleibender Annuitätenrate, gerundet. Ihr tatsächlicher Zins hängt von Bonität, Laufzeit und Betrag ab.
Sie sehen deutlich: Eine längere Laufzeit ermöglicht eine erheblich höhere Kreditsumme bei gleicher monatlicher Belastung. Bedenken Sie aber, dass Sie über den längeren Zeitraum auch insgesamt mehr Zinsen zahlen.
Ein leistungsstarkes Werkzeug, das Ihnen diese Planspiele abnimmt, ist der Kreditrechner Deutschland von credXperts. Dort können Sie verschiedene Szenarien durchspielen und sehen sofort, wie sich jede kleine Änderung auf Ihre Rate und Ihre maximale Kreditsumme auswirkt.
Typische Fehler vermeiden und Chancen clever nutzen
Die Entscheidung für einen Kredit ist mehr als nur eine einfache Rechenaufgabe. Es ist eine finanzielle Weichenstellung, die gut durchdacht sein sollte. Es gibt Fallstricke, die oft übersehen werden, aber auch clevere Kniffe, mit denen Sie sich die besten Konditionen sichern können.
Ein klassischer Fehler, der immer wieder passiert: den Kreditantrag stellen, ohne vorher die eigene Bonität geprüft zu haben. Viele wissen gar nicht, was bei der Schufa über sie gespeichert ist. Ein alter, vergessener oder fehlerhafter Negativeintrag kann dann schnell zur Ablehnung führen. Unser Rat: Fordern Sie vorab Ihre kostenlose Datenkopie nach Art. 15 DSGVO bei der Schufa an, um auf der sicheren Seite zu sein.
Clever vergleichen und informiert entscheiden
Der vielleicht teuerste Fehler ist, blind das erste Angebot der eigenen Hausbank zu akzeptieren. Die Zinsunterschiede am Markt können groß sein und über die gesamte Laufzeit schnell mehrere Tausend Euro ausmachen. Ein gründlicher Vergleich ist daher kein „nice to have“, sondern absolute Pflicht, wenn Sie nicht unnötig draufzahlen wollen.
Über unseren Kreditvergleich vergleichen Sie die Konditionen von über 20 Banken mit einer Schufa-neutralen Konditionsanfrage – Ihr Score wird dadurch nicht belastet. Jede Bank hat eigene Annahmekriterien; der Vergleich zeigt Ihnen, welche Institute für Ihr Profil infrage kommen. Mehr dazu lesen Sie in unserem Beitrag über die Vorteile einer unabhängigen Kreditberatung.
Die oft unterschätzte Macht der Umschuldung
Viele übersehen eine der wirkungsvollsten Strategien zur Optimierung ihrer Finanzen: die Umschuldung. Laufen bei Ihnen mehrere kleine Ratenzahlungen, ein alter, teurer Kredit oder ein ständig ausgereizter Dispo? All das lässt sich in einem einzigen, neuen Kredit bündeln – oft zu einem spürbar besseren Zinssatz.
Das Ergebnis ist nicht nur eine niedrigere monatliche Gesamtbelastung, sondern auch deutlich mehr Übersicht. Statt vieler kleiner Abbuchungen haben Sie nur noch eine Rate an einen Ansprechpartner. Das vereinfacht einfach alles. Wie viel Sie sparen können, zeigt Ihnen unser Ablöserechner.
Eine Umschuldung ist kein Zeichen von Schwäche, sondern ein kluger, strategischer Schritt. Sie schaffen sich damit sofort wieder mehr finanziellen Spielraum.
Die Banken schauen genau hin. Gerade bei Umschuldungen oder der Aufstockung eines Kredits wird geprüft, ob die neue Gesamtbelastung eine bestimmte Grenze nicht überschreitet, die oft unter 40 % des verfügbaren Einkommens liegt. Ein breiter Vergleich hilft Ihnen, die Bank zu finden, deren Kriterien zu Ihrer Situation passen. Erfahren Sie mehr über die aktuelle Entwicklung bei der Kreditvergabe auf handelsblatt.com.
Das deutsche Verbraucherdarlehensrecht im BGB bietet Ihnen dabei einen wichtigen Schutz. Nach § 505a BGB darf die Bank einen Kredit nur vergeben, wenn nach ihrer Kreditwürdigkeitsprüfung keine erheblichen Zweifel daran bestehen, dass Sie ihn vertragsgemäß zurückzahlen können. Die sorgfältige Prüfung ist also keine Schikane, sondern dient Ihrem eigenen Schutz vor Überschuldung. Sie stellt sicher, dass die Antwort auf die Frage „Wie viel Kredit kann ich mir leisten?“ eine realistische und tragfähige ist.
Ihre fragen zur kreditberechnung – unsere antworten aus der praxis
Bevor Sie einen Kreditantrag stellen, tauchen natürlich Fragen auf. Das ist völlig normal und sogar wichtig. Deshalb haben wir hier die häufigsten Fragen für Sie gesammelt und ganz direkt beantwortet.
Was sagt mein Schufa-eintrag über meine kreditmöglichkeiten aus?
Ganz ehrlich? Die Schufa-Auskunft ist für deutsche Banken ein zentraler Baustein der Kreditentscheidung. Sie ist quasi Ihr finanzieller Lebenslauf und zeigt, wie zuverlässig Sie in der Vergangenheit mit Krediten und Zahlungen umgegangen sind. Ein negativer Eintrag – etwa ein gemeldeter Zahlungsausfall, eine Kündigung wegen Verzug oder ein Eintrag im Schuldnerverzeichnis – ist für Kreditgeber sofort eine rote Flagge.
Die Folgen können hart sein:
- Ihr Antrag wird im schlimmsten Fall direkt abgelehnt.
- Sie bekommen zwar einen Kredit, aber zu einem spürbar höheren Zinssatz. Die Bank lässt sich das Risiko eben bezahlen.
- Die Bank genehmigt Ihnen nur eine deutlich geringere Summe, als Sie eigentlich bräuchten.
Eine saubere Schufa ist also Gold wert. Sie öffnet die Tür zu einer Zusage, besseren Konditionen und einem höheren Kreditrahmen. Ein kleiner Tipp: Prüfen Sie Ihre Daten vor einem Antrag und lassen Sie fehlerhafte Einträge berichtigen. Bei bestehenden Einträgen hilft unser Ratgeber zum Kredit trotz negativer Schufa.
Bekomme ich während der probezeit einen kredit?
Das ist ein kniffliger Punkt. Während der Probezeit einen Kredit zu bekommen, ist schwer, aber nicht gänzlich ausgeschlossen. Für die meisten Banken ist diese Phase einfach zu unsicher. Sie wollen die Gewissheit eines festen, ungekündigten Arbeitsverhältnisses sehen, um sicherzugehen, dass die Raten auch langfristig bezahlt werden können.
Einige wenige Anbieter sind flexibler, stellen aber meist strengere Anforderungen. Das kann bedeuten, dass die Zinsen höher ausfallen oder dass Sie einen zweiten Kreditnehmer mit einem sicheren Einkommen benötigen. Offenheit gegenüber der Bank ist hier das Wichtigste.
Wie beeinflusst ein zweiter antragsteller die kreditsumme?
Enorm! Einen Kredit zu zweit zu beantragen, zum Beispiel mit dem Partner oder der Partnerin, kann Ihre Möglichkeiten erheblich erweitern. Die Logik dahinter ist simpel: Die Bank betrachtet das Gesamteinkommen des Haushalts, und beide Kreditnehmer haften gemeinsam für die Rückzahlung.
Wenn zwei Einkommen zusammenkommen, steigt der Betrag, der am Ende des Monats übrig bleibt. Das stärkt Ihre finanzielle Belastbarkeit ungemein und senkt das Risiko für die Bank. Das Ergebnis ist oft nicht nur eine höhere Kreditsumme, sondern auch ein besserer Zinssatz.
Voraussetzung ist natürlich, dass beide Personen eine gute Bonität mitbringen und die grundlegenden Kriterien erfüllen.
Sollzins vs. effektiver jahreszins – was ist wirklich wichtig?
Diese Unterscheidung ist absolut entscheidend, sonst vergleichen Sie Äpfel mit Birnen. Lassen Sie sich nicht vom oft niedrigeren Sollzins (früher Nominalzins) blenden. Er beziffert nur die reinen Kosten für das geliehene Geld, lässt aber weitere Kosten außer Acht.
Die Wahrheit liegt im effektiven Jahreszins. In dieser Zahl sind sämtliche verpflichtenden Kosten enthalten, die mit dem Kredit verbunden sind. Seine Angabe ist nach der Preisangabenverordnung gesetzlich vorgeschrieben, um genau diese Transparenz zu schaffen. Schauen Sie also bei jedem Angebot immer auf diesen Wert, denn nur er verrät Ihnen, was der Kredit Sie am Ende wirklich kostet. Freiwillige Zusatzprodukte wie eine Restschuldversicherung sind darin übrigens nicht enthalten – prüfen Sie diese separat.
Wollen Sie jetzt wissen, was für Sie möglich ist? Mit dem Kreditvergleich von credXperts sehen Sie schnell und unkompliziert, welche Banken Ihnen welchen Kredit anbieten. Starten Sie Ihre kostenlose und unverbindliche Kreditanfrage über unseren Kreditvergleich – Schufa-neutral und mit Angeboten von über 20 Banken.
Das könnte Sie auch interessieren: