Kredit aufstocken: Voraussetzungen 2026 verständlich erklärt
Die zentralen Voraussetzungen, um einen Kredit aufzustocken, sind eine stabile Bonität, ein ausreichendes und regelmäßiges Einkommen sowie eine makellose Zahlungshistorie beim bestehenden Darlehen. Ihre Bank wird den Antrag praktisch wie eine Neubeantragung behandeln, um ganz sicherzugehen, dass Sie die höhere monatliche Rate auch wirklich stemmen können.
Was Sie vor der Krediterhöhung wissen müssen
Stellen Sie sich vor, Sie brauchen plötzlich mehr Geld – vielleicht für eine unerwartete Autoreparatur oder weil die Renovierung doch teurer wird als gedacht. Statt jetzt einen komplett neuen Kreditvertrag zusätzlich abzuschließen und Ihre Finanzen damit unnötig zu verkomplizieren, kann es viel schlauer sein, einfach den bestehenden Kredit aufzustocken. Der große Vorteil liegt auf der Hand: Sie behalten einen einzigen Ansprechpartner und haben weiterhin nur eine Rate, um die Sie sich kümmern müssen.
Kredit finden: Ihre Situation in 2 Klicks
Ohne Angabe persönlicher Daten – danach zeigen wir Ihnen die Anbieter mit den besten Chancen auf eine Zusage.
1. Wie sind Sie beschäftigt?
2. Wie schätzen Sie Ihre Schufa ein?
Diese Anbieter prüfen auch Ihre Situation
Bei befristeter Anstellung, Selbständigkeit oder Schufa-Einträgen lehnen klassische Banken oft ab. Diese Vermittler suchen gezielt Kreditgeber, die solche Profile prüfen:
Werbehinweis: credXperts erhält von den genannten Anbietern ggf. eine Vergütung. Eine Kreditzusage kann nicht garantiert werden.
Bevor eine Bank Ihrem Wunsch nach mehr finanziellem Spielraum aber grünes Licht gibt, schaut sie ganz genau hin. Man kann sich das wie eine erneute Sicherheitsprüfung vorstellen, die beiden Seiten dient. Einerseits will die Bank sicher sein, dass Sie die höhere Belastung ohne Probleme tragen können. Andererseits schützt sie damit auch Sie selbst vor einer drohenden Überschuldung.
Die drei Grundpfeiler für eine erfolgreiche Aufstockung sind dabei eigentlich immer dieselben:
- Eine solide finanzielle Basis: Ihr Einkommen muss stabil und hoch genug sein, um die neue, höhere Kreditrate locker zu decken.
- Eine tadellose Zahlungsmoral: Das A und O ist, dass Sie alle bisherigen Raten pünktlich bezahlt haben. Das ist das stärkste Signal für Ihre Zuverlässigkeit.
- Eine gute Bonität: Ihre Schufa-Auskunft sollte frei von Negativmerkmalen sein und einen ordentlichen Score zeigen.
Eine Krediterhöhung ist im Grunde ein Vertrauensbeweis Ihrer Bank. Sie zeigt Ihnen damit: «Wir haben gute Erfahrungen mit Ihnen gemacht und trauen Ihnen zu, auch eine größere finanzielle Verantwortung zu übernehmen.»
Dieser erste Überblick soll Ihnen als Kompass dienen. In den nächsten Abschnitten schauen wir uns jede dieser Voraussetzungen ganz genau an und zeigen Ihnen, wie Sie sich optimal auf den Antrag vorbereiten.
Checkliste der zentralen Voraussetzungen
Die folgende Tabelle fasst die wichtigsten Kriterien zusammen, die Banken bei einem Antrag auf Krediterhöhung prüfen.
| Voraussetzung | Beschreibung | Warum ist das wichtig? |
|---|---|---|
| Gute Bonität | Keine negativen Einträge bei der Schufa und eine generell positive Kredithistorie. | Zeigt der Bank, dass Sie ein zuverlässiger Schuldner sind. |
| Stabiles Einkommen | Regelmäßiges und ausreichend hohes Einkommen, idealerweise aus einer unbefristeten Anstellung außerhalb der Probezeit. | Garantiert, dass die erhöhte monatliche Rate tragbar ist. |
| Tadellose Zahlungsmoral | Alle bisherigen Raten des bestehenden Kredits wurden pünktlich bezahlt. | Ist der beste Beweis für Ihre finanzielle Disziplin und Zuverlässigkeit. |
| Positive Haushaltsrechnung | Nach Abzug aller Kosten und der neuen Rate muss ein ausreichender Betrag übrig bleiben. | Dient als Puffer für unvorhergesehene Ausgaben und schützt vor Überschuldung. |
| Keine offenen Inkasso-Forderungen | Es sollten keine titulierten oder bei Inkassobüros liegenden Forderungen gegen Sie bestehen. | Offene Forderungen und harte Negativmerkmale sind für die meisten Banken ein absolutes K.-o.-Kriterium. |
Mit der richtigen Vorbereitung und einem guten Überblick über die Angebote am Markt ist der Weg zur Aufstockung Ihres Kredits oft überraschend unkompliziert. Informieren Sie sich bei uns auch über die geltenden Altersgrenzen für Kredite, um alle relevanten Faktoren zu kennen.
Das Fundament Ihrer Krediterhöhung: die Bonitätsprüfung
Wenn Sie darüber nachdenken, Ihren bestehenden Kredit aufzustocken, müssen wir über das A und O des gesamten Prozesses sprechen: Ihre Bonität. Man kann sie sich am besten als Ihren persönlichen finanziellen Vertrauens-Score vorstellen. Dieser Wert zeigt der Bank schwarz auf weiß, wie zuverlässig Sie in der Vergangenheit mit Geld umgegangen sind. Es ist die wichtigste Grundlage für die Entscheidung, ob sie Ihnen erneut ihr Vertrauen – und ihr Geld – schenkt.
Für Banken in Deutschland ist eine saubere Bonität nicht verhandelbar. Bevor sie einen bestehenden Kredit erhöhen, wollen sie absolut sicher sein, dass das Risiko eines Zahlungsausfalls minimal ist. Eine gute Bonität ist dabei mehr als nur die Eintrittskarte für eine Zusage – sie ebnet auch den Weg zu faireren Zinsen und besseren Konditionen.
Was Ihren finanziellen Vertrauens-Score beeinflusst
Ihre Bonität ist keine starre Zahl, sondern ein lebendiges Bild Ihrer finanziellen Gesundheit. Es setzt sich aus verschiedenen Puzzleteilen zusammen, die die Bank sorgfältig prüft, um Ihre Kreditwürdigkeit einzuschätzen.
Hier sind die entscheidenden Faktoren:
- Ihre Zahlungsmoral (Schufa-Einträge): Die Schufa ist die bekannteste Auskunftei in Deutschland. Dort sind Ihre Kredite, Girokonten, Kreditkarten und auch Handyverträge gespeichert. Ordnungsgemäß laufende Verträge wirken sich positiv aus, während gekündigte Kredite oder nicht bezahlte, gemahnte Forderungen zu Negativmerkmalen führen. Solche Einträge können eine Aufstockung praktisch unmöglich machen.
- Ihre bestehenden Schulden: Die Bank schaut sich nicht nur den einen Kredit an, sondern das Gesamtbild Ihrer finanziellen Verpflichtungen. Dazu gehören andere Darlehen, laufende Leasingverträge, ein dauerhaft genutzter Dispo oder auch ausgeschöpfte Kreditkartenlimits. Eine zu hohe Gesamtverschuldung ist ein klares Warnsignal, selbst wenn Ihr Einkommen eigentlich gut ist.
- Ihre bisherige Kredithistorie: Genau hier haben Sie bei einer Aufstockung einen riesigen Vorteil. Ihr Verhalten beim aktuellen Kredit ist der beste Beweis für Ihre Zuverlässigkeit. Haben Sie seit dem ersten Tag jede Rate pünktlich und vollständig bezahlt? Perfekt. Das ist Ihr stärkstes Argument und erhöht Ihre Chancen massiv.
Die Bonitätsprüfung ist der Dreh- und Angelpunkt beim Aufstocken eines Kredits. Nach § 505a BGB ist jede Bank gesetzlich verpflichtet, Ihre Kreditwürdigkeit vor einer deutlichen Erhöhung des Kreditbetrags erneut zu prüfen. Ein guter Score stärkt Ihre Verhandlungsposition enorm.
So stärken Sie Ihre Position vor dem Antrag
Eine kluge Vorbereitung kann den Unterschied zwischen Erfolg und Misserfolg ausmachen. Anstatt einfach ins Blaue hinein einen Antrag zu stellen, sollten Sie Ihre finanzielle Ausgangslage aktiv verbessern. Das ist einfacher, als Sie vielleicht denken.
Schritt 1: Eigene Bonität prüfen
Fordern Sie bei der Schufa Ihre kostenlose Datenkopie nach Art. 15 DSGVO an. Das ist Ihr Recht und gibt Ihnen die volle Transparenz. So sehen Sie genau, welche Daten gespeichert sind, und können eventuelle Fehler korrigieren lassen, bevor die Bank sie zu Gesicht bekommt.
Schritt 2: Schulden reduzieren
Wenn es irgendwie machbar ist, zahlen Sie vor dem Antrag kleinere Schulden, einen hohen Dispo oder Kreditkartensalden ab. Jede getilgte Verbindlichkeit verbessert Ihr Budget und sendet ein positives Signal an die Bank.
Schritt 3: Pünktlichkeit sicherstellen
Achten Sie in den Monaten vor dem Antrag ganz besonders darauf, dass alle laufenden Rechnungen und Raten ohne Ausnahme pünktlich bezahlt werden. Ein einziger Ausrutscher kurz vor der Prüfung kann einen unnötig schlechten Eindruck hinterlassen.
Die Bonitätsprüfung ist also weit mehr als nur eine bürokratische Hürde – sie ist eine gründliche Analyse Ihrer finanziellen Verlässlichkeit. Die gute Nachricht: Sie haben es selbst in der Hand. Eine makellose Zahlungshistorie bei Ihrem aktuellen Kredit ist Ihr stärkstes Argument. Denn für eine Aufstockung gelten im Grunde dieselben Regeln wie für einen Neukredit: Sie müssen volljährig sein, einen Wohnsitz in Deutschland und ein deutsches Girokonto haben sowie ein geregeltes Einkommen nachweisen können. Mehr zu den allgemeinen Hintergründen finden Sie zum Beispiel in diesem Ratgeber zum Kredit aufstocken auf volkswagenbank.de.
Indem Sie Ihre Finanzen im Griff haben, demonstrieren Sie Stabilität und schaffen die perfekte Grundlage, um die Kredit aufstocken Voraussetzungen mit Bravour zu erfüllen.
Wie Banken Ihre finanzielle Tragbarkeit bewerten
Wenn die Bonitätsprüfung grünes Licht gibt, kommt der nächste, entscheidende Punkt auf den Tisch: Ihre finanzielle Tragbarkeit. Man könnte sagen, Ihre Bonität ist Ihr guter Ruf bei der Bank, aber die Tragbarkeit ist die knallharte finanzielle Realität Ihres Alltags. Es geht also nicht nur darum, was Sie verdienen, sondern vor allem darum, wie viel am Monatsende für die neue, höhere Kreditrate wirklich übrig bleibt.
Deutsche Banken nehmen diese Prüfung sehr ernst – dazu sind sie durch die Pflicht zur Kreditwürdigkeitsprüfung bei Verbraucherdarlehen (§ 505a BGB) sogar gesetzlich verpflichtet. Der Hauptgrund dafür ist, Sie als Kreditnehmer vor einer möglichen Überschuldung zu schützen. Eine Aufstockung wird daher nur dann genehmigt, wenn klar ist, dass Sie die zusätzliche finanzielle Last auch langfristig und ohne Probleme stemmen können.
Die Haushaltsrechnung: Eine ehrliche Bestandsaufnahme
Um Ihre Tragbarkeit zu berechnen, stellt die Bank eine detaillierte Haushaltsrechnung auf. Das klingt kompliziert, ist aber im Grunde eine simple Gegenüberstellung Ihrer Einnahmen und Ausgaben, um Ihr frei verfügbares Budget zu ermitteln.
Auf der Einnahmenseite steht:
- Ihr monatliches Nettoeinkommen aus Ihrem Hauptjob.
- Eventuelle nachweisbare und regelmäßige Nebeneinkünfte (z. B. Kindergeld oder Mieteinnahmen).
Davon zieht die Bank alle laufenden Kosten ab:
- Warmmiete oder Rate für die Baufinanzierung
- Versicherungen und feste Verträge
- Kosten für Auto und Mobilität
- Bereits bestehende Kredit- oder Leasingraten
- Lebenshaltungspauschalen (diese variieren je nach Größe Ihres Haushalts)
Was nach dieser Rechnung übrig bleibt, ist der Betrag, den Sie theoretisch frei zur Verfügung haben. Die neue, erhöhte Kreditrate muss aus diesem Betrag locker bezahlt werden können. Wichtig dabei: Es muss immer noch ein angemessener Puffer für unvorhergesehene Ausgaben bleiben.
Ein stabiles, unbefristetes Arbeitsverhältnis ist hier natürlich Gold wert. Es signalisiert der Bank die nötige Kontinuität und Sicherheit – und ist damit eine der wichtigsten Voraussetzungen, um einen Kredit aufstocken zu können.
Ein konkretes Rechenbeispiel aus der Praxis
Machen wir es an einem einfachen, beispielhaften Haushalt greifbar:
- Nettoeinkommen: 4.000 €
- Warmmiete: – 1.200 €
- Lebenshaltungspauschale: – 1.000 €
- Versicherungen, Auto, Verträge: – 300 €
- Frei verfügbares Budget: 1.500 €
In diesem Fall bleiben Ihnen pro Monat 1.500 €. Als konservative Faustregel gilt, dass Ihre gesamte Kreditrate nicht mehr als etwa ein Drittel dieses freien Budgets ausmachen sollte. Die tragbare Rate läge hier also bei rund 500 €. Wenn Ihre alte Rate bei 250 € lag, haben Sie durchaus Spielraum für eine Erhöhung. Mit unserem praktischen Kreditrechner können Sie solche Szenarien ganz einfach selbst durchrechnen.
Warum Veränderungen bei Ihrem Einkommen so wichtig sind
Ihre finanzielle Lage ist ja selten in Stein gemeißelt. Vielleicht haben Sie seit dem Abschluss Ihres ersten Kredits eine Gehaltserhöhung bekommen oder wurden befördert? Solche positiven Entwicklungen sind ein Pfund, mit dem Sie wuchern können.
Wenn Sie der Bank nachweisen, dass Ihr Einkommen gestiegen ist, erhöht das direkt den Spielraum in Ihrer Haushaltsrechnung. Das wiederum steigert den Betrag, den die Bank Ihnen verantwortungsvoll leihen kann. Es ist also entscheidend, dass Sie alle Nachweise über Ihr höheres Einkommen vollständig und sauber aufbereiten.
Bei der Prüfung Ihrer finanziellen Tragbarkeit haben Banken aber auch immer das große Ganze im Blick. Dazu gehören externe Faktoren wie zum Beispiel die Auswirkungen steigender Zinsen auf die allgemeinen Kreditkosten. Ein solider finanzieller Puffer wird in solchen Zeiten umso wichtiger.
Letztendlich ist Ihre Tragbarkeit der handfeste, mathematische Beweis dafür, dass Sie den aufgestockten Kredit auch wirklich zurückzahlen können. Eine saubere und ehrliche Darstellung Ihrer Finanzen, am besten noch untermauert durch eine positive Einkommensentwicklung, ist hier der Schlüssel zum Erfolg.
Ihr Leitfaden für die notwendigen Unterlagen
Die erste Hürde ist geschafft: Ihre Bonität und finanzielle Situation wurden positiv eingeschätzt. Jetzt geht es an den nächsten, ganz praktischen Schritt – die Zusammenstellung der Unterlagen. Viele schrecken vor diesem vermeintlichen «Papierkrieg» zurück. Aber keine Sorge: Mit der richtigen Vorbereitung ist dieser Teil des Prozesses überraschend unkompliziert. Es ist wie beim Packen für eine Reise: Hat man eine klare Liste, geht alles schnell von der Hand.
Die Bank fordert diese Dokumente nicht an, um Ihnen das Leben schwer zu machen. Im Gegenteil, sie dienen als handfeste Belege, um die zuvor geprüften Angaben zu Ihrer finanziellen Situation zu untermauern. Jedes einzelne Papier hilft dabei, ein lückenloses und vertrauenswürdiges Bild zu zeichnen. Das ist die Grundlage für eine schnelle und faire Entscheidung.
Die Checkliste für Ihren Antrag
Damit Sie den Überblick behalten, haben wir die typischen Unterlagen für eine Krediterhöhung in einer einfachen Liste für Sie zusammengestellt. Vollständigkeit ist hier das A und O, denn fehlende Dokumente führen unweigerlich zu Rückfragen und verzögern die Zusage unnötig.
Diese Dokumente sollten Sie griffbereit haben:
- Identitätsnachweis: Ein gültiger Personalausweis oder Reisepass – bei Reisepass meist zusätzlich eine Meldebescheinigung. Die Legitimation erfolgt heute häufig per Video-Ident oder eID. Ohne EU-Staatsangehörigkeit wird in der Regel zusätzlich ein gültiger Aufenthaltstitel verlangt.
- Aktuelle Einkommensnachweise: In der Regel verlangen Banken die letzten zwei bis drei Gehaltsabrechnungen. Sie belegen Ihr aktuelles Gehalt und die Stabilität Ihres Einkommens.
- Infos zum bestehenden Kredit: Halten Sie Ihre Vertragsnummer, den Namen der aktuellen Bank und die aktuelle Restschuld bereit. Das erleichtert die Zuordnung und beschleunigt die Prüfung.
- Kontoauszüge (häufig): Viele Banken möchten die Umsätze der letzten ein bis drei Monate sehen oder lesen sie mit Ihrer Zustimmung digital per Kontoblick aus. Damit prüfen sie Gehaltseingang und regelmäßige Belastungen.
Die sorgfältige Vorbereitung Ihrer Unterlagen ist mehr als nur eine Formalität. Sie zeigen damit Professionalität und Zuverlässigkeit – Eigenschaften, die jede Bank bei ihren Kunden schätzt und die den gesamten Prozess positiv beeinflussen.
Warum jedes Dokument eine Geschichte erzählt
Jedes Papier, das Sie einreichen, ist für die Bank ein wichtiges Puzzleteil. Ihre Gehaltsabrechnungen bestätigen nicht nur die Höhe Ihres Einkommens, sondern geben oft auch Auskunft über Ihre Betriebszugehörigkeit – ein starkes Indiz für die Stabilität Ihres Arbeitsplatzes. Ihr Ausweis wiederum dient der zweifelsfreien Identifikation und ist nach dem Geldwäschegesetz eine gesetzliche Vorgabe.
Stellen Sie sich nun vor, Sie müssten diesen Prozess für mehrere Banken parallel durchlaufen. Der Aufwand, für jeden Anbieter alle Formulare neu auszufüllen, kann schnell zur Geduldsprobe werden. Genau hier zeigt sich der Vorteil eines Online-Kreditvergleichs: Über unseren Kreditvergleich geben Sie Ihre Daten nur einmal ein und sehen mit einer Schufa-neutralen Konditionsanfrage die Angebote von über 20 Banken. Unterlagen reichen Sie erst bei der Bank ein, für deren Angebot Sie sich entschieden haben.
Diese Vorgehensweise spart Ihnen nicht nur wertvolle Zeit und Nerven, sondern schont auch Ihre Bonität. Eine gründliche Vorbereitung Ihrer Finanzen, zum Beispiel mit unserem Budgetrechner, hilft Ihnen zusätzlich, Ihre Situation klar einzuschätzen.
So stellen Sie sicher, dass Ihr Antrag von Anfang an vollständig ist. Das erhöht Ihre Erfolgschancen erheblich und hilft Ihnen, die Kredit aufstocken Voraussetzungen mühelos zu erfüllen.
Häufige Hürden und wie Sie diese meistern
Der Weg zu einer Kreditaufstockung ist nicht immer ein Spaziergang. Manchmal tauchen unerwartete Hindernisse auf, die den Prozess ins Stocken bringen. Aber keine Sorge: Eine Hürde oder sogar eine Ablehnung ist selten das endgültige Aus. Meistens ist es nur ein Signal, dass eine andere Strategie nötig ist oder die Vorbereitung noch etwas Feinschliff benötigt.
Man muss verstehen, dass die Bank eine Krediterhöhung im Grunde wie einen komplett neuen Antrag behandelt. Das bedeutet, Ihr Antrag durchläuft wieder eine sorgfältige Einzelfallprüfung. Ihre aktuelle Bonität, die Einkommensverhältnisse und bestehende Schulden – all das kommt erneut auf den Prüfstand.
Genau dieser strenge Prozess ist der Grund, warum Aufstockungsanträge im ersten Anlauf nicht selten scheitern. Die häufigsten Gründe sind eine unzureichende Bonität oder eine bereits hohe Gesamtverschuldung. Tiefergehende Einblicke in diesen Prozess finden Sie auch in diesem umfassenden Leitfaden zur Kreditaufstockung auf ferratum.de.
Typische Stolpersteine – und wie man sie aus dem Weg räumt
Jeder Antrag ist ein Einzelfall, doch über die Jahre haben sich bestimmte Muster für Ablehnungen herauskristallisiert. Wenn Sie diese potenziellen Hürden kennen, können Sie ihnen gezielt entgegenwirken und Ihre Erfolgschancen deutlich verbessern.
- Negative Schufa-Einträge: Ein Negativmerkmal bei der Schufa ist oft das größte Hindernis – etwa wegen einer gekündigten Ratenzahlung oder einer gemahnten, unbestrittenen Forderung.
- Lösung: Fordern Sie als Erstes Ihre kostenlose Datenkopie bei der Schufa an. Prüfen Sie jeden Eintrag genau. Sind Daten veraltet oder schlichtweg falsch? Dann lassen Sie diese berichtigen oder löschen. Ist eine Forderung inzwischen beglichen, sollte das als «erledigt» vermerkt sein.
- Zu hohe Gesamtverschuldung: Ihre monatlichen Einnahmen decken die neue Rate zwar locker, doch die Bank betrachtet das Gesamtbild. Wenn Leasing, andere Kredite, Dispo und Kreditkartenlimits zusammengenommen eine zu hohe Belastung ergeben, sagt die Bank Nein.
- Lösung: Können Sie vielleicht kleinere Kredite oder Kartenschulden vor dem Antrag komplett ablösen? Das schafft Luft. Eine Umschuldung, bei der alle Schulden in einem einzigen, neuen Kredit gebündelt werden, kann nicht nur Ihre Bonität verbessern, sondern auch für mehr Übersicht sorgen.
- Der bestehende Kredit läuft erst kurz: Viele Banken möchten sehen, dass der bestehende Kredit bereits einige Monate störungsfrei bedient wurde, bevor sie einer Aufstockung zustimmen. Wie lange diese Wartezeit ist, legt jede Bank selbst fest.
- Lösung: Fragen Sie bei Ihrer Bank nach den internen Vorgaben – oder prüfen Sie über einen Vergleich, ob eine Umschuldung zu einer anderen Bank schon jetzt möglich ist. Nutzen Sie die Zeit, um Ihre finanzielle Lage weiter zu festigen und alle Unterlagen perfekt vorzubereiten.
Ein typischer Fall aus der Praxis: Jobwechsel und Einkommensschwankung
Stellen Sie sich einen Kreditnehmer vor, der seinen Kredit aufstocken möchte, aber vor Kurzem den Job gewechselt hat. Während der Probezeit oder durch fehlende Boni war sein Einkommen in den ersten Monaten niedriger. Für die Bank sieht das auf dem Papier erstmal nach einem Risiko aus – eine klassische Situation für eine Ablehnung.
Der falsche Weg: Die Situation verschweigen und einfach hoffen, die Bank merkt es nicht. Das führt fast immer zu Misstrauen und einer sicheren Absage.
Der richtige Weg: Eine transparente Kommunikation. Erklären Sie der Bank den Kontext proaktiv: Der Jobwechsel war ein Karrieresprung, das Gehalt ist jetzt sogar höher und die Schwankung am Anfang war eine einmalige Sache. Mit dem neuen Arbeitsvertrag und den aktuellen Gehaltsabrechnungen als Beweis wird aus einem vermeintlichen Risiko ein Beleg für beruflichen Erfolg. Ist die Probezeit noch nicht vorbei, kann es sich lohnen, mit dem Antrag bis zu deren Ende zu warten.
Eine Ablehnung ist kein Urteil über Ihre finanzielle Zuverlässigkeit. Es ist oft nur eine Momentaufnahme, die nicht die ganze Geschichte erzählt. Mit der richtigen Strategie lässt sich dieses Bild vervollständigen.
Wichtig ist, nicht den Mut zu verlieren, denn für die meisten Probleme gibt es eine Lösung. Manchmal kann auch ein spezieller Autokredit trotz schlechter Bonität eine gangbare Alternative sein, wenn der Finanzierungszweck klar definiert ist. Bei Schufa-Problemen hilft Ihnen außerdem unser Ratgeber zum Kredit trotz negativer Schufa weiter.
Alternativen zur Krediterhöhung verstehen
Manchmal ist der direkte Weg nicht der beste. Klar, den bestehenden Kredit einfach aufzustocken, klingt logisch und unkompliziert. Doch bevor Sie diesen Schritt gehen, lohnt sich ein Blick über den Tellerrand. Es gibt nämlich Situationen, in denen andere Wege nicht nur cleverer, sondern auch deutlich günstiger für Sie sind.
Die Kredit aufstocken Voraussetzungen zu erfüllen, ist das eine. Das andere ist die Sicherheit, dass es auch wirklich die beste finanzielle Entscheidung für Sie ist. Oft bieten eine komplette Umschuldung oder ein brandneuer, separater Kredit viel bessere Konditionen oder die Flexibilität, die Sie gerade brauchen.
Die Umschuldung als strategischer Neustart
Stellen Sie sich eine Umschuldung nicht einfach als Alternative vor, sondern als strategischen Neustart Ihrer Finanzen. Vielleicht haben Sie neben Ihrem laufenden Kredit noch einen Dispo im Minus, eine Kreditkarte mit Teilzahlung oder einen kleineren Ratenkauf am Laufen. Eine Umschuldung ist wie ein großer Frühjahrsputz für Ihre Finanzen.
Das Prinzip ist einfach: Sie nehmen einen einzigen, neuen Kredit auf. Mit diesem lösen Sie alle alten Schulden – inklusive des Restbetrags Ihres aktuellen Kredits – auf einen Schlag ab. Das Geld, das Sie zusätzlich benötigen, bekommen Sie direkt ausgezahlt. Das Resultat? Sie haben nur noch eine Rate, einen Ansprechpartner und oft einen spürbar besseren Zinssatz. Für die Ablösung Ihres alten Ratenkredits darf die bisherige Bank höchstens eine Vorfälligkeitsentschädigung von 1 % (bei weniger als einem Jahr Restlaufzeit 0,5 %) der Restschuld verlangen (§ 502 BGB).
Eine Umschuldung macht besonders viel Sinn, wenn:
- Sie mehrere Kredite oder andere Schulden bündeln und den Überblick zurückgewinnen wollen.
- Die Zinsen am Markt heute deutlich niedriger sind als damals, als Sie Ihren alten Vertrag unterschrieben haben.
- Sich Ihre Bonität in der Zwischenzeit verbessert hat – das ist Ihr Ticket zu Top-Konditionen.
Der neue Kredit für klare Zwecke
Manchmal ist es aber auch klüger, die Dinge sauber getrennt zu halten. Einen komplett neuen, separaten Kredit aufzunehmen, ist oft die richtige Wahl, wenn Sie das Geld für einen klar definierten Zweck brauchen und die guten Konditionen Ihres alten Kredits nicht anrühren möchten.
Ein klassisches Beispiel: Sie finanzieren gerade Ihre Wohnungsrenovierung und möchten nun ein Auto kaufen. Ein separater Autokredit kann hier maßgeschneiderte Vorteile haben, zum Beispiel einen günstigeren zweckgebundenen Zins oder eine Laufzeit, die perfekt zur Nutzungsdauer des Wagens passt. Und das Wichtigste: Ihr bestehender Kredit mit dem vielleicht unschlagbar günstigen Zins bleibt davon völlig unberührt.
Es gibt hier kein klares «Richtig» oder «Falsch». Die Frage ist nicht, welche Option per se die beste ist, sondern welche am besten zu Ihrer aktuellen Lebenssituation, Ihren Zielen und Ihrer finanziellen Struktur passt.
Die folgende Infografik zeigt vereinfacht, welche Hürden bei jeder Art von Kreditprüfung eine Rolle spielen.
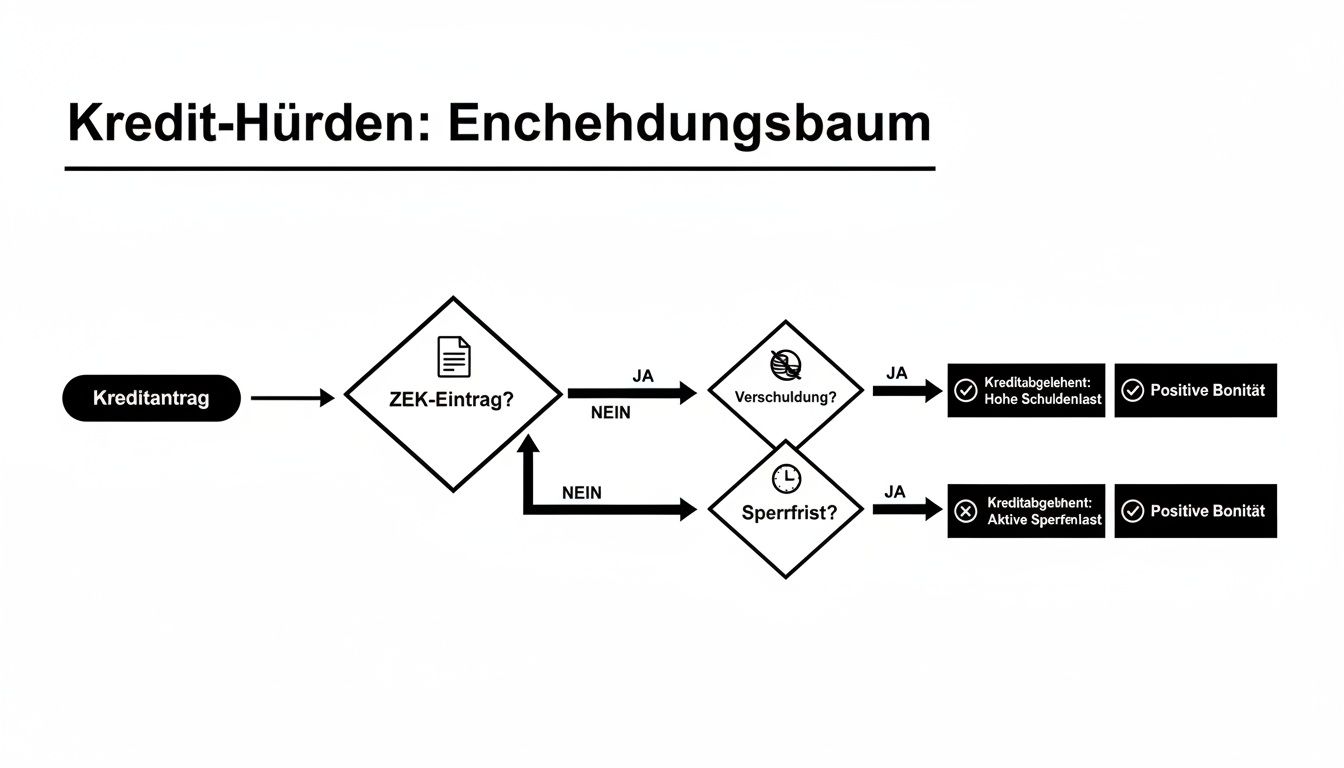
Man erkennt schnell: Eine saubere Schufa-Auskunft und eine tragbare Verschuldung sind das Fundament, egal, für welchen Weg Sie sich entscheiden.
Kredit aufstocken vs. umschulden vs. neuer Kredit
Um Ihnen die Entscheidung zu erleichtern, haben wir die drei Optionen in einer Tabelle direkt gegenübergestellt. So sehen Sie auf einen Blick, welche Lösung für Ihre Situation am besten geeignet sein könnte.
| Merkmal | Kredit aufstocken | Umschuldung | Neuer separater Kredit |
|---|---|---|---|
| Ablauf | Bestehender Vertrag wird um den neuen Betrag erweitert bzw. durch einen höheren ersetzt. | Ein neuer Kredit löst alle alten Schulden ab und zahlt den Zusatzbetrag aus. | Ein komplett eigenständiger, neuer Kreditvertrag wird abgeschlossen. |
| Anzahl Verträge | 1 (der bestehende, angepasste Vertrag) | 1 (der neue Umschuldungskredit) | 2 oder mehr (der alte und der neue Vertrag laufen parallel) |
| Zinssatz | Oft ein Mischzinssatz aus alten und neuen Konditionen. | Neuer, einheitlicher Zinssatz für die Gesamtsumme; Chance auf bessere Konditionen. | Separater Zinssatz für den neuen Kredit; alte Konditionen bleiben unberührt. |
| Ideal für | Schnellen, unkomplizierten Bedarf bei gutem bestehendem Vertrag. | Bündelung mehrerer Schulden, Vereinfachung der Finanzen, Nutzung besserer Zinsen. | Klar abgegrenzte Projekte (z. B. Autokauf), wenn der alte Kredit Top-Konditionen hat. |
| Aufwand | Gering; oft schnell bei der bisherigen Bank erledigt. | Höher; umfassende Prüfung wie bei einem Neukredit, aber großes Sparpotenzial. | Moderat; entspricht dem Antrag für einen komplett neuen Kredit. |
Jede Option hat ihre Berechtigung. Die Tabelle zeigt, dass es keine Einheitslösung gibt. Es kommt immer auf die Details Ihrer persönlichen und finanziellen Situation an.
Die Wahl der richtigen Alternative erfordert eine ehrliche Analyse Ihrer Finanzen. Mit unserem Ablöserechner sehen Sie, was eine Umschuldung bringt, und über den credXperts-Kreditvergleich vergleichen Sie die konkreten Angebote für Aufstockung, Umschuldung oder Neukredit direkt miteinander. So treffen Sie eine fundierte Entscheidung, die weit über die einfache Frage einer Aufstockung hinausgeht.
Ihre dringendsten Fragen zur Kreditaufstockung – kurz und klar beantwortet
Zum Schluss wollen wir noch die Fragen klären, die in der Praxis immer wieder auftauchen. Hier finden Sie schnelle, präzise Antworten, die Ihnen eine klare Orientierung geben und letzte Zweifel ausräumen. So wissen Sie genau, welche Kredit aufstocken Voraussetzungen für Sie relevant sind.
Wie schnell ist das Geld auf meinem Konto?
Sobald Ihr Antrag durch ist und alle Papiere geprüft sind, geht es meistens ziemlich flott. Der große Vorteil bei Ihrer bisherigen Bank: Sie kennt Sie und Ihre grundlegenden Daten schon. Das verkürzt die eigentliche Bearbeitung oft auf nur wenige Werktage.
Nach Vertragsabschluss und Legitimation zahlt die Bank in Deutschland in der Regel direkt aus. Ihr gesetzliches Widerrufsrecht von 14 Tagen (§ 495 BGB) bleibt davon unberührt – Sie können also trotz bereits erfolgter Auszahlung noch vom Vertrag zurücktreten. Eine vollständige Vorbereitung Ihres Antrags kann die Bearbeitungszeit bei der Bank spürbar verkürzen.
Ändert sich der Zinssatz für meinen gesamten Kredit?
Das ist eine der wichtigsten Fragen, und die ehrliche Antwort lautet: Ja, fast immer. In der Regel wird Ihr alter Kreditvertrag aufgelöst und durch einen komplett neuen Vertrag ersetzt. Dieser neue Vertrag bündelt dann die Restschuld Ihres alten Kredits mit dem frischen Aufstockungsbetrag.
Abgeschlossen wird dieser neue Vertrag dann zu den Zinskonditionen, die gerade am Markt gelten.
- Der Idealfall: Sind die Zinsen seit Ihrem ursprünglichen Abschluss gesunken? Super, dann profitieren Sie für die gesamte Kreditsumme von einem günstigeren Zinssatz.
- Das Risiko: Sind die Zinsen gestiegen? Dann kann es passieren, dass Sie für die Gesamtsumme einen höheren Zins zahlen als bisher.
Rechnen Sie deshalb genau durch, ob sich eine Aufstockung unter den neuen Bedingungen finanziell wirklich lohnt. Eine fundierte unabhängige Kreditberatung kann Ihnen hier bares Geld sparen.
Kann ich meinen Kredit einfach bei einer anderen Bank aufstocken?
Eine direkte „Aufstockung“ im Wortsinn geht nur bei Ihrer aktuellen Bank, denn es ist ja eine Erweiterung des bestehenden Vertrags. Haben Sie aber bei einer anderen Bank ein deutlich besseres Angebot entdeckt, dann ist der richtige Weg eine Umschuldung.
Bei einer Umschuldung nehmen Sie bei der neuen, günstigeren Bank einen Kredit auf. Mit diesem Geld lösen Sie zuerst Ihren alten Kredit komplett ab. Der Betrag, der übrig bleibt, ist Ihr zusätzliches Kapital.
Im Grunde ist das Ergebnis dasselbe: Sie haben mehr Geld zur Verfügung. Der entscheidende Vorteil einer Umschuldung ist aber oft, dass Sie von deutlich besseren Zinsen profitieren und so Ihre Gesamtkosten über die gesamte Laufzeit spürbar senken können. Mehr dazu lesen Sie auf unserer Seite Kredit ablösen.
Haben Sie noch weitere Fragen oder sind unsicher, welcher Weg für Sie der beste ist? Vergleichen Sie jetzt kostenlos, unverbindlich und Schufa-neutral die Angebote von über 20 Banken – egal ob für Aufstockung, Umschuldung oder einen neuen Kredit. Hier geht es direkt zur Kreditanfrage über unseren Kreditvergleich.